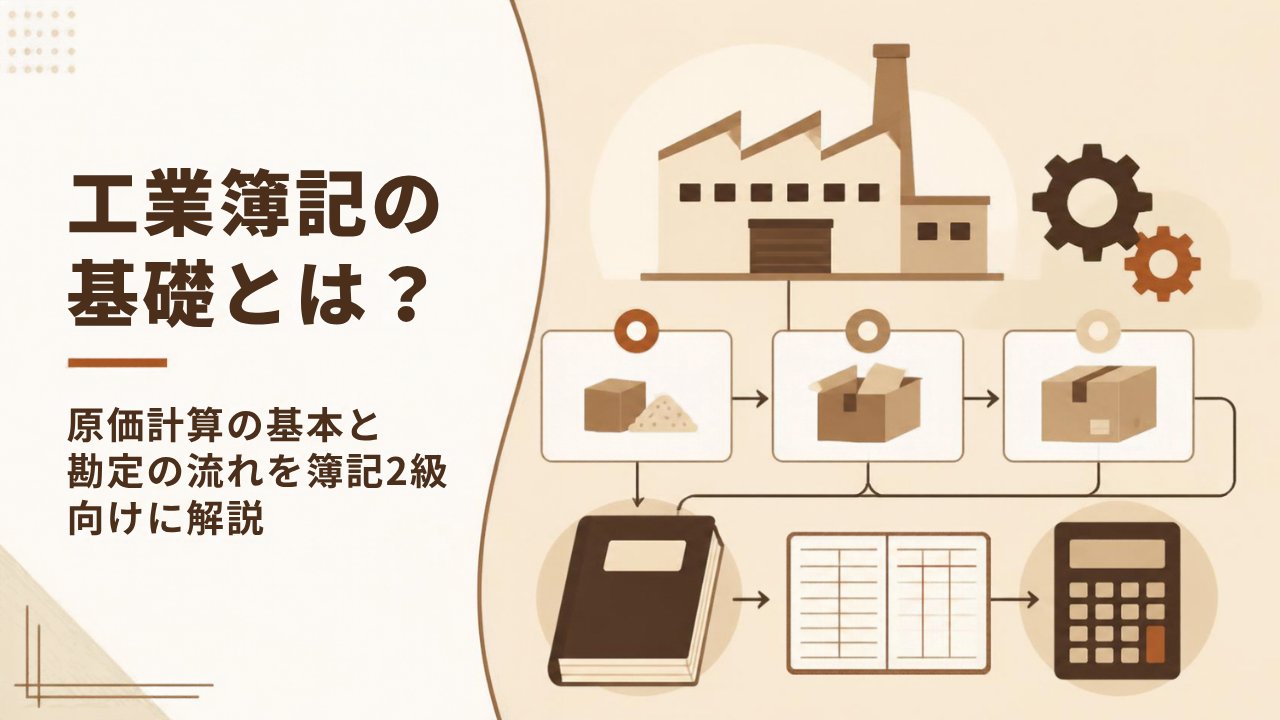
工業簿記を勉強し始めると、「原価をどう分類して、どうやって製品に振り分けるのか」という全体像がつかめず、苦手意識を持つ方が多いのではないでしょうか。商業簿記とは考え方が違うため、最初に地図を持たずに進むと迷ってしまいます。
原価計算は、適切な販売価格を決めたり、コストを管理したりするうえで欠かせない仕組みです。この記事では、工業簿記の基礎として原価の分類から勘定の流れまでの全体像を解説します。簿記2級で工業簿記を学ぶ方、基礎をやり直したい方はぜひ最後までご覧ください。
 ティー
工業簿記は「原価を集めて、分けて、製品に乗せる」の繰り返しです。全体の流れを先に押さえると、個々の論点がつながって見えてきますよ。
- 工業簿記と商業簿記の違い、原価計算の目的
- 材料費・労務費・経費と、直接費・間接費の分類
- 材料から売上原価までの勘定の流れ
- 簿記2級で工業簿記を得点源にするコツ
工業簿記と原価計算の基本
商業簿記との違い
| 項目 | 商業簿記 | 工業簿記 |
|---|---|---|
| 対象となる業種 | 商品を仕入れて売る(小売・卸売など) | 材料を加工して製品を作って売る(製造業) |
| 記録する取引 | 外部との取引が中心 | 外部との取引+工場内部での原価の流れ |
| 商品・製品の原価 | 仕入れた金額 | 原価計算で求める |
| 計算期間 | 主に1年(会計期間) | 原則1か月(原価計算期間) |
商業簿記では仕入れた金額がそのまま商品の原価になりますが、製造業では材料・人件費・設備などを組み合わせて製品を作るため、製品1個の原価を自分で計算する必要があります。これが原価計算です。
ティー商業簿記の感覚のまま「仕入れた金額=原価」と考えると混乱しがちです。工業簿記では、原価は「計算して求めるもの」と頭を切り替えましょう。
原価計算の目的
- 財務諸表(売上原価や棚卸資産の金額)を作るため
- 販売価格を決める参考にするため
- 原価を管理し、ムダを見つけるため
- 予算の作成や経営の意思決定に使うため
原価計算は試験のためだけのものではない
実務では、製品ごとの原価がわかって初めて「どの製品が利益を生んでいるか」を判断できます。販売価格の見直しやコスト削減の話し合いも、原価計算の数字が出発点になります。
原価の分類① 材料費・労務費・経費
発生の形態で3つに分ける
| 分類 | 内容 | 主な費目 |
|---|---|---|
| 材料費 | モノを消費したことで発生する原価 | 主要材料費、買入部品費、補助材料費、工場消耗品費 |
| 労務費 | ヒトの労働で発生する原価 | 賃金、給料、雑給、従業員賞与手当、法定福利費 |
| 経費 | 材料費・労務費以外の原価 | 外注加工賃、減価償却費、賃借料、電力料 |
ティー費目で迷ったら「モノ・ヒト・それ以外」のどれにあたるかを考えると、材料費・労務費・経費にすっきり分けられます。
製造原価にならないもの
本社の事務員の給料や広告宣伝費は、製品を作るための費用ではないため製造原価には入らず、販売費及び一般管理費になります。また、火災による損失のような異常な原因で発生したものは非原価項目として原価に含めません。
製造原価と総原価を取り違えない
- 工場で製品を作るためにかかった費用 → 製造原価
- 本社の販売・管理にかかった費用 → 販売費及び一般管理費
- 火災による損失など異常な原因の費用 → 非原価項目
原価の分類② 直接費と間接費
製品との関係で2つに分ける
原価は、特定の製品にいくらかかったか直接わかる直接費と、複数の製品に共通して発生するため直接はわからない間接費に分けられます。材料費・労務費・経費のそれぞれに直接費と間接費があり、組み合わせると6つに分類できます。
| 区分 | 直接費 | 間接費 |
|---|---|---|
| 材料費 | 直接材料費(主要材料費・買入部品費) | 間接材料費(補助材料費・工場消耗品費など) |
| 労務費 | 直接労務費(直接工の直接作業分) | 間接労務費(間接工賃金・給料など) |
| 経費 | 直接経費(外注加工賃など) | 間接経費(減価償却費・電力料など) |
経費は、外注加工賃などを除きほとんどが間接費になります。間接材料費・間接労務費・間接経費をまとめて製造間接費と呼びます。
ティー同じ直接工の賃金でも、製品を加工していた時間は直接労務費、それ以外の作業の時間は間接労務費になります。試験でもよく問われるポイントです。
間接費は「配賦」で製品に振り分ける
直接費はその製品の原価として直接集計(賦課)できますが、間接費はいったん集計してから一定の基準で製品に振り分けます。これを配賦といい、振り分けの物差しを配賦基準といいます。飲み会の会計を「たくさん飲んだ人は多めに」と割り振るイメージに近いですね。
たとえば製造間接費300,000円を、直接作業時間(製品A600時間、製品B400時間)を基準に配賦する場合は次のとおりです。
| 項目 | 製品A | 製品B | 合計 |
|---|---|---|---|
| 直接作業時間 | 600時間 | 400時間 | 1,000時間 |
| 配賦率(300,000円÷1,000時間) | 300円/時間 | 300円/時間 | - |
| 配賦額 | 180,000円 | 120,000円 | 300,000円 |
配賦基準には、直接作業時間のほか、機械作業時間、生産量、床面積(建物の減価償却費など)がよく使われます。原価の発生と関係が深い基準を選ぶことが大切です。
工業簿記の勘定の流れ
材料から売上原価までの4ステップ
材料・賃金・経費の各勘定に、当月の消費額を集計します。
直接費は仕掛品勘定に直接振り替え、間接費は製造間接費勘定に集めます。
配賦基準に従って、製造間接費を仕掛品勘定へ振り替えます。
完成した分を仕掛品から製品勘定へ、販売した分を製品から売上原価勘定へ振り替えます。
ティー4つのステップは、仕訳の借方と貸方をたどれば自然につながります。勘定連絡図を自分の手で書いてみるのがいちばんの近道です。
数値で見る製造原価の流れ
| 項目 | 金額 |
|---|---|
| 材料費+労務費+経費(当期総製造費用) | 400,000円+300,000円+200,000円=900,000円 |
| (+)期首仕掛品 | 100,000円 |
| (-)期末仕掛品 | 150,000円 |
| 当期製品製造原価 | 850,000円 |
| (+)期首製品-期末製品 | 80,000円-130,000円 |
| 売上原価 | 800,000円 |
「期首+当期投入-期末」という形は、仕掛品でも製品でも同じです。この形を覚えておけば、製造原価報告書の問題にも対応できます。
簿記2級で工業簿記を得点源にするコツ
試験での工業簿記の位置づけ
2026年9月時点で、日商簿記2級は統一試験(ペーパー試験)とネット試験のどちらも試験時間は90分、100点満点中70点以上で合格です。工業簿記は第4問・第5問で出題され、配点は40点です。ネット試験は全国のテストセンターで随時受験でき、試験終了後に自動採点で合否がわかります。最新の日程や施行休止期間は商工会議所の検定試験サイトで確認しましょう。
得点につなげる勉強法
工業簿記は解き方の型が決まっている
工業簿記は商業簿記に比べて出題パターンが絞られており、解き方の型を身につければ安定して得点しやすい分野です。材料・仕掛品・製品の勘定連絡図や、仕掛品のボックス図を毎回下書きに書く習慣をつけると、計算ミスが減ります。
- 直接工の間接作業時間分まで直接労務費に含めてしまう
- 期首仕掛品と期末仕掛品の足し引きを逆にしてしまう
- 本社の費用を製造間接費に入れてしまう
上のようなミスは、原価の分類と勘定の流れがあいまいなときに起こりがちです。問題を解く前に「これは製造原価か」「直接費か間接費か」を一つずつ確認するだけで、失点をかなり防げます。
実務でも、会計システムの製造原価報告書は「材料→仕掛品→製品→売上原価」という同じ流れで作られています。試験勉強で覚えた勘定の流れは、製造業の経理に入ったときにそのまま役立ちます。
よくある質問:工業簿記と商業簿記はどちらから勉強する?
簿記2級では商業簿記から学び始める人が多いですが、工業簿記は3級で学んだ内容とのつながりが少なく、ゼロから学んでも理解しやすい分野です。商業簿記の範囲の広さに手が止まってしまったときは、先に工業簿記を固めて得点の土台を作るのもひとつの方法です。
どちらから始める場合も、工業簿記は毎日少しずつ問題を解いて手を慣らすのが効果的です。計算の手順は、間を空けると忘れやすいためです。
工業簿記だけでは合格点に届かない
工業簿記の配点は40点なので、満点を取っても合格ラインの70点には商業簿記の得点が必要です。工業簿記で安定して得点しつつ、商業簿記も最低限の点数を確保する計画を立てましょう。
ティー苦手な論点は、解説を何度も読むより、同じ問題を2〜3回解き直すほうが定着しやすいですよ。
まとめ
今回は、工業簿記の基礎知識として原価計算の全体像を解説しました。
- 工業簿記は製造業の簿記で、製品の原価を原価計算で求める
- 原価は材料費・労務費・経費と、直接費・間接費の組み合わせで6つに分類できる
- 間接費は配賦基準を使って製品に振り分ける
- 勘定は材料→仕掛品→製品→売上原価の順に流れる
原価の分類と勘定の流れという「地図」を持っておけば、個別原価計算や総合原価計算、標準原価計算といった応用論点もスムーズに理解できます。まずは今回の内容を何度か見返して、全体像を頭に入れてみてください。
 ティー
工業簿記は苦手意識を持たれがちですが、型を覚えれば得点源になります。焦らず、全体の流れから固めていきましょう。
コメント