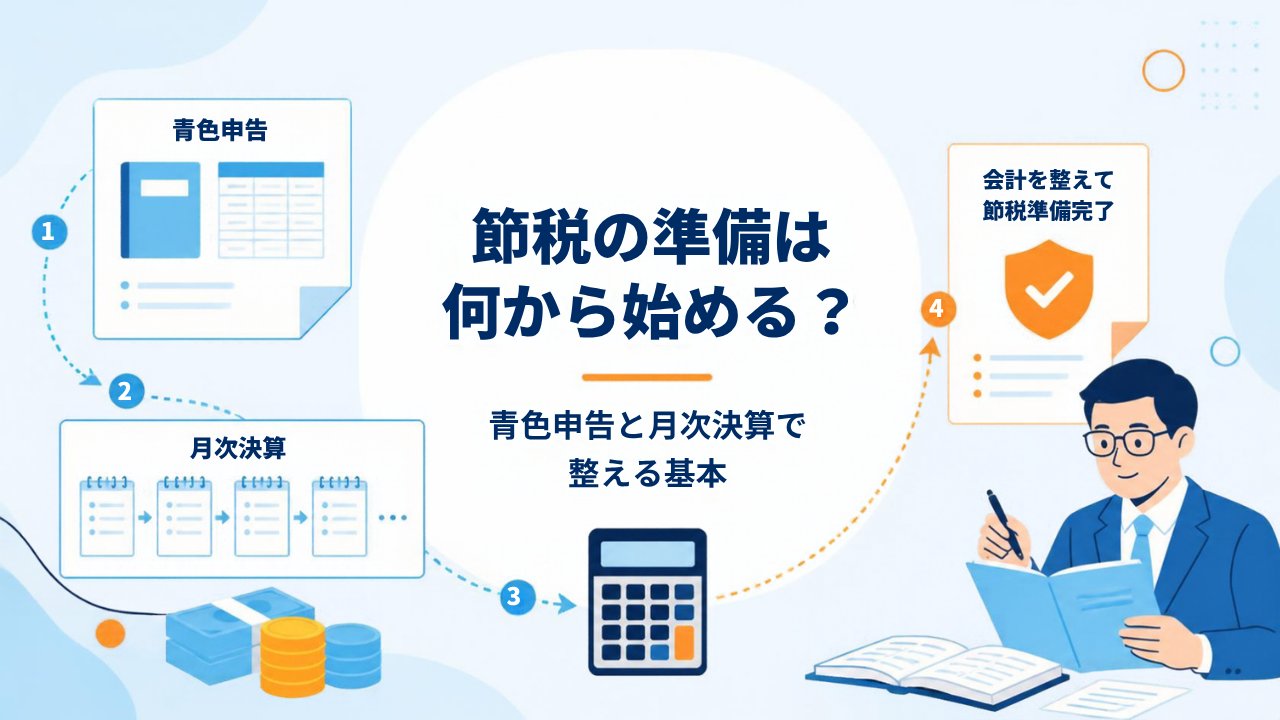
「今期は利益が出そうだから、何か節税できないか」と決算直前になって慌てた経験はないでしょうか。実は、節税の多くは事前の準備があってはじめて使えるものです。決算が近づいてからでは、選べる手段が限られてしまいます。
また、節税というと「とにかく経費を増やす」イメージを持たれがちですが、不要な支出を増やせば手元に残るお金はかえって減ります。正しい節税は、ルールを理解したうえで計画的に進めるものです。
この記事では、節税の基本的な考え方から、準備を始めるタイミング、最初に取り組むべき青色申告、節税しやすい体制づくりまでを2026年9月時点の制度にもとづいて解説します。
 ティー
節税は「決算対策」ではなく「1年間の段取り」だと考えると、うまくいきやすいですよ。
- 節税と脱税の違い、節税の3つのタイプ
- 節税の準備を始めるべきタイミング
- 最初に取り組むべき青色申告のメリットと申請期限
- 月次決算と会計システムで節税しやすい体制をつくる方法
節税とは?脱税との違いと3つのタイプ
節税は法律の範囲内で税負担を減らすこと
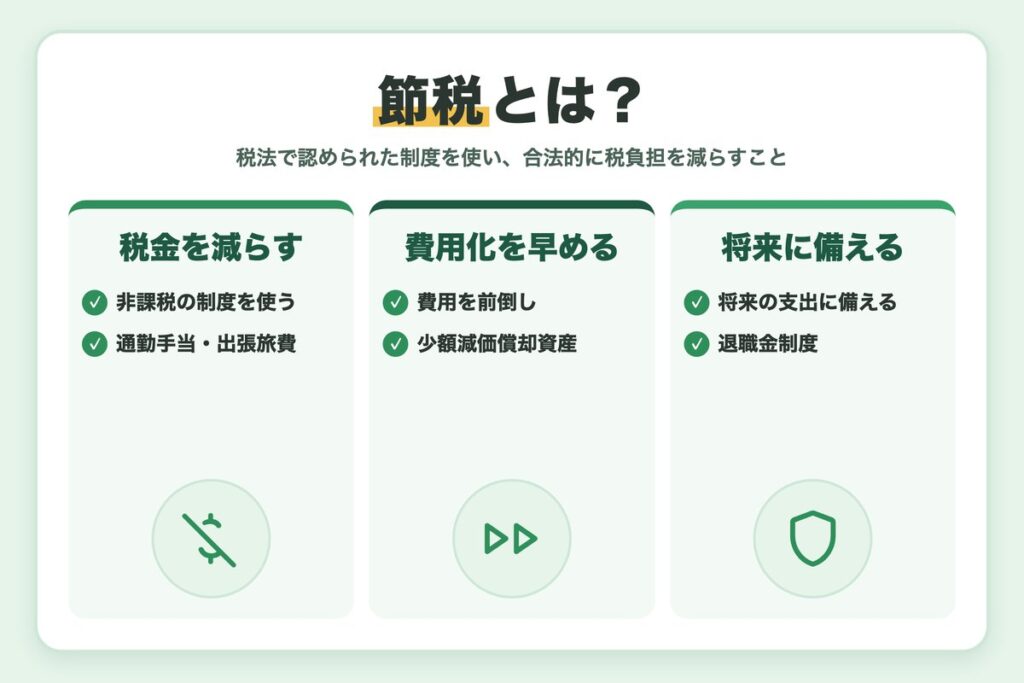
節税とは、税法で認められた制度を使って、合法的に税負担を減らすことです。一方、売上を隠したり、架空の経費を計上したりするのは脱税で、重いペナルティの対象になります。事実どおりに記録し、制度の要件を満たすことが節税の大前提です。
ティー「経費を増やせば得」と考えがちですが、事実と違う処理は節税ではありません。記録を正しく残すことが一番の土台です。
会社にかかる主な税金を把握する
会社にかかる税金は法人税だけではありません。利益に対してかかる法人税・地方法人税・法人住民税・法人事業税のほか、消費税、印紙税、固定資産税(償却資産税を含む)などがあります。節税策によって効果が出る税金は異なるので、どの税金を対象にした対策なのかを意識すると整理しやすくなります。
利益にかかる税金と、利益に関係なくかかる税金
- 利益にかかる税金:法人税、地方法人税、法人住民税(法人税割)、法人事業税
- 利益に関係なくかかる税金:消費税、印紙税、固定資産税(償却資産税を含む)、法人住民税の均等割
節税には3つのタイプがある
| タイプ | 内容 | 主な例 |
|---|---|---|
| 税金を減らす | 非課税の制度や特例を使い、税負担そのものを減らす | 通勤手当・出張旅費の非課税、1人1万円以下の飲食費の除外 |
| 費用化を早める | 費用にする時期を前倒しし、今期の税負担を抑える | 少額減価償却資産の特例、定率法の選択 |
| 将来に備える | 将来の支出に備えながら損金にする | 退職金制度、中小企業退職金共済 |
「税金を減らす」と「お金を残す」は別
たとえば税率を仮に30%として、100万円の不要な支出をした場合、減る税金は30万円ですが、残りの70万円は手元から出ていきます。節税の目的は、会社にお金を残すことだと意識しておきましょう。
ティー決算前の駆け込みの備品購入は、本当に必要なものかを一度立ち止まって考えたいですね。
青色申告の特典や承認申請の手続き、期限については、国税庁「タックスアンサー」で確認できます。
節税の準備はいつから始めるべき?
期首から始めないと使えない節税がある
節税策の中には、事業年度の早い段階で手続きしないと使えないものがあります。代表的なのが役員報酬です。毎月の役員報酬は原則として事業年度開始から3か月以内に決める必要があり、役員賞与を損金にする事前確定届出給与にも届出期限があります。
ティー役員報酬は、期首に決めた金額を原則として期中に変えられません。期首の段階で1年間の利益の見通しを立てておくことが大切です。
決算の2〜3か月前には利益の見込みを確認する
期中は月次の数字をもとに利益の着地見込みを確認し、遅くとも決算の2〜3か月前には、設備投資や賞与、制度の見直しなどの対策を検討します。たとえば3月決算の会社なら、12月から1月ごろが検討のタイミングです。決算日を過ぎてからできることはほとんどありません。
決算直前の節税でよくある失敗
- 必要のない備品をまとめて購入し、手元資金が減ってしまう
- 決算賞与の要件を満たさず、損金にならない
- 期末に購入した設備を事業に使い始めておらず、減価償却費を計上できない
1年間の節税スケジュール
役員報酬の決定、事前確定届出給与の届出、旅費規程や福利厚生制度の見直しを行います。
月次決算で利益の推移を確認し、必要な設備投資の時期を検討します。
利益の着地見込みを出し、設備の購入や従業員への決算賞与などの対策を最終判断します。
従業員への決算賞与を未払計上で損金にする場合は、期末までに支給額を各人に通知し、期末から1か月以内に支払うなどの要件を満たすようにします。
申告書の作成とあわせて、翌期の役員報酬や投資計画を考え始めます。
節税の第一歩は青色申告から
青色申告の主なメリット
法人税の申告には青色申告と白色申告がありますが、節税を考えるなら青色申告が前提です。主なメリットは次のとおりです。
- 赤字(欠損金)を翌期以降10年間繰り越して、黒字と相殺できる(平成30年4月1日以後に開始した事業年度の欠損金)
- 資本金1億円以下の中小法人などは、赤字の年に前期の法人税の還付を受けられる(欠損金の繰戻し還付)
- 中小企業者等の少額減価償却資産の特例(令和8年4月1日以後の取得分は40万円未満)を使える
- 特別償却や税額控除などの優遇税制を使える
欠損金の繰越控除は、中小法人等であれば所得の全額まで使えますが、それ以外の法人は所得の50%が上限です(国税庁 No.5762)。
青色申告の承認申請の期限
期限を過ぎると、その期は白色申告になる
新しく設立した法人は、設立の日以後3か月を経過した日と最初の事業年度終了の日のいずれか早い日の前日までに「青色申告の承認申請書」を提出します。
すでに白色申告をしている法人は、青色申告をしたい事業年度の開始の日の前日までに提出が必要です。
ティー設立したばかりの会社は、登記や口座開設で忙しい時期に期限が来ます。設立のときに出す他の届出と一緒に提出してしまうのが確実ですよ。
帳簿の記録と保存も要件
青色申告では、日々の取引を正規の簿記の原則に従って帳簿に記録し、帳簿や書類を原則7年間保存する必要があります。欠損金が生じた事業年度は、繰越控除を使うために10年間の保存が必要です。
個人事業主も青色申告が基本
青色申告は法人だけの制度ではありません。個人事業主やフリーランスにも、青色申告特別控除や純損失の繰越しなどのメリットがあります。控除額は帳簿の付け方や申告方法によって変わるため、国税庁の最新の案内で要件を確認しておきましょう。
月次決算と会計システムで「節税できる体制」をつくる
月次決算で利益をリアルタイムに把握する
節税の判断には、その時点での正確な利益の数字が欠かせません。記帳を月末にまとめて行うのではなく、銀行明細やクレジットカードの取引を会計システムに自動で取り込み、毎月の損益を確認できる状態にしておくと、対策を打つタイミングを逃しにくくなります。
ティー月次の数字が翌月の早い時期に出るようになると、節税だけでなく資金繰りの判断もしやすくなります。
証憑の電子化でミスと手間を減らす
領収書や請求書を電子で保存しておけば、1人1万円以下の飲食費の記録や、少額減価償却資産の管理など、節税の要件を満たすための記録も探しやすくなります。電子帳簿保存法のルールに沿った保存方法を選ぶことも大切です。
税理士とこまめに情報を共有する
節税策は会社の状況によって向き不向きがあり、個別の判断が必要な場面も多くあります。月次の数字を早めに共有しておけば、顧問の税理士さんから具体的なアドバイスを受けやすくなります。
- 会計システムへの取引の取り込みは自動化できているか
- 月次の損益を翌月の早い時期に確認できているか
- 役員報酬や届出の期限をカレンダーで管理しているか
- 決算3か月前に税理士と打ち合わせる予定を入れているか
節税の準備でよくある質問
Q. 赤字の年でも節税を考える必要はありますか?
A. あります。青色申告であれば赤字(欠損金)を翌期以降10年間繰り越せるため、赤字の年の記録を正しく残しておくことが将来の節税につながります。また、法人住民税の均等割のように、赤字でもかかる税金があります。
Q. 節税の準備は会計ソフトだけでできますか?
A. 記帳や月次の損益の確認は会計ソフトで効率化できますが、役員報酬の決め方や届出の期限など判断が必要なものは、税理士と相談しながら進めるのが安全です。
関連記事:減価償却で節税する方法とは?少額資産の3つの処理と中小企業の注意点
まとめ
- 節税は法律の範囲内で税負担を減らすこと。不要な支出はかえってお金を減らす
- 役員報酬など期首に決めないと使えない節税がある
- 決算の2〜3か月前には利益の見込みを出して対策を判断する
- 青色申告は欠損金の10年繰越や少額減価償却資産の特例など、節税の土台になる
- 月次決算と会計システムで、数字をすぐに確認できる体制をつくる
効果的な節税は、特別なテクニックよりも、正しい制度の理解と早めの準備で決まります。まずは青色申告と月次決算の体制を整え、そのうえで自社に合った節税策を選んでいきましょう。
ティーこのブログでは減価償却や役員報酬、交際費などの節税策も個別に解説しています。気になるテーマから読んでみてくださいね。

コメント