取引先と契約を結んだり、手形を振り出したりするときに欠かせないのが収入印紙です。金額が大きくなるほど印紙税も高くなるため、「少しでも抑える方法はないの?」と感じている担当者の方も多いのではないでしょうか。
印紙税は、文書の種類と記載金額で税額が決まる税金です。そのため、支払手形を複数枚に分けたり、消費税額の書き方を工夫したりすることで、負担が変わることがあります。一方で、紙の手形そのものが2026年度末に向けて廃止の方向に進んでおり、印紙税の考え方も「電子化」を抜きには語れなくなっています。
この記事では、印紙税の基本から、支払手形を分割したときの計算例、分割でかえって高くなるケース、電子化による見直しまでを2026年9月時点の情報で解説します。
 ティー
手形の分割は昔からある工夫ですが、今は「そもそも紙の手形をやめる」選択肢も現実的です。両方の視点で見ていきましょう。
- 印紙税がかかる文書と、貼り忘れたときのペナルティ
- 支払手形を分割したときの印紙税の計算例と注意点
- 紙の手形の廃止の流れと、電子化で印紙税がかからなくなる理由
- 手形以外でできる印紙税の節約ポイント
印紙税とは?かかる文書と納付のしかた
課税文書は第1号から第20号まで
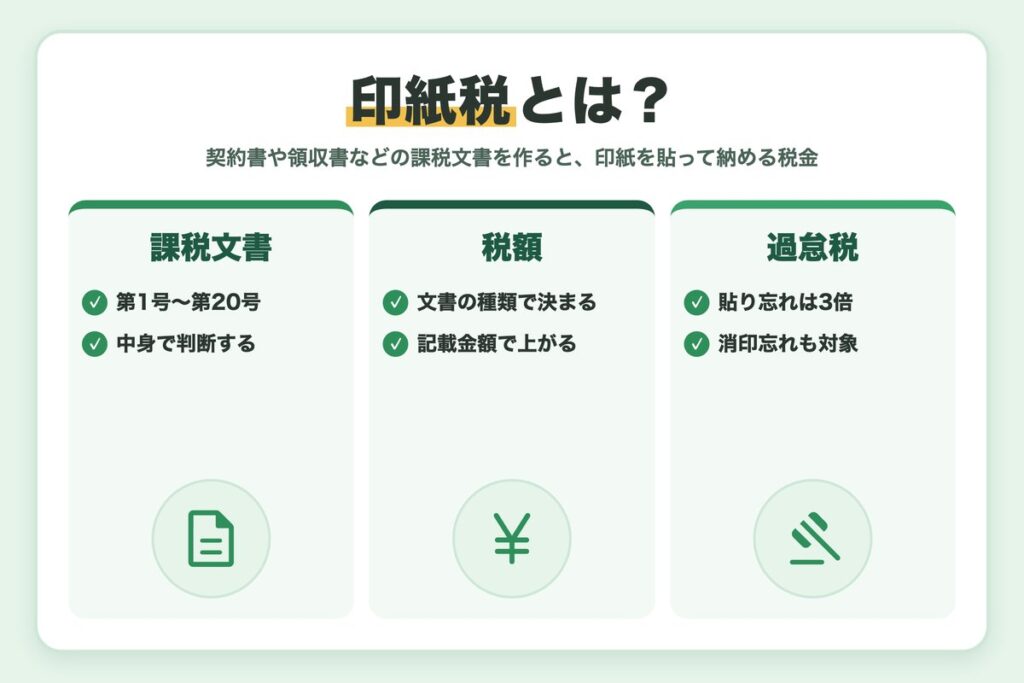
印紙税は、契約書や領収書などの「課税文書」を作成したときにかかる税金です。課税文書は第1号から第20号までに分類されており、文書の種類と記載金額によって税額が決まります。
ティータイトルが「契約書」でなくても、書かれている内容によって課税文書になることがあります。文書の名前ではなく中身で判断するのがコツです。
実務でよく使う文書と税額の例
| 文書 | 主な例 | 税額の例 |
|---|---|---|
| 第1号文書 | 不動産売買契約書、金銭消費貸借契約書 | 記載金額1万円未満は非課税、1万円以上10万円以下は200円 |
| 第2号文書 | 工事請負契約書、注文請書 | 記載金額1万円未満は非課税、1万円以上100万円以下は200円 |
| 第3号文書 | 約束手形、為替手形 | 手形金額10万円未満は非課税、10万円以上100万円以下は200円 |
| 第17号文書 | 売上代金の領収書 | 受取金額5万円未満は非課税、5万円以上100万円以下は200円 |
金額が上がるにつれて税額も段階的に上がります。詳しくは国税庁の印紙税額の一覧表(その1)・(その2)で確認できます。
貼り忘れ・消印忘れのペナルティ
印紙税は、課税文書に収入印紙を貼り、消印することで納付します。
過怠税に注意
収入印紙を貼らなかった場合、本来の印紙税額とその2倍の合計、つまり3倍の過怠税がかかります。税務調査の前に自主的に申し出れば1.1倍に軽減されます。
貼った印紙に消印をしなかった場合も、消印していない印紙の額面と同額の過怠税がかかります。過怠税は法人税の損金になりません(国税庁 No.7131)。
契約書や手形など文書ごとの印紙税額は、国税庁「タックスアンサー」の印紙税の項目で確認できます。
支払手形を分割すると印紙税が変わる仕組み
約束手形の印紙税額表
約束手形・為替手形(第3号文書)の印紙税額は、手形金額に応じて次のように決まっています。高額の部分を抜き出すと次のとおりです。
| 手形金額 | 印紙税額 |
|---|---|
| 5,000万円超1億円以下 | 2万円 |
| 1億円超2億円以下 | 4万円 |
| 2億円超3億円以下 | 6万円 |
| 3億円超5億円以下 | 10万円 |
| 5億円超10億円以下 | 15万円 |
| 10億円超 | 20万円 |
4億円の手形を2枚に分けた計算例
4億円の支払手形を1枚で振り出すと、印紙税は10万円です。これを2億円の手形2枚に分けると、4万円×2枚で8万円となり、2万円の差が生まれます。
| 振り出し方 | 印紙税 |
|---|---|
| 4億円×1枚 | 10万円 |
| 2億円×2枚 | 4万円×2枚=8万円 |
ティー1回あたり2万円の差でも、同じような手形を毎月振り出していれば1年では大きな金額になります。まずは自社の振出し実績を確認してみましょう。
分割でかえって高くなるケースもある
税額の区分は金額に比例していないため、分け方によっては負担が増えます。たとえば3億円の手形は1枚なら6万円ですが、1億5,000万円×2枚にすると4万円×2枚で8万円になります。
分割する前に必ず税額表で試算する
「分ければ安くなる」とは限りません。1枚の場合と分割した場合の合計税額を、振り出す前に税額表で比べましょう。
分割すると振出し・管理の手間も増えます。取引先の了承や資金繰りへの影響もあわせて検討が必要です。
紙の手形は廃止の方向へ。電子化なら印紙税はかからない
2026年度末に向けた紙の手形・小切手の廃止
政府と金融業界は、紙の約束手形の利用廃止と小切手の全面的な電子化を進めています。銀行界は、2026年度末(2027年3月末)までに電子交換所での手形・小切手の交換枚数をゼロにすることを最終目標とし、2027年度初から電子交換所での交換を廃止する方針を掲げています。期限より前に取扱いを縮小する金融機関もあります(金融庁「手形・小切手機能の全面的な電子化について」)。
紙の手形を受け取る側も準備が必要
でんさい・振込には収入印紙が不要
代わりの手段として使われるのが、電子記録債権(でんさいなど)や振込です。印紙税は紙の「文書」にかかる税金なので、紙の手形を振り出さない電子記録債権には収入印紙を貼る必要がありません。支払手形の分割で数万円を抑えるより、電子化で印紙税そのものをなくすほうが効果は大きいといえます。
ただし、でんさいの利用には取引金融機関ごとの手数料がかかります。印紙代だけでなく、手形の用紙代や郵送・保管の手間、紛失リスクまで含めて比較すると、自社にとっての効果が判断しやすくなります。
ティーでんさいに切り替えると、紙の手形の保管や期日の管理も電子データで行えるようになり、経理の手間も減らせます。
電子契約やPDF送付も同じ考え方
契約書も同様で、電子契約サービスやPDFのメール送付で契約を締結し、紙の原本を交付しない場合は課税文書の作成にあたらないというのが国税庁の考え方です(国税庁 質疑応答事例)。ただし、後から紙の原本を別途交付すると課税の対象になるので注意しましょう。
手形以外でもできる印紙税の節約ポイント
消費税額を区分して記載する
第1号・第2号・第17号文書では、消費税額等を区分して記載するか、税込価格と税抜価格を両方記載すれば、税抜金額で印紙税額を判定できます。たとえば「請負金額1,100万円 うち消費税額等100万円」と書けば記載金額は1,000万円となり、税額は2万円ではなく1万円です(国税庁 No.7124)。「税込」とだけ書くと税込金額で判定されます。
控えのコピーの扱いを確認する
契約書を相手方と自社で1通ずつ持つ場合、両方に印紙が必要です。控えをコピーで保管するだけなら通常は課税文書になりませんが、コピーに署名や押印をすると原本と同じ扱いになることがあります。社内ルールを決めておくと安心です。
実務担当者のチェックリスト
- 文書の種類(何号文書か)を最初に確認している
- 記載金額と消費税の書き方を確認している
- 手形を分割する場合は1枚の場合と税額を比べている
- 紙の手形・契約書を電子化できないか検討している
- 印紙の貼付と消印を二重チェックしている
ティー印紙税は金額こそ小さく見えますが、件数が多い会社ほど積み上がります。判断に迷う文書は、税務署や顧問の税理士さんに確認するのがおすすめです。
よくある質問:領収書の収入印紙はいくらから必要?
売上代金の領収書(第17号文書)は、受取金額が5万円未満であれば非課税です。この場合も、消費税額等を区分して記載していれば税抜の金額で判定します。たとえば「53,900円(うち消費税額等4,900円)」と書いた領収書は、税抜49,000円で判定されるため、収入印紙は不要です。
また、クレジットカードで代金を受け取ったときに、領収書へカード決済である旨を記載した場合は、金銭の受取書にあたらないため印紙はいりません。
電子で発行した領収書には印紙がいらない
ティー領収書の書き方ひとつで印紙が不要になるケースは意外とあります。発行時のテンプレートに消費税額の欄を入れておくと安心ですね。
関連記事:節税の準備は何から始める?青色申告と月次決算で整える基本
まとめ
- 印紙税は文書の種類と記載金額で決まり、貼り忘れは3倍の過怠税
- 支払手形は分割で安くなる場合もあるが、高くなる場合もあるので必ず試算する
- 紙の手形は2026年度末に向けて廃止の方向。でんさいや振込なら印紙税はかからない
- 契約書は消費税額の区分記載や電子契約で負担を抑えられる
支払手形の分割は、今でも使える印紙税の工夫のひとつです。ただ、紙の手形そのものがなくなりつつある今は、電子化まで含めて見直すことで、印紙代だけでなく手形の保管や郵送の手間も減らせます。
 ティー
「手形をどう分けるか」から「手形をどうなくすか」へ。経理のペーパーレス化とあわせて考えてみてくださいね。

コメント