管理会計は経営の意思決定に役立てるための会計です。ただ、複数の案から1つを選ぶとき、「どのコストを判断材料に入れて、どのコストを外すのか」がわからず、計算問題で手が止まってしまう方も多いのではないでしょうか。
そこで押さえておきたいのが「埋没原価」と「機会原価」です。どちらも簿記1級の原価計算(業務的意思決定)で頻出の用語で、実務でもそのまま使える考え方です。
この記事では、意思決定で使う原価の分類から、埋没原価と機会原価の意味、数字を使った計算例、実務でありがちな判断ミスまでを順番に解説します。
 ティー
埋没原価と機会原価は、言葉だけで覚えようとするとすぐに混乱します。「過去のお金」と「あきらめた利益」とイメージで覚えるのがコツですよ。
- 意思決定で使う関連原価と無関連原価の違い
- 埋没原価と機会原価の意味と具体例
- 簿記1級レベルの計算例での使い方
- 実務でありがちな判断ミスと防ぎ方
意思決定で使う原価の分類
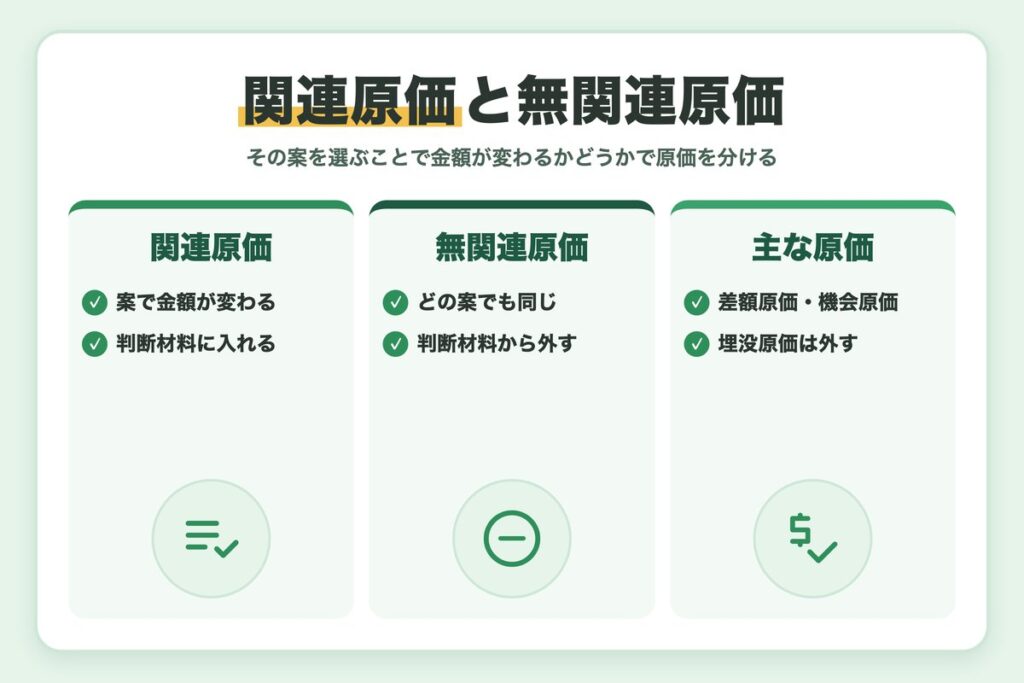
意思決定会計では、原価を「その意思決定によって金額が変わるかどうか」で分類します。ここを最初に押さえておくと、埋没原価と機会原価がすっきり理解できます。
関連原価と無関連原価
案の選び方によって金額が変わる原価を関連原価、どの案を選んでも金額が変わらない原価を無関連原価といいます。意思決定で比較するのは関連原価だけで、無関連原価は判断材料から外します。
関連原価を見分ける質問
「A案とB案のどちらを選んでも、この金額は同じか?」と自分に問いかけてみましょう。同じなら無関連原価、変わるなら関連原価です。
差額原価・機会原価・埋没原価の関係
関連原価の代表が、案ごとの原価の差である「差額原価」と、選ばなかった案から得られたはずの利益である「機会原価」です。一方、無関連原価の代表が「埋没原価」です。
| 分類 | 主な原価 | 意思決定での扱い |
|---|---|---|
| 関連原価 | 差額原価、機会原価 | 判断材料に入れる |
| 無関連原価 | 埋没原価 | 判断材料から外す |
比べるのは「これから変わるお金」だけ
ティー表の「判断材料から外す」がポイントです。計算を始める前に、どの原価がどちらに入るかを仕分けておきましょう。
簿記1級の出題範囲や試験日程は、日本商工会議所「商工会議所の検定試験」の公式サイトで確認できます。
埋没原価とは
埋没原価(サンクコスト)とは、すでに発生していて、今後どの案を選んでも取り戻せない原価のことです。過去に「埋没」してしまったコストなので、将来の意思決定には影響を与えません。
身近な例で考える
2泊3日の旅行で、キャンプをする案とサーフィンをする案を比べるとします。どちらも自家用車で行く前提なら、すでに払った車の購入代金や毎月の保険料は、どちらの案を選んでも変わりません。これが埋没原価です。
比べるべきなのは、キャンプならテントのレンタル代や食材費、サーフィンならボードのレンタル代やホテル代といった、選んだ案によって変わる費用です。
ティー旅行や買い物の計画でも、私たちは無意識に埋没原価と機会原価を使い分けています。身近な例に置き換えると理解が早いですよ。
簿記1級で問われる典型パターン
簿記1級では、「旧設備を新設備に取り替えるべきか」という問題がよく出題されます。このとき、旧設備の取得原価や帳簿価額はすでに支払ったお金なので埋没原価です。ただし、旧設備の売却収入や、売却損による税金の節約額は将来のキャッシュフローに影響するので、判断材料に含めます。
「もったいない」が判断を狂わせる
「ここまでお金をかけたのだから、やめるのはもったいない」と、埋没原価に引きずられて損な選択を続けてしまうことを「サンクコスト効果(コンコルド効果)」といいます。管理会計では、過去の支出は判断から切り離して考えるのが鉄則です。
機会原価とは
機会原価とは、ある案を選んだことで、選ばなかった案から得られたはずの利益のことです。「あきらめた利益」と言い換えるとイメージしやすいでしょう。
旅行の例で考える
先ほどの旅行の例で、サーフィン案で泊まるホテルの口コミを投稿すると1万円のキャッシュバックがもらえるとします。キャンプ案を選ぶと、この1万円はもらえません。つまり、キャンプ案を選んだときの機会原価は1万円です。
機会原価は帳簿に記録されない
機会原価は実際にお金が出ていくわけではないので、会計帳簿には記録されません。そのため、意識しないと見落としやすいのが特徴です。自社の倉庫を使う案を検討するなら、その倉庫を他社に貸した場合の賃料収入が機会原価になる、といった具合に「他に使い道はないか」を考えるクセをつけましょう。
ティー帳簿に出てこないからこそ、会議の資料に「別の案を選んでいたら得られた利益」を添えておくと議論が深まります。
複数の案があるときの機会原価
選ばなかった案が複数ある場合、機会原価はその中で最も大きい利益を用います。すべての案の利益を合計するわけではないので注意しましょう。
- 機会原価は「選ばなかった案の利益」
- 実際の支出がないので帳簿には出てこない
- 選ばなかった案が複数あるときは最大のものを使う
計算例で埋没原価と機会原価を使い分ける
ここでは、簿記1級の問題でも出てくるパターンを簡単にした例で、実際に計算してみましょう。
設例:売れ残った製品をどうするか
型落ちになった製品の在庫があり、この製品の製造にはすでに500,000円かかっています。選択肢は次の2つです。
- A案:このまま処分業者に120,000円で売却する
- B案:150,000円の追加加工をして、350,000円で販売する
| 項目 | A案(そのまま売却) | B案(追加加工して販売) |
|---|---|---|
| 収入 | 120,000円 | 350,000円 |
| 追加加工費 | 0円 | 150,000円 |
| 差引利益 | 120,000円 | 200,000円 |
| 過去の製造原価 | 500,000円(埋没原価) | 500,000円(埋没原価) |
解き方のポイント
すでにかかった製造原価500,000円は、どちらの案を選んでも取り戻せないので埋没原価です。判断から外して、これから増える収入と費用だけを比べます。
B案の差引利益は350,000円-150,000円=200,000円、A案は120,000円なので、B案のほうが80,000円有利です。また、B案を選んだ場合の機会原価は、あきらめたA案の利益120,000円になります。
埋没原価を入れてしまうとどうなるか
500,000円を含めて計算すると、A案は380,000円の損失、B案は300,000円の損失になり、「どちらも赤字だから何もしない」と誤った判断をしがちです。何もしなければ在庫はお金を生まないので、過去の支出にとらわれない判断が大切です。
ティー赤字の数字が並ぶと慌てがちですが、まずは埋没原価を外して比べ直すのが鉄則です。
実務でありがちな判断ミスと防ぎ方
ここからは試験対策の解説ではあまり触れられない、実務での注意点です。埋没原価と機会原価は、社内の会議でも無意識に混同されていることがよくあります。
導入済みシステムの費用にこだわってしまう
「高いお金を払って導入した会計システムだから使い続けるべきだ」という議論はよくあります。しかし、すでに払った導入費用は埋没原価です。比べるべきなのは、今後の利用料や保守費用、手作業にかかる工数など、これから発生するコストです。
埋没原価に引きずられた判断の例
- 導入費用を回収するまで、合わないシステムを使い続ける
- 過去の開発費を理由に、不採算の事業を続ける
- 高く仕入れた在庫だからと、値引きせずに持ち続ける
減価償却費を判断材料に入れてしまう
既存設備の減価償却費は、過去に支払った取得原価を配分しているだけなので、意思決定の場面では埋没原価として扱うのが基本です。損益計算書の数字をそのまま使うと、この点を見落としやすいので注意しましょう。
社員の時間という機会原価を無視する
「社内でやれば外注費がかからないから安い」と考えがちですが、社員がその作業に使う時間を、本来の業務に使っていたら得られたはずの成果が機会原価です。人件費がかからないように見える作業ほど、機会原価を意識することが大切です。
判断の前に確認したい3つの質問
- その費用は、これから変わるお金か、すでに払ったお金か
- 選ばなかった案で得られたはずの利益はいくらか
- 比べているのは総額か、1個あたりの単価か
よくある質問:埋没原価と固定費は同じもの?
埋没原価と固定費は同じものではありません。固定費は操業度に関係なく発生するという「発生の仕方」による分類で、埋没原価は意思決定に影響するかどうかという「判断での使い方」による分類です。
たとえば、これから契約するかどうかを選べる設備のリース料は固定費ですが、案によって発生するかどうかが変わるなら関連原価です。反対に、すでに支払っていて取り戻せない費用は、固定費でも変動費でも埋没原価になります。
ティー「固定費だから判断から外していい」とは限りません。その費用がこれから変わるかどうかで考えましょう。
関連記事:関連記事
まとめ
今回は、管理会計における埋没原価と機会原価について解説しました。
- 意思決定では、案によって変わる関連原価だけを比べる
- 埋没原価は、すでに発生して取り戻せない過去の原価で、判断から外す
- 機会原価は、選ばなかった案から得られたはずの利益で、判断に含める
- 簿記1級では設備取替や追加加工の問題で問われやすい
- 実務では導入済みシステムの費用や社員の時間の扱いに注意する
埋没原価と機会原価を意識するだけで、「もったいないから続ける」「タダだから社内でやる」といった思い込みから抜け出せます。試験対策はもちろん、日々の仕事の判断にもぜひ役立ててください。
ティー簿記1級の意思決定の問題は、まず「埋没原価に線を引いて消す」ところから始めると解きやすくなります。ぜひ試してみてくださいね。
簿記1級の仕訳をアプリで練習する
この記事で解説した「業務的意思決定」は、私が作ったアプリ「簿記1級 仕訳トレーニング」でも問題を解いて練習できます。各論点の最初の問題は無料で解けるので、スキマ時間の復習に使ってみてください。