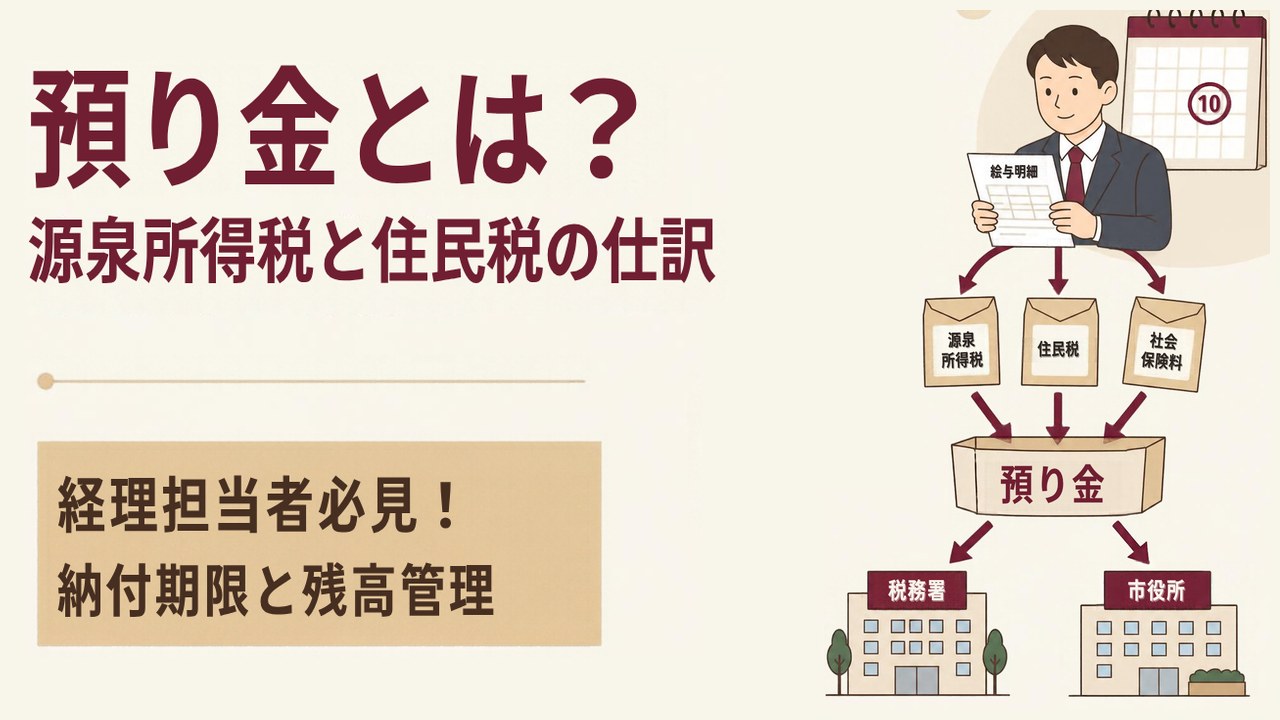
月次決算で預り金の残高を見たとき、「前月の残高がそのまま残っている」「なぜかマイナスになっている」と手が止まったことはありませんか。預り金は毎月の給与のたびに動く科目なので、一度ずれると原因を探すのに時間がかかります。
この記事では、上場企業の経理として会計システムにも関わってきた私の目線で、預り金の仕訳と残高管理を実務の手順に落として整理します。特に、内訳別の残高検証表と、差額の原因を当てる早見表、年間カレンダーを使った確認方法が中心です。
 ティー
預り金は、会社のお金ではなく「従業員などから預かって、国や市区町村に渡すお金」です。残高の中身を説明できる状態にしておくのがゴールですよ。
- 預り金の中身と補助科目の切り方
- 源泉所得税・住民税(特別徴収)の仕訳と納付期限
- 社会保険料の月ズレと年末調整の仕訳
- 残高が合わない典型的な原因と確認手順
- 税務調査・監査の見られ方とシステム連携のコツ
預り金とは?中身と補助科目の切り方
預り金は「一時的に預かって払う」負債
預り金は、従業員や取引先などから一時的に預かり、後で本人や第三者に支払うお金を処理する負債の科目です。経理で一番よく使うのは、給与から天引きした源泉所得税、住民税、社会保険料です。
ほかにも、従業員の親睦会費や社内積立、立替の精算待ちのお金なども預り金で処理します。取引先から受け取った保証金や敷金は、返す時期が1年を超えるなら預り保証金(固定負債)として分けておくと、決算書で正しく表示できます。
補助科目は「納付先と期限」で切る
補助科目は、納付先と納付期限が同じものを1つにまとめるのが基本です。こうしておくと、補助科目の残高がそのまま「次に払う金額」になり、残高の確認がしやすくなります。
| 補助科目 | 中身 | 納付先 | 納付期限(原則) |
|---|---|---|---|
| 源泉所得税 | 給与・賞与・退職金・報酬の源泉税 | 税務署 | 支払った月の翌月10日 |
| 住民税 | 特別徴収した住民税 | 従業員の住所地の市区町村 | 徴収した月の翌月10日 |
| 社会保険料 | 健康保険・介護保険・厚生年金 | 年金機構・健保組合(口座振替) | 翌月末日 |
| 雇用保険料 | 雇用保険の本人負担分 | 労働局(年度更新) | 年1回まとめて精算 |
| その他 | 親睦会費・社内積立など | 社内 | 規程に従う |
源泉所得税は給与と報酬で分けると楽
源泉所得税の納付書は、給与・退職金用と報酬・料金用で別になっています。件数が多い会社は「源泉所得税(給与)」「源泉所得税(報酬)」と補助科目を分けると、納付書との照合が一目でできます。
ティー補助科目を細かくしすぎると、給与システムの連携設定が複雑になります。まずは表の5つから始めて、必要に応じて増やすのがおすすめです。
源泉所得税の預り金|給与支払と納付の仕訳
給与支払時の仕訳
ここでは、従業員50名の会社で9月の給与総支給額が15,000,000円だったとします。金額は説明用の仮の数値です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 給与手当 | 15,000,000 | 預り金(社会保険料) | 2,200,000 |
| 預り金(雇用保険料) | 75,000 | ||
| 預り金(源泉所得税) | 480,000 | ||
| 預り金(住民税) | 650,000 | ||
| 普通預金 | 11,595,000 |
納付時の仕訳と納付期限
源泉所得税は、給与を実際に支払った月の翌月10日までに納付します。期限が土日・祝日なら、休日明けの日が期限です。9月分の源泉所得税480,000円を10月に納めたときの仕訳は次のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 預り金(源泉所得税) | 480,000 | 普通預金 | 480,000 |
給与の支給人員が常時10人未満の会社は、税務署に申請して納期の特例を受けると、1月〜6月分を7月10日、7月〜12月分を翌年1月20日の年2回にまとめて納付できます。対象は給与や退職金、税理士・弁護士などの一定の報酬の源泉税に限られます。
賞与・退職金・報酬も同じ預り金に入る
賞与や退職金の源泉税も、支払った月の翌月10日が期限です。退職金は、本人から「退職所得の受給に関する申告書」が出ていないと20.42%で源泉徴収するため、退職者が出た月は源泉の金額が大きく動くと覚えておくと、残高の確認で慌てません。
令和8年分の月々の源泉徴収は、令和7年度の改正を反映した「令和8年分 源泉徴収税額表」で計算します。また、令和8年度の改正(原則2026年12月1日施行)で基礎控除と給与所得控除の最低保障額が引き上げられ、12月に行う年末調整など12月以後の源泉徴収事務が変わります。11月までの源泉徴収は従来どおりです。
ティー源泉税の納付が1日でも遅れると、不納付加算税や延滞税の対象になります。経理の中で「10日の納付」はいちばん落とせない期限です。
住民税(特別徴収)の預り金|6月の切替と退職時の処理
毎月の仕訳と6月の年度切替
住民税の特別徴収は、6月から翌年5月までの12回に分けて給与から天引きします。毎年5月に市区町村から特別徴収税額の決定通知書が届き、6月給与から新しい金額に変わります。納付は、徴収した月の翌月10日までです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 預り金(住民税) | 650,000 | 普通預金 | 650,000 |
年税額を12で割った100円未満の端数は、最初の6月分にまとめて徴収します。たとえば年税額123,456円なら、7月以降は月10,200円、6月は11,256円です。6月だけ金額が違うのは正常なので、通知書の6月分の欄と照合しましょう。
退職者・普通徴収への切替
従業員が退職したら、翌月10日までに「給与所得者異動届出書」を市区町村に出します。6月〜12月の退職は、本人が申し出れば残りを一括で徴収し、申し出がなければ普通徴収に切り替えます。1月〜4月の退職は、5月31日までに払う給与や退職金が残りの税額を超えるなら、原則として一括で徴収します。
たとえば月額10,000円の人が1月末に退職すると、1月給与で1月分と2月〜5月分をあわせた50,000円を徴収します。翌月の納付額がいつもより多くなるので、異動届の控えと一緒に確認します。
納期の特例は源泉所得税と別の申請
住民税にも、従業員が常時10人未満なら6月〜11月分を12月10日、12月〜翌年5月分を6月10日にまとめて納める納期の特例があります。申請先は従業員の住所地の市区町村で、税務署への申請とは別です。片方だけ承認されている会社もあるので、承認通知を確認しておきましょう。
ティー住民税は市区町村ごとに納付書が分かれます。納付先の数が多い会社ほど、異動届の出し忘れが残高のずれにつながりやすいです。
社会保険料などの預り金と年末調整の仕訳
社会保険料は「翌月控除」の月ズレに注意
社会保険料は、当月の給与から前月分を控除し、前月分を当月末に納付するのが一般的です(翌月控除)。4月分の保険料は5月給与で控除し、5月末に口座振替で納めます。2026年4月分からは、健康保険料にあわせて子ども・子育て支援金の徴収も始まっています。
8月分の保険料を9月末に納めた仕訳は次のとおりです。会社負担分は法定福利費で処理します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 預り金(社会保険料) | 2,200,000 | 普通預金 | 4,454,000 |
| 法定福利費 | 2,254,000 |
月末が土日で引き落としが翌月になると、その月末は1か月分の預り金が残ったままになります。また、当月分を当月給与で控除する会社(当月控除)は、残高の見え方が変わるので、自社がどちらかを最初に確認しておきましょう。
年末調整の仕訳
12月の給与で年末調整をし、還付が620,000円、追加の徴収が90,000円だった例です。12月分の通常の源泉税は480,000円とします。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 給与手当 | 15,000,000 | 預り金(源泉所得税) | 570,000 |
| 預り金(源泉所得税) | 620,000 | 預り金(社会保険料) | 2,200,000 |
| 預り金(住民税) | 650,000 | ||
| 預り金(雇用保険料) | 75,000 | ||
| 普通預金 | 12,125,000 |
源泉所得税の残高は、480,000円+90,000円−620,000円でマイナス50,000円になります。還付しきれない分は、翌月以降に納める源泉税から差し引きます。1月の源泉税が470,000円なら、2月10日の納付は420,000円です。1月10日の納付額がゼロでも、納付書(所得税徴収高計算書)は提出します。
ティー年末にマイナス残高が残るのは正常なケースです。決算期末にあたる会社は、立替金などの資産に振り替えて表示するか、監査人と事前に方針をすり合わせておきましょう。
預り金の残高が合わない原因と確認手順
内訳別の残高検証表をつくる
残高確認のコツは、補助科目ごとに「あるべき残高」を出して帳簿と並べることです。給与が25日払い・社会保険料が月末振替の会社なら、月末のあるべき残高は「当月に控除した源泉税と住民税」だけになります。
| 補助科目 | 帳簿残高 | あるべき残高 | 差額 |
|---|---|---|---|
| 源泉所得税 | 510,630 | 480,000 | 30,630 |
| 住民税 | 650,000 | 650,000 | 0 |
| 社会保険料 | 0 | 0 | 0 |
| その他(親睦会費) | 135,000 | 135,000 | 0 |
| 合計 | 1,295,630 | 1,265,000 | 30,630 |
この例の差額30,630円は、8月に支払った税理士報酬300,000円の源泉税を、9月10日の納付書に入れ忘れたものでした。給与だけを見ていると、報酬の源泉は漏れやすいポイントです。
ティー差額の金額を見るだけで、原因の見当がつくことが多いです。「1か月分ぴったり」なのか「端数」なのかをまず確認しましょう。
差額の原因の早見表
| 原因 | 差額が出やすい時期 | 見分け方 |
|---|---|---|
| 賞与・退職金の源泉 | 賞与月・退職の翌月 | その月だけ差額が出る |
| 年末調整の還付・徴収 | 12月〜翌年2月 | 源泉がマイナスになる |
| 住民税の年度切替 | 6月 | 6月分だけ端数で金額が違う |
| 退職者の一括徴収 | 退職の翌月 | 住民税がいつもより多い |
| 普通徴収への切替 | 退職の翌月以降 | 納付額が通知書より少ない |
| 社会保険料の月ズレ | 入退社月・月末が休日 | ちょうど1か月分が残る |
| 端数 | 毎月 | 数円〜数十円の差が残る |
| 納付漏れ・二重納付 | 随時 | 同じ額が残り続ける・マイナス |
確認の手順
預り金を補助科目ごとに分け、前月末と当月末の残高を並べます。合計だけで見ると、プラスとマイナスが打ち消し合って原因が隠れます。
給与明細の控除合計や住民税の通知書から、当月末に残っているはずの金額を出します。
差額が前月から続いているのか、当月に出たのかを確認します。前月から同じ額なら納付漏れの可能性が高いです。
差額の時期と金額を早見表に当てはめ、納付書の控えや通帳の明細と照合します。
原因がわかったら修正仕訳や追加の納付をして、検証表に原因と対応をメモしておきます。
社会保険料の端数は、年金機構の告知額と給与で控除した金額の合計が一致しないことで生じます。毎月の差額は法定福利費で調整するなど、処理のルールを決めておくと残高が積み上がりません。
税務調査・監査の見られ方とシステム連携・月次チェック
税務調査・監査で見られるポイント
税務調査では、源泉税が期限どおり、正しい金額で納められているかが見られます。賃金台帳と納付書の控えを月ごとに突き合わせるほか、報酬や退職金の源泉漏れも確認されます。会計監査では、期末の預り金残高の内訳と、長く動いていない残高がないかを見られることが多いです。
長く残っている預り金は要注意
退職者の積立金や、相手が分からない預り金が何年も残っていると、監査で説明を求められます。内訳表に発生日と相手先を書き、返金するのか、雑収入にするのかを定期的に判断しましょう。
給与システム連携で自動仕訳をつくるコツ
給与システムから会計システムへ仕訳を連携するときは、控除項目ごとに補助科目を1対1で割り当てるのがコツです。「その他控除」のような項目をまとめて連携すると、預り金の中身が見えなくなります。
連携設定で決めておきたいこと
- 控除項目と補助科目の対応表(新しい控除項目を追加したときの手順も)
- 年末調整の還付・徴収を通常の源泉と別の行で連携するか
- 賞与・退職金の仕訳を給与と別の伝票にするか
- 社会保険料の会社負担分の計上方法(給与システムの計算値か告知額か)
年間カレンダーと月次チェックリスト
| 月 | 源泉所得税 | 住民税 | 社会保険料 |
|---|---|---|---|
| 1月 | 12月分・年末調整分を納付(特例は20日) | 1〜4月の退職者は一括徴収に注意 | - |
| 5〜6月 | - | 5月に通知書、6月から新年度(特例は6月10日) | 労働保険の年度更新(7月10日まで) |
| 7月 | 納期の特例は7月10日 | - | 算定基礎届(7月10日まで) |
| 9〜10月 | - | - | 9月分から新しい標準報酬(翌月控除は10月給与から) |
| 12月 | 年末調整 | 納期の特例は12月10日 | - |
預り金の月次チェックリスト
- 補助科目ごとの残高が「当月控除分」と一致している
- 前月末の残高が、当月の納付でゼロになっている
- 報酬・退職金の源泉を納付書に入れている
- 住民税の異動届と納付額の変更が一致している
- マイナス残高や長期滞留の残高に理由のメモがある
ティー預り金のチェックは、他の勘定科目と並べて増減を見ると、異常に早く気づけます。月次の異常値チェックとあわせて回すのがおすすめです。
まとめ
- 預り金は、源泉所得税・住民税・社会保険料など、会社が一時的に預かって支払うお金
- 補助科目は納付先と期限で切ると、残高がそのまま「次に払う金額」になる
- 源泉所得税・住民税は原則翌月10日、納期の特例はそれぞれ別に申請する
- 残高が合わないときは、内訳別の検証表と早見表で差額の原因を絞り込む
- 給与システムの控除項目と補助科目を1対1で連携し、月次チェックを習慣にする
まずは今月末の預り金を補助科目ごとに分けて、あるべき残高と並べてみてください。差額が出た補助科目から早見表に当てはめていけば、原因はかなり絞り込めます。
ティー預り金の残高を説明できるようになると、月次決算も監査対応もぐっと楽になります。ぜひ今月の締めから試してみてください。