賃上げ促進税制とは、前の事業年度より給与等の支給額を増やした法人が、増えた額の一定割合を法人税額から差し引ける制度です。令和8年度の税制改正で大企業向けの措置が廃止され、中堅企業と中小企業の要件も見直されました。
今回は、改正後の賃上げ促進税制の要件・控除率と、給与等の支給額の集計から申告までの進め方を解説します。経理と人事のどちらが何を集めるかも、設例を使って実務の流れでまとめました。
 ティー
給与の数字は人事、税額の計算は経理。この制度は、2つの部署をつなげるのがポイントです。
- 令和8年度改正で変わった点と、改正後の規定を使う事業年度
- 中小企業者等と中堅企業の要件・控除率の違い
- 給与等の支給額に含めるもの・含めないもの
- 税額控除の上限と、控除しきれない額の繰越
- 明細書の添付と、決算・申告での進め方
- よくあるミスとチェックリスト
賃上げ促進税制とは?令和8年度改正で変わった点と適用時期
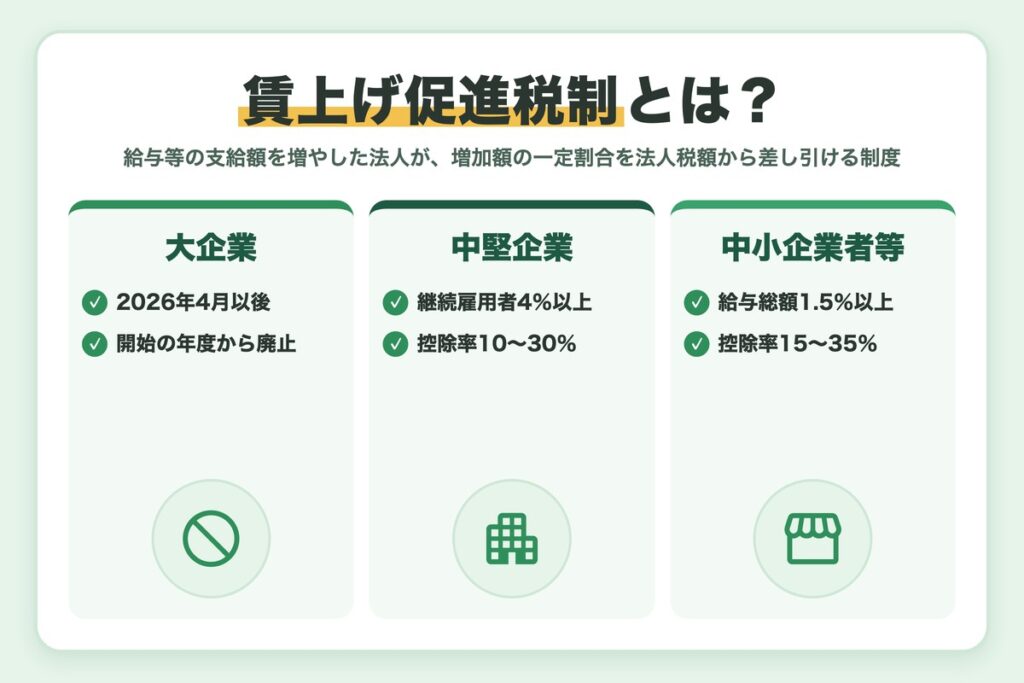
この制度は、租税特別措置法第42条の12の5に定められた税額控除です。給与等の支給額の増加率が一定以上になった法人が、増加額に控除率を掛けた金額を法人税額から差し引きます。
令和8年度の改正(令和8年法律第12号)で、制度の形が大きく変わりました。改正前と改正後の主な違いは次のとおりです。
| 区分 | 改正前 | 改正後 |
|---|---|---|
| 大企業向け | 継続雇用者の給与3%以上の増加で10%など | 廃止 |
| 中堅企業向け | 継続雇用者の給与3%以上の増加で10% | 4%以上の増加で10%に引上げ |
| 中小企業者等向け | 雇用者の給与1.5%以上の増加で15% | 要件は維持 |
| 教育訓練費の上乗せ | 中堅5%・中小10% | 廃止 |
改正後の規定は、2026年4月1日以後に開始する事業年度から使います(改正法附則第50条)。それより前に開始した事業年度は、改正前の規定のままです。
たとえば12月決算の会社の2026年1月〜12月の事業年度は、改正前の規定で判定します。条文はe-Gov法令検索の租税特別措置法で確認できます。
中小企業者等の措置はほぼそのまま
中小企業者等にとっての大きな変更は、教育訓練費の上乗せがなくなったことです。給与の増加割合の要件と控除率、5年間の繰越控除はそのまま残っています。
一方、大企業は2026年4月1日以後に開始する事業年度から、この制度を使えなくなりました。中堅企業は要件が上がったため、前期と同じ賃上げ率では足りない場合があります。
ティー「いつ開始した事業年度か」で使う条文が変わります。決算期の違うグループ会社は、会社ごとに確認しましょう。
中小企業者等と中堅企業の要件・控除率
改正後は、中小企業者等向けと、中堅企業(特定法人)向けの2つの措置になりました。どちらも青色申告をしている法人が対象で、控除できる額は調整前法人税額の20%が上限です。
中小企業者等向けの要件と控除率
対象は、資本金1億円以下の法人などの中小企業者です。ただし、前3事業年度の所得の平均が15億円を超える適用除外事業者は使えません。
| 要件 | 控除率 |
|---|---|
| 雇用者給与等支給額が前期より1.5%以上増加 | 15% |
| 増加割合が2.5%以上 | +15% |
| くるみん・えるぼし等の認定 | +5% |
| 最大 | 35% |
中小企業者等の増加割合は、国内の雇用者全員に支払った給与等の総額で比べます。控除しきれなかった金額は、5年間繰り越して控除できます。
中堅企業(特定法人)向けの要件と控除率
特定法人は、常時使用する従業員が2,000人以下の法人です(グループの合計が1万人を超える場合を除く)。こちらは、前期と当期の両方に在籍した継続雇用者の給与で増加割合を判定します。
| 要件 | 控除率 |
|---|---|
| 継続雇用者給与等支給額が前期より4%以上増加 | 10% |
| 増加割合が5%以上 | +5% |
| 増加割合が6%以上 | +15%(5%以上の上乗せに代えて) |
| くるみん・えるぼし等の認定 | +5% |
資本金10億円以上かつ従業員1,000人以上の法人は、賃上げの方針や取引先との関係構築の方針を公表していることも要件です。
中小企業者でも判定の物差しが違う
中小企業者等の措置は「雇用者全員の給与総額」、中堅企業の措置は「継続雇用者の給与」で増加割合を判定します。
退職者の多い年は、給与総額が増えにくくなります。どちらの措置を使うかで集計する範囲が変わるため、最初に確認しておきましょう。
ティー中小企業者等で条件を満たすなら、控除率が高い中小向けの措置を使うのが基本です。
給与等の支給額の集計|経理と人事で集める数字
ここでいう給与等は、所得税法第28条の給与等です。給料・賞与・残業手当などが入り、役員や役員の特殊関係者に支払う給与は含めません。
| 項目 | 扱い | ポイント |
|---|---|---|
| 従業員の給料・賞与・残業手当 | 含める | 国内の事業所に勤務する雇用者が対象 |
| 役員報酬・使用人兼務役員の給与 | 含めない | 役員は国内雇用者から除かれる |
| 役員の親族など特殊関係者の給与 | 含めない | 従業員として働いていても除く |
| 出向者の給与と負担金 | 個別に確認 | 出向元・出向先のどちらの給与等になるかを確認 |
| 雇用調整助成金などの雇用安定助成金 | 控除対象額の計算で差し引く | 増加割合の判定とは扱いが違う |
パート・アルバイトの給与も、国内の事業所で働く雇用者であれば含めます。工場の人件費のように製造原価に入る給与もあるため、販管費の科目だけで集計しないよう注意しましょう。
経理は損益計算書の給料手当・賞与・雑給などの勘定から金額を集め、人事は役員の親族や出向者、継続雇用者の判定に必要な名簿を用意します。両方の数字を突き合わせるのが、ミスを防ぐ近道です。
名簿は人事、金額は経理で突き合わせる
役員の親族や出向者は、給与計算システムの上では普通の従業員と同じに見えます。人事に除外する人の名簿を出してもらい、経理の集計から外します。
名簿と金額は、決算のたびに同じ形式で保存しておくと、税務調査での説明にも使えます。
前期の数字も同じ基準で集める
比較雇用者給与等支給額は、前事業年度に損金になった給与等の額です。当期と前期で勘定科目の使い方や集計の範囲が違うと、増加割合がゆがみます。
毎年同じ様式で集計表を作り、勘定科目と人事データの対応を残しておきましょう。別表への転記の流れは別表四・別表五(一)の記事も参考にしてください。
設例で確認|中小企業の税額控除と繰越の計算
A社は資本金5,000万円の中小企業者で、3月決算です。2026年4月1日〜2027年3月31日の事業年度は、改正後の規定で判定します。数字は次のとおりです。
| 項目 | 金額・割合 |
|---|---|
| 比較雇用者給与等支給額(前期) | 182,400,000円 |
| 雇用者給与等支給額(当期) | 187,872,000円 |
| 増加額 | 5,472,000円 |
| 増加割合 | 3.0%(2.5%以上) |
| 控除率 | 15%+15%=30% |
| 税額控除限度額 | 5,472,000円×30%=1,641,600円 |
当期の所得金額は3,400万円で、調整前法人税額は800万円×15%+2,600万円×23.2%=7,232,000円です。控除できるのはその20%の1,446,400円が上限です。
税額控除限度額1,641,600円のうち、1,446,400円を当期に控除し、残りの195,200円は翌期以降に繰り越します。繰越控除は、翌期以降に雇用者給与等支給額が前期を上回った年に使えます。
雇用調整助成金を受けた場合
当期に雇用調整助成金を1,200,000円受けていた場合、控除対象の増加額は(187,872,000円−1,200,000円)−182,400,000円=4,272,000円に下がります。税額控除限度額は4,272,000円×30%=1,281,600円で、上限の範囲内に収まります。
一方、1.5%・2.5%の増加割合の判定には助成金を差し引かない雇用者給与等支給額を使うため、要件の判定は3.0%のままです。
くるみん認定がある場合
A社が当期にくるみん認定を受けていた場合、控除率は5%上乗せされて35%になります。ただし、法人税額の20%の上限は変わりません。
| 項目 | 認定なし | 認定あり |
|---|---|---|
| 控除率 | 30% | 35% |
| 税額控除限度額 | 1,641,600円 | 1,915,200円 |
| 当期の控除額(上限) | 1,446,400円 | 1,446,400円 |
| 翌期以降への繰越 | 195,200円 | 468,800円 |
上限に届いている会社では、上乗せの効果は当期ではなく繰越額に表れます。翌期以降に使える見込みがあるかも、あわせて確認しておきましょう。
上限で切れた分は繰越の管理表に残す
繰り越した195,200円は、翌期以降の申告で使うまで管理表で追いかけます。何年分の繰越が残っているかを、事業年度ごとに書いておきましょう。
繰越控除は5年以内に開始した事業年度の分が対象です。期限切れにならないよう、決算のたびに残高を確認します。
ティー上限に届く会社は、控除額の見込みを早めに出しておくと、納税額の説明がスムーズです。
申告・決算の実務|賃上げ促進税制の明細書と社内の進め方
賃上げ促進税制は、確定申告書等に控除額とその計算の明細を記載した書類を添付した場合に限って使えます(第42条の12の5第6項)。明細書の添付を忘れると、要件を満たしていても控除できません。
控除額は、月次の納税充当金の見積りにも影響します。期中から増加割合の見込みを出しておくと、決算で税金の見込みが大きくぶれません。
期末の資本金・従業員数と事業年度の開始日から、中小企業者等・中堅企業・改正前の規定のどれを使うかを決めます。
役員・特殊関係者・出向者・継続雇用者の判定基準を、人事と書面で確認します。
四半期ごとに給与等の支給額の増加割合を見込み、納税充当金の計算に織り込みます。
勘定科目の金額と人事データを照合し、助成金の受取額も集めて控除額を計算します。
控除額と計算の明細を記載した書類を申告書に添付し、繰越額を管理表に記録します。
グループ会社と決算期の違う会社
要件は会社ごとに判定します。大企業の子会社は、資本金が1億円以下でも中小企業者に当たらない場合があるため、株主の構成もあわせて確認します。
グループ内に3月決算と12月決算の会社があると、同じ年でも使う条文が違います。会社ごとに事業年度の開始日と、適用する措置を一覧にしておきましょう。
税制改正の全体像は2026年の税制改正の記事で、研究開発税制との関係は研究開発税制の記事で解説しています。
賃上げ促進税制のよくあるミスとチェックリスト
ミスの多くは、計算そのものより、使う規定や集計の範囲の取り違えで起きがちです。よくあるミスと対策をまとめました。
| よくあるミス | 起きること | 対策 |
|---|---|---|
| 改正前の規定で判定する | 教育訓練費の上乗せを誤って加える | 事業年度の開始日で使う条文を決める |
| 役員の親族の給与を含める | 増加額が過大になる | 人事の名簿で特殊関係者を確認する |
| 助成金を差し引かない | 控除額が過大になる | 助成金の入金を経理で集計する |
| 20%の上限を忘れる | 控除額が法人税額の上限を超える | 調整前法人税額から上限を先に計算する |
| 明細書を添付しない | 要件を満たしても控除できない | 申告書の添付書類リストに入れる |
決算の前には、使う措置・集計の範囲・助成金・上限・明細書の5点を順に確認します。前期の申告書の控えと並べると、計算の基準がずれていないかもすぐ分かります。
ティー前期の集計表を残しておくと、翌期の比較がぐっと楽になりますよ。
まとめ
- 賃上げ促進税制は、給与等の支給額を増やした法人が増加額の一定割合を法人税額から控除できる制度
- 令和8年度改正で大企業向けと教育訓練費の上乗せが廃止され、中堅企業の要件は4%以上に引き上げ
- 改正後の規定は2026年4月1日以後に開始する事業年度から使う
- 中小企業者等は給与総額1.5%以上の増加で15%、2.5%以上で30%、認定で最大35%
- 控除は調整前法人税額の20%が上限で、中小企業者等は控除しきれない額を5年間繰り越せる
- 明細書の添付が要件。集計の範囲は人事とそろえ、前期と同じ基準で比べる
まずは自社の事業年度の開始日と、期末の資本金・従業員数を確認し、どの措置を使えるかを決めるところから始めてみてください。
ティー要件と集計の型が決まれば、毎年の申告がぐっと楽になりますよ。