新リース会計基準(企業会計基準第34号「リースに関する会計基準」)は、2027年4月1日以後に開始する事業年度から強制適用されます。日商簿記検定もこれに合わせて出題区分表を改定し、2027年度の試験から新しい基準で出題されます。
今回は、新リース会計と従来のリース会計の違いを、次回の簿記1級で新たに範囲として明示されたサブリース取引・借地権と、処理が変わるセール・アンド・リースバックを中心に、仕訳と経理実務まで解説します。
 ティー
「借手はすべてオンバランス」だけ覚えて終わりにすると、1級で追加された論点で点を落とします。貸手側や特殊な取引の違いまで押さえておきましょう。
- 次回の簿記1級(第176回)から、リースの出題範囲がどう変わるか
- 借手と貸手で、新旧のリース会計がどう違うか
- サブリース・借地権・セール・アンド・リースバックの仕訳と数値例
- 新基準の適用で、経理実務に増える作業
次回の簿記1級から新リース会計で出題|出題区分表の変更点
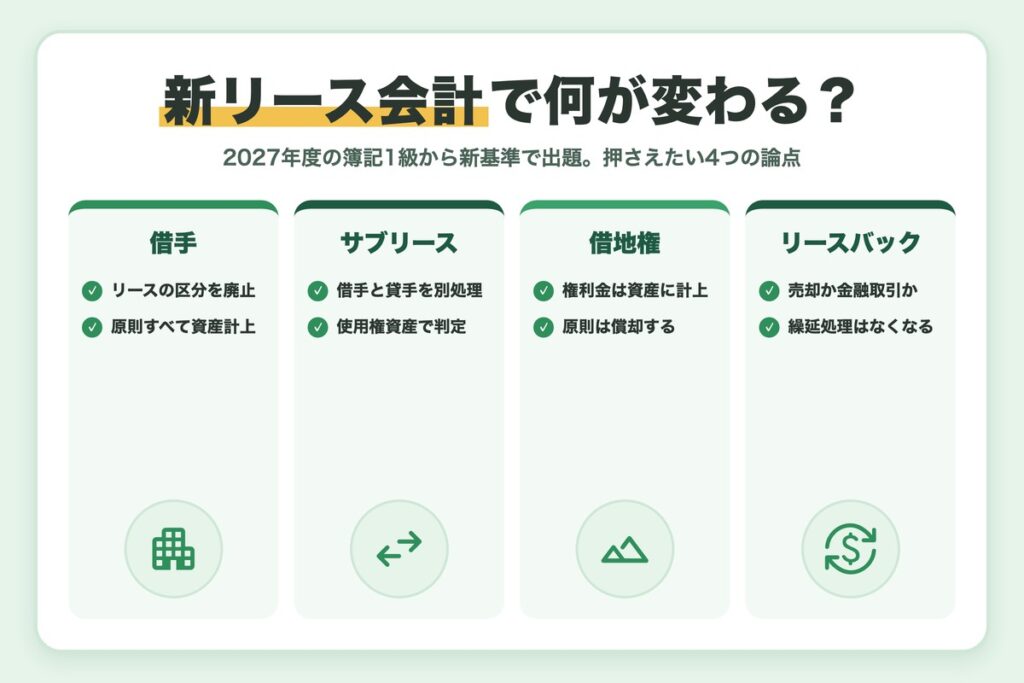
日本商工会議所は、新リース会計基準の適用などにあわせて出題区分表を改定しました。新しい区分表は2027年4月1日から適用されます。
簿記1級の試験は6月と11月の年2回なので、次回の2027年6月13日(日)の第176回が、新リース会計で出題される最初の1級試験になります。改定の内容は日本商工会議所の改定説明資料で確認できます。
簿記1級で変わるリースの論点
区分表の項目名は、基準の名称に合わせて「リース取引」から「リース」に変わりました。1級に関係する主な変更は次のとおりです。
| 項目 | 従来(第13号) | 2027年度から(第34号) |
|---|---|---|
| 借手の処理 | ファイナンス・リースとオペレーティング・リースに分ける | 区分をなくし、原則すべて使用権資産とリース負債を計上する |
| 貸手の処理 | ファイナンス・リースとオペレーティング・リースに分ける | 区分は残る(区分表に括弧書きで明示) |
| サブリース取引 | 区分表に記載なし | 1級の範囲として明示 |
| 借地権 | 区分表に記載なし | 1級の範囲として明示 |
| セール・アンド・リースバック | 1級の範囲 | 引き続き1級の範囲(会計処理は変更) |
旧基準のテキスト・問題集に注意
2026年度までのテキストは旧基準(第13号)で書かれており、「リース資産・リース債務」などの借手側の説明は2027年度の試験に合いません。2級も同じく使用権資産・リース負債で出題されます。
旧基準での判定や利息法の解き方は簿記1級のリース会計の記事で解説しています。
新リース会計と従来のリース会計の違い|借手と貸手
新旧の違いは、借手と貸手で大きさが違います。借手は考え方そのものが変わり、貸手は基本的に従来の処理を引き継ぎます。
借手はファイナンス・リースとオペレーティング・リースの区分がなくなる
従来の借手は、現在価値基準(90%以上)と経済的耐用年数基準(75%以上)でファイナンス・リースかどうかを判定し、オペレーティング・リースなら支払リース料を費用にするだけでした。新基準ではこの区分がなくなり、リースの定義を満たす契約は、原則として使用権資産とリース負債を計上します。
毎期の費用は減価償却費と支払利息に分かれます。使用権資産の測定や償却の流れは使用権資産の記事で解説しています。
ティー90%・75%の判定基準は、借手では使わなくなります。ただし貸手とサブリースの判定では引き続き使うので、捨てずに覚えておきましょう。
短期リースと少額リースは賃貸借処理を選べる
リース期間が12か月以内で購入オプションを含まない短期リースや、少額リースは、新基準でも賃貸借処理が認められます(適用指針第20項・第22項)。
日商の説明資料では、不動産の賃借は賃貸借処理と使用権資産の計上の両方が出題対象とされています。問題文の処理方法の指示を最初に確認してください。
貸手はファイナンス・リースとオペレーティング・リースの区分が残る
貸手は、新基準でもファイナンス・リースとオペレーティング・リースに分けます。判定の要件と基準も従来と同じです(適用指針第59項〜)。
一方、ファイナンス・リースの処理は整理されました。所有権移転外ファイナンス・リースの場合、製造・販売を事業とする貸手はリース開始日に利息相当額を控除した金額で売上高を計上し、それ以外の事業の一環として行う貸手は原資産の現金購入価額でリース投資資産を計上して利息を配分します(適用指針第71項)。リース料受取時に売上高と売上原価を計上する方法はなくなりました。
サブリース取引とは?新基準の会計処理と仕訳
サブリース取引とは、借りている資産を、さらに第三者に貸す取引です。当初の貸手と借手のリース(ヘッドリース)が有効なまま、借手が第三者にリース(サブリース)します。このときの借手を「中間的な貸手」といいます(適用指針第4項(12))。
オフィスを借りてグループ会社に転貸する取引などが典型で、1級の区分表に明示されたのは今回が初めてです。
ヘッドリースとサブリースを別々に処理する
中間的な貸手は、ヘッドリースは借手として、サブリースは貸手として処理します(適用指針第89項)。サブリースを結んでも、ヘッドリースの支払義務は消えないためです。
従来は、ヘッドリースがオペレーティング・リースなら支払リース料と受取リース料を計上するだけでした。新基準では、借手と貸手の両方の処理を1問で問える論点になります。
サブリースの分類は「使用権資産」を基準に判定する
サブリースがファイナンス・リースかどうかは、原資産ではなく、ヘッドリースで計上した使用権資産を基準に判定します(適用指針第91項)。
| 判定基準 | サブリースの場合の内容 |
|---|---|
| 現在価値基準 | サブリースのリース料の現在価値が、独立第三者間取引における使用権資産のリース料の概ね90%以上 |
| 経済的耐用年数基準 | サブリースのリース期間が、ヘッドリースの残りのリース期間の概ね75%以上 |
75%の基準は、資産の耐用年数ではなくヘッドリースの残り期間と比べる点に注意してください。ヘッドリースに短期・少額リースの簡便法を使っている場合は、オペレーティング・リースに分類します。
数値例|サブリースがファイナンス・リースになる場合
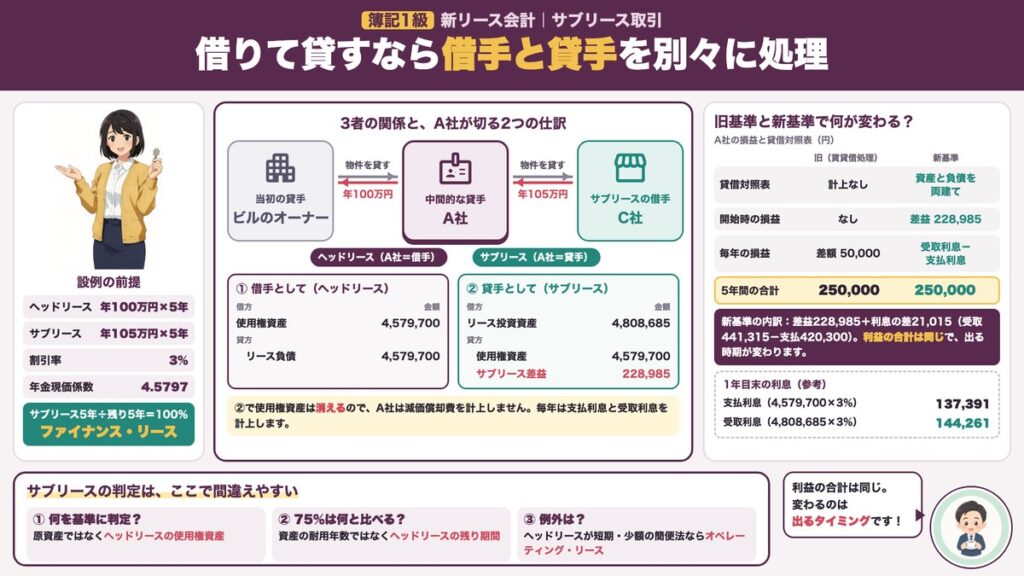
A社はX1年4月1日に、オフィスの1フロアを5年間リースしました(ヘッドリース)。リース料は年額1,000,000円の後払い、割引率は3%、5年の年金現価係数は4.5797です。同じ日に、このフロア全体をC社へ5年間、年額1,050,000円の後払いでサブリースしました。割引率はヘッドリースと同じ3%を使い(適用指針第90項ただし書き)、使用権資産の見積残存価額はゼロとします。
サブリース期間5年は、ヘッドリースの残り期間5年の100%なので、サブリースはファイナンス・リースです。使用権資産を消滅させ、サブリースのリース料の現在価値でリース投資資産を計上し、差額を純額で損益にします(適用指針第89項(1))。
| 日付・場面 | 借方 | 貸方 |
|---|---|---|
| X1/4/1 ヘッドリース | 使用権資産 4,579,700 | リース負債 4,579,700 |
| X1/4/1 サブリース | リース投資資産 4,808,685 | 使用権資産 4,579,700 サブリース差益 228,985 |
| X2/3/31 ヘッドリースの支払 | リース負債 862,609 支払利息 137,391 | 現金預金 1,000,000 |
| X2/3/31 サブリースの受取 | 現金預金 1,050,000 | リース投資資産 905,739 受取利息 144,261 |
使用権資産は消滅しているため、減価償却費は計上しません。差額の勘定科目は問題文の指示に従ってください(円未満四捨五入)。
5年間の利益の合計は従来と同じ
従来の賃貸借処理なら、差額50,000円×5年=250,000円が利益でした。新基準でも、開始時の差益228,985円と、受取利息441,315円から支払利息420,300円を引いた21,015円の合計で250,000円です。
変わるのは、利益が出る時期と、リース投資資産とリース負債が両建てで載る点です。
借地権の権利金は使用権資産に含めて償却する
借地権とは、建物の所有を目的とする地上権または土地の賃借権です(適用指針第4項(3))。土地を借りて店舗などを建てるとき、地主へ権利金を支払うことがあります。
従来は無形固定資産の「借地権」として計上していた
従来、権利金は無形固定資産の借地権として計上し、普通借地権であれば償却しないのが一般的でした。地代は支払地代として別に費用にしていました。
新基準では、借地権は土地を使う権利そのものと考え、借地権の設定と土地の賃貸借を一体として扱います(適用指針BC51項)。
新基準は使用権資産に含め、借手のリース期間で償却する
借地権の設定に係る権利金等は、使用権資産の取得価額に含め、原則として借手のリース期間を耐用年数として減価償却します(適用指針第27項)。
ただし、旧借地権・普通借地権の権利金等で、適用前に償却していなかった場合などは、償却しない取扱いも選べます。定期借地権は原則どおり償却します。
数値例|権利金30,000,000円の定期借地
B社は事業用定期借地権で土地を30年間借り、権利金30,000,000円を支払いました。地代は年額1,000,000円の後払い、割引率は2%、30年の年金現価係数は22.3965です。
| 場面 | 借方 | 貸方 |
|---|---|---|
| 契約時 | 使用権資産 52,396,500 | リース負債 22,396,500 現金預金 30,000,000 |
| 1年目の地代支払時 | リース負債 552,070 支払利息 447,930 | 現金預金 1,000,000 |
| 1年目の決算時 | 減価償却費 1,746,550 | 使用権資産減価償却累計額 1,746,550 |
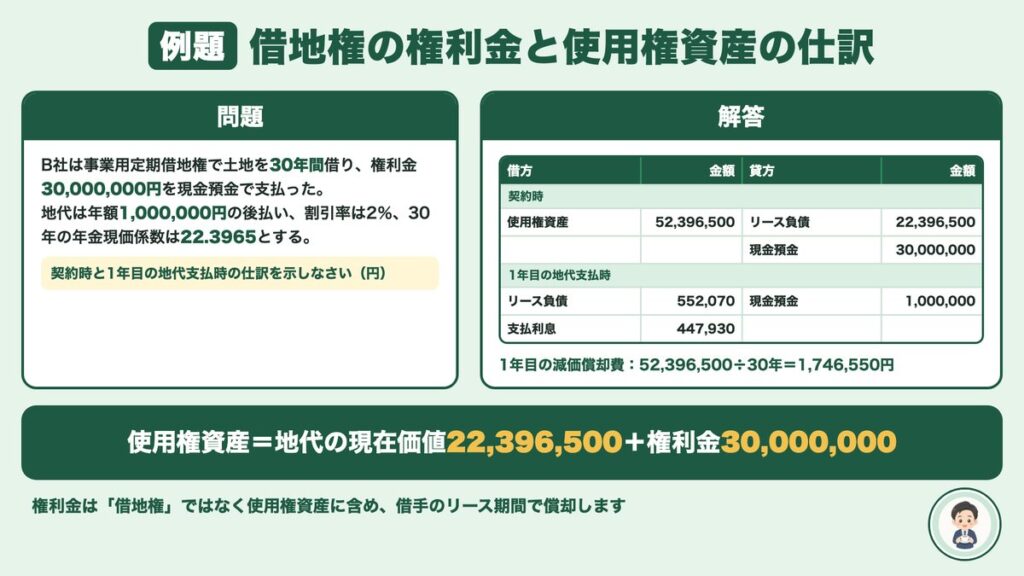
使用権資産は地代の現在価値と権利金の合計で、30年で割ると年1,746,550円です。従来の処理で権利金を契約期間の30年で償却していた場合、1年目の費用は地代と合わせて2,000,000円でした。新基準では2,194,480円となり、利息の分だけ初年度の費用が大きくなります。
ティー借地権は「使用権資産に含める」「原則は借手のリース期間で償却」「旧・普通借地権は非償却も選べる」の3点セットで覚えるのがコツです。
セール・アンド・リースバックは「売却か金融取引か」で判定する
セール・アンド・リースバック取引とは、資産を売却し、買手からリースして使い続ける取引です(適用指針第4項(11))。従来から1級の範囲ですが、新基準で処理が変わりました。
従来はファイナンス・リースなら売却益を繰り延べた
従来は、リースバックがファイナンス・リースなら、売却損益を長期前受収益(または長期前払費用)として繰り延べ、減価償却費の割合に応じて減価償却費に加減していました(旧適用指針第49項)。
新基準は「売却に該当するか」と「利益とコストをほぼ全部持つか」で判定する
新基準では、まず収益認識会計基準などで、譲渡が売却に該当するかを判断します。売却に該当しない場合や、リースバックで経済的利益とコストのほとんどすべてを持つ場合は、一体として金融取引で処理します(適用指針第55項)。
どちらにも当たらない場合は、売却損益を計上し、リースバックは借手として使用権資産とリース負債を計上します(適用指針第56項)。譲渡価格が時価と明らかに違うときは、時価で損益を計上して差額を調整します(適用指針第57項)。
数値例|機械の売却とリースバック
D社は、帳簿価額6,000,000円(取得原価8,000,000円、減価償却累計額2,000,000円)の機械を、時価と同じ7,000,000円で売却し、リースバックしました。機械の残りの経済的耐用年数は5年で、5年のリースバックのリース料の現在価値も7,000,000円とします。
| ケース | 借方 | 貸方 |
|---|---|---|
| 従来:5年のリースバック(ファイナンス・リース) | 現金預金 7,000,000 機械減価償却累計額 2,000,000 リース資産 7,000,000 | 機械 8,000,000 長期前受収益 1,000,000 リース債務 7,000,000 |
| 新基準:5年のリースバック(ほとんどすべてを享受) | 現金預金 7,000,000 | 借入金 7,000,000 |
| 新基準:2年のリースバック(売却に該当) | 現金預金 7,000,000 機械減価償却累計額 2,000,000 使用権資産 ××× | 機械 8,000,000 固定資産売却益 1,000,000 リース負債 ××× |
従来は、売却益を年200,000円ずつ減価償却費から差し引いていました。新基準の金融取引では、機械を残して償却を続け、リース料は借入金の返済と利息に分けます。
売却に該当する2年のケースでは売却益を全額計上し、リースバックは使用権資産とリース負債で処理します(表の×××)。IFRS第16号は一部の利益を繰り延べますが、日本の新基準は全額を計上します。
新リース会計で経理実務に増える作業
3つの取引は、件数は少なくても金額が大きくなりがちです。契約全体の洗い出しや台帳は新リース会計基準の準備の記事で解説しているので、ここでは3つの取引に絞ります。
賃借契約の一覧に「転貸先」「転貸の範囲」「サブリースの期間」の列を足し、ヘッドリースとサブリースを対応させます。受取家賃や雑収入の明細から転貸料を逆にたどると、漏れを防げます。
適用初年度の期首に計上されている権利金を、これまで償却していたかどうかで、選べる処理が変わります(適用指針第27項ただし書き)。台帳の借地権を種類別に一覧にし、監査法人とすり合わせます。
契約前に経理が「売却に該当するか」「買戻しの条件はあるか」「リース期間が残りの耐用年数に近くないか」を確認できるよう、稟議の回付先に加えてもらいます。
対応をまだ始めていない場合は、新リース会計基準の対応手順の記事で進め方を確認してください。
簿記1級の新リース会計で間違えやすいポイント
新旧の基準が混ざりやすい論点を、表にまとめました。
| よくあるミス | 正しい処理(新基準) |
|---|---|
| 借手のオペレーティング・リースを支払リース料で処理する | 短期・少額などの指示がなければ、使用権資産とリース負債を計上する |
| サブリースの判定を原資産の耐用年数と比べる | ヘッドリースの残りのリース期間と比べる |
| 借地権の権利金を借地権勘定で非償却にする | 使用権資産に含め、原則として借手のリース期間で償却する |
| セール・アンド・リースバックの売却益を必ず繰り延べる | 売却に該当すれば売却益を計上し、ほとんどすべてを享受するなら金融取引にする |
解き終えたら、使用権資産・リース負債・使用権資産減価償却累計額の3つが正しく書けているかを見直してください。
基準の原文は企業会計基準委員会(ASBJ)のリース適用指針で確認できます。本記事の項番号は、この適用指針の番号です。
まとめ
- 新しい出題区分表は2027年4月1日から適用され、次回の2027年6月の第176回から新リース会計で出題される
- 借手はファイナンス・リースとオペレーティング・リースの区分がなくなり、原則すべて使用権資産とリース負債を計上する
- 貸手は区分が残るが、リース料受取時に売上高と売上原価を計上する方法はなくなった
- サブリースはヘッドリースと別々に処理し、使用権資産とヘッドリースの残り期間を基準に分類する
- 借地権の権利金は使用権資産に含めて償却し、セール・アンド・リースバックは売却か金融取引かで判定する
まずは本記事のサブリースの設例を、自分で仕訳してみてください。
ティー新旧の違いを「なぜ変わったのか」まで説明できれば、計算問題にも理論問題にも強くなりますよ。
簿記1級の仕訳をアプリで練習する
リースの基本となる「リース会計」の論点は、私が作ったアプリ「簿記1級 仕訳トレーニング」でも問題を解いて練習できます。各論点の最初の問題は無料で解けるので、スキマ時間の復習に使ってみてください。