デリバティブは、金利や株価、債券価格などの動きに連動して価値が決まる取引です。簿記1級では、先物・オプション・金利スワップの仕訳と、ヘッジ会計の処理が出題されます。
今回は、先物・オプション・金利スワップの仕訳と、繰延ヘッジ・時価ヘッジの違いを解説します。期末の時価評価、翌期首の振戻し、評価差額を損益と純資産のどちらに入れるかを設例で確かめ、経理の実務もまとめました。
 ティー
「差額をどこに計上するか」が分かれば、この論点はぐっと解きやすくなりますよ。
- 定義と、先物・先渡・オプション・スワップの違い
- 先物取引の証拠金・期末の値洗い・決済の仕訳
- 買建コールオプションの時価評価と権利行使・消滅
- 金利スワップの原則処理と特例処理の違い
- 繰延ヘッジと時価ヘッジの違い、ヘッジ会計の要件
- 時価の入手・ヘッジ文書・注記の実務と、試験の解き方
デリバティブとは?先物・オプション・スワップの基本と会計処理の考え方
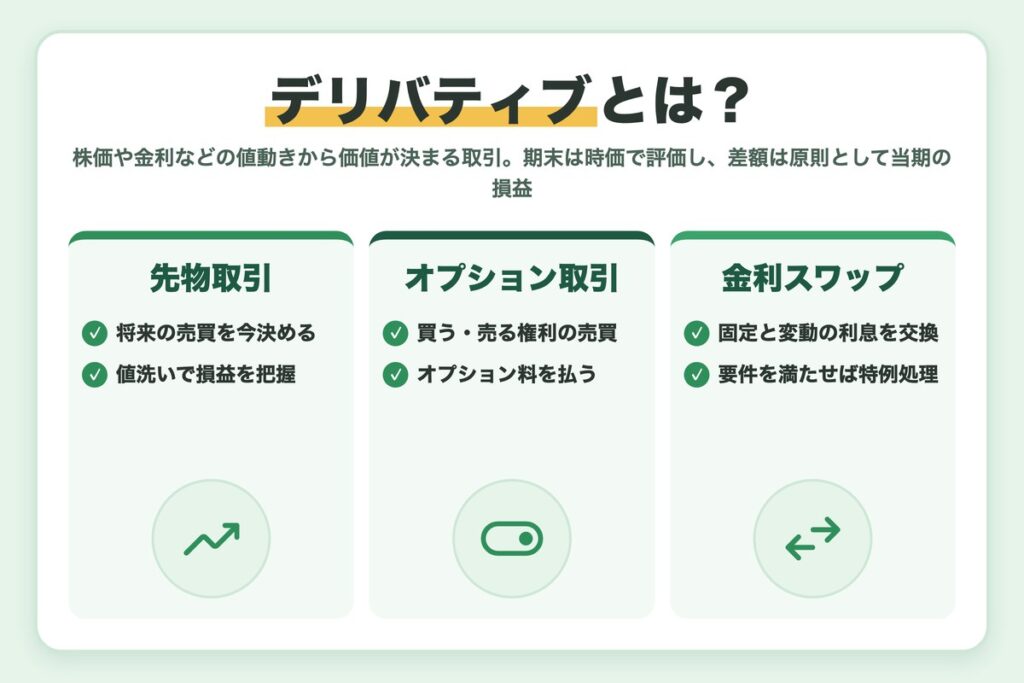
金融商品会計に関する実務指針は、その特徴を3つ挙げています。1つ目は、金利や株価などの基礎数値と、想定元本や決済金額を持つことです。
2つ目は、当初の純投資が不要か、ごく少額で済むことです。3つ目は、差金(純額)で決済できることです。現物を丸ごと買うより、少ない資金で大きな取引ができます。
日商簿記の日本商工会議所「簿記 出題区分表」では、「デリバティブ取引、その他の金融商品取引(ヘッジ会計など)」が1級の商業簿記・会計学の範囲に置かれています。
先物・先渡・オプション・スワップの違い
試験に出る主な取引は次の4つです。先物と先渡は似ていますが、取引所で取引するかどうかが違います。
| 種類 | 内容 | 主な例 |
|---|---|---|
| 先物 | 取引所で、将来の決まった日に決まった価格で売買する約束 | 債券先物、株価指数先物 |
| 先渡 | 相対(店頭)で、将来の売買価格を決めておく約束 | 為替予約、商品の先渡契約 |
| オプション | 決まった価格で売買する「権利」を売り買いする取引 | 株価指数オプション、通貨オプション |
| スワップ | 将来の金利などのキャッシュ・フローを交換する取引 | 金利スワップ、通貨スワップ |
為替予約も先渡の一種です。為替予約の振当処理と独立処理は外貨建取引の換算の記事で解説しているので、本記事では扱いません。
デリバティブの期末評価と翌期首の振戻し
金融商品に関する会計基準第25項では、デリバティブ取引から生じる正味の債権・債務は時価で貸借対照表に計上し、評価差額は原則として当期の損益にします。
翌期首に評価差額を戻す(洗替)か、戻さない(切放)かは、試験では問題の指示に従います。本記事の設例は、翌期首に振り戻す前提で仕訳を示します。
ティー期末の評価差額は「当期の損益」が原則。例外がヘッジ会計、と覚えると整理しやすいです。
先物取引の仕訳|委託証拠金・値洗い・決済
先物取引は、契約した時点では価値がゼロなので、売買代金の仕訳はしません。取引所に差し入れる委託証拠金だけを資産に計上します。
期末には、約定価格と決算日の先物価格の差額を評価します。この差額の勘定は「先物取引差金」、損益は「先物損益」などが一般的で、試験では指示された科目を使います。
設例:債券先物の買建てから決済まで
A社(3月決算)は、X1年2月10日に債券先物を額面40,000,000円、100円当たり147.28円で買い建て、委託証拠金1,236,000円を現金で差し入れました。
3月31日の先物価格は146.71円、5月20日に147.64円で転売して差金を受け取り、証拠金も返還されました。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 2月10日 証拠金の差入れ | |||
| 先物取引差入証拠金 | 1,236,000 | 現金預金 | 1,236,000 |
| 3月31日 期末の値洗い | |||
| 先物損益 | 228,000 | 先物取引差金 | 228,000 |
| 4月1日 翌期首の振戻し | |||
| 先物取引差金 | 228,000 | 先物損益 | 228,000 |
| 5月20日 転売・決済 | |||
| 現金預金 | 144,000 | 先物損益 | 144,000 |
| 現金預金 | 1,236,000 | 先物取引差入証拠金 | 1,236,000 |
期末の損失は(147.28円-146.71円)×40,000,000円÷100円=228,000円です。決済の利益は(147.64円-147.28円)×40,000,000円÷100円=144,000円になります。
X1年度の損益は228,000円の損失、X2年度は振戻し分と合わせて372,000円の利益です。2期の合計は、決済で得た144,000円と一致します。
注意:証拠金は損益ではない
委託証拠金は取引所に預けたお金なので、費用にはしません。決済後に戻ってくる資産として計上します。
買建てなら価格の下落が損失、売建てなら価格の上昇が損失です。売りと買いの向きを最初に確認しましょう。
オプション取引の仕訳|オプション料と時価評価・権利行使
オプションは、決まった価格で買う権利(コール)や売る権利(プット)の取引です。買い手は権利の代金としてオプション料を払い、資産に計上します。
期末には時価で評価し、評価差額を当期の損益にします。権利を使うかどうかで、翌期の仕訳が変わります。
設例:買建コールオプション
A社は、X2年1月15日に株価指数のコールオプションを買い建て、オプション料186,000円を現金で支払いました。3月31日の時価は241,000円です。
翌期に権利を行使して差金312,000円を受け取るケースと、権利を使わず期限で消滅するケースの2つを比べます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 1月15日 オプション料の支払い | |||
| 買建オプション | 186,000 | 現金預金 | 186,000 |
| 3月31日 期末の時価評価 | |||
| 買建オプション | 55,000 | オプション差損益 | 55,000 |
| 4月1日 翌期首の振戻し | |||
| オプション差損益 | 55,000 | 買建オプション | 55,000 |
| ケース1 権利行使(差金決済) | |||
| 現金預金 | 312,000 | 買建オプション | 186,000 |
| オプション差損益 | 126,000 | ||
| ケース2 期限で消滅 | |||
| オプション差損益 | 186,000 | 買建オプション | 186,000 |
期末の評価益は241,000円-186,000円=55,000円です。ケース1の翌期の損益は、振戻しの55,000円を引いた71,000円の利益になります。
ケース2では、払ったオプション料186,000円がそのまま損失です。買い手の損失は、オプション料が上限になります。
ティー売り手は、オプション料を受け取る代わりに損失が大きくなる可能性があります。ヘッジ手段として認められにくい点も押さえておきましょう。
金利スワップの仕訳|時価評価と特例処理
金利スワップは、同じ想定元本に対する「変動金利」と「固定金利」の利息を交換する取引です。元本そのものはやり取りせず、利息の差額だけを受け払いします。
変動金利で借りた会社が「変動受取・固定支払」のスワップを組むと、金利が上がっても支払利息を固定に近づけられます。
設例:変動金利の借入金を固定化する
A社は、借入金46,500,000円(変動金利)と同額を想定元本とする金利スワップを結びました。今回の変動金利は0.9%、スワップの固定金利は1.4%です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 利払日 借入金の利息 | |||
| 支払利息 | 418,500 | 現金預金 | 418,500 |
| 利払日 スワップの純額支払い | |||
| 支払利息 | 232,500 | 現金預金 | 232,500 |
| 期末 時価評価(ヘッジ会計なし) | |||
| 金利スワップ評価損益 | 317,000 | 金利スワップ | 317,000 |
| 期末 時価評価(繰延ヘッジ・税率30%) | |||
| 繰延税金資産 | 95,100 | 金利スワップ | 317,000 |
| 繰延ヘッジ損益 | 221,900 |
借入金の利息418,500円とスワップの純額232,500円を合わせると651,000円で、固定金利1.4%で借りたのと同じ負担になります。
期末のスワップの時価がマイナス317,000円のとき、ヘッジ会計がなければ全額が当期の損失です。繰延ヘッジなら税効果を差し引いて純資産に繰り延べます。
特例処理の要件と仕訳の違い
会計基準の注14では、一定の金利スワップは時価評価せず、受払いの純額を利息に加減できるとしています。これを特例処理といいます。
実務指針第178項は、想定元本と元本がほぼ一致する(5%以内の差)、契約期間と満期、金利の指標、改定日がほぼ一致するなどの条件を挙げ、すべて満たす必要があります。
| 項目 | 原則(時価評価) | 特例処理 |
|---|---|---|
| 期末の時価 | 貸借対照表に計上する | 計上しない |
| 評価差額 | 当期の損益(ヘッジ会計なら繰延ヘッジ損益) | なし |
| 純額の受払い | 利息に加減するなど、問題の指示に従う | 支払利息に加減する |
| 主な要件 | ヘッジ会計の要件(繰延ヘッジの場合) | ヘッジ会計の要件+元本・期間・指標などがほぼ同じ |
ポイント:特例は「時価評価しない」
特例処理を使うと、期末の仕訳は不要です。スワップがなかったかのように、借入金を固定金利で借りた形になります。
問題文に「特例処理の要件を満たす」とあれば、時価評価の仕訳を書かないのが正解です。
ヘッジ会計とは?繰延ヘッジと時価ヘッジの違いと要件
ヘッジ会計は、ヘッジ対象とヘッジ手段の損益を同じ会計期間に計上するための特別な処理です(会計基準第29項)。
債券の値下がりに備えて先物を売っても、通常の処理では先物の利益だけが先に損益に出ます。このずれを解消するのがヘッジ会計です。
ヘッジ会計の要件:事前テストと事後テスト
会計基準第31項は、ヘッジ取引時に、取引がリスク管理方針に従っていると文書などで確認できることを求めます。これを事前テストと呼ぶことがあります。
あわせて、ヘッジ取引時以降も効果を定期的に確かめることが必要です(事後テスト)。実務指針は、決算日には必ず、少なくとも6か月に1回程度の評価を求めています。
実務指針第156項では、ヘッジ対象とヘッジ手段の変動額の比率がおおむね80%から125%の範囲なら、高い相関があると認めます。
繰延ヘッジと時価ヘッジの違い
会計基準第32項は、ヘッジ手段の損益を純資産の部で繰り延べる繰延ヘッジを原則としています。ヘッジ対象の時価変動を損益に出す時価ヘッジは、ただし書きの方法です。
| 項目 | 繰延ヘッジ(原則) | 時価ヘッジ(例外) |
|---|---|---|
| ヘッジ手段の評価差額 | 純資産の部の繰延ヘッジ損益 | 当期の損益 |
| ヘッジ対象 | 通常どおり処理する | 時価変動を当期の損益に計上 |
| 税効果 | 適用する(繰延税金資産・負債) | 設例では省略 |
| 使える範囲 | 予定取引を含め広く使える | 実務指針ではその他有価証券のみ |
繰延ヘッジ損益には税効果会計を適用します。税効果の基本は税効果会計の記事、その他有価証券の評価はその他有価証券の記事も参考にしてください。
設例:その他有価証券を債券先物でヘッジする
A社は、その他有価証券の債券(取得原価28,600,000円)の値下がりに備え、債券先物を売り建ててヘッジ指定しました。期末の債券の時価は28,210,000円、先物の利益は361,000円です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 繰延ヘッジ(税率30%) | |||
| 繰延税金資産 | 117,000 | 投資有価証券 | 390,000 |
| その他有価証券評価差額金 | 273,000 | ||
| 先物取引差金 | 361,000 | 繰延税金負債 | 108,300 |
| 繰延ヘッジ損益 | 252,700 | ||
| 時価ヘッジ(税効果は省略) | |||
| 投資有価証券評価損益 | 390,000 | 投資有価証券 | 390,000 |
| 先物取引差金 | 361,000 | 先物損益 | 361,000 |
債券の下落390,000円に対し先物の利益は361,000円で、比率は約92.6%です。80%から125%の範囲内なので、ヘッジは有効と判断できます。
時価ヘッジでは両方を当期の損益に入れ、差し引き29,000円の損失だけが残ります。繰延ヘッジでは両方が純資産に入り、当期の損益には出てきません。
注意:有効性の範囲を外れたとき
比率が80%から125%を外れると、その期はヘッジが有効と認められない可能性があります。問題文に有効性の判定結果があれば、必ず先に確認しましょう。
ティー時価ヘッジは「ヘッジ対象の側を損益に出す」方法です。ヘッジ手段を繰り延べる繰延ヘッジと逆の発想ですね。
実務のデリバティブ管理|時価の入手・ヘッジ文書・注記と試験の解き方
実務では、金利スワップなど店頭取引の時価は、金融機関から届く時価評価の通知書で入手するのが一般的です。
契約ごとに想定元本、満期、受払条件、ヘッジ指定の有無を一覧にしておくと、決算の評価漏れを防げます。
決算・ヘッジ文書・注記で確認すること
決算では、次の5つの場面ごとに確認します。
| 場面 | 確認すること |
|---|---|
| 時価の入手 | 金融機関の通知書の基準日、金額の符号(プラスかマイナスか) |
| 契約一覧 | 想定元本・満期・受払条件・ヘッジ対象との対応 |
| 決算仕訳 | 時価評価と翌期首の振戻し、繰延ヘッジ損益の税効果 |
| ヘッジ文書 | ヘッジ指定の記録と、有効性評価の計算結果 |
| 注記 | ヘッジ会計の適用有無で分け、契約額・時価・評価損益を記載 |
ヘッジ指定の文書と有効性評価の記録は、監査でヘッジ会計の根拠として確認されます。比率が範囲を外れた期は、処理を見直す必要があるかを検討します。
財務諸表等規則第8条の8では、取引の注記をヘッジ会計の適用の有無で分けて記載します。連結財務諸表を作る会社は、個別での記載が不要です。
試験で解く5つのステップ
次の順番で考えるとミスが減ります。
先物・オプション・スワップのどれか、買建てか売建てかを問題文から読み取ります。
ヘッジ会計を適用するか、特例処理の要件を満たすかを確認します。
約定価格や帳簿価額と期末の時価を比べ、損か益かを判定します。
ヘッジなしは当期の損益、繰延ヘッジは純資産、特例処理は仕訳なしです。
純資産に入れる差額は税効果を差し引き、翌期首の振戻しの指示も確認します。
ティー計上先さえ決まれば、仕訳の形は自然に決まります。ステップ4を特に意識してみてください。
まとめ
- デリバティブは基礎数値と想定元本を持ち、少ない投資で差金決済できる取引
- 期末は時価で評価し、評価差額は原則として当期の損益に計上する
- 先物は証拠金を資産に計上し、約定価格と期末の先物価格の差額を評価する
- 買建オプションはオプション料を資産に計上し、消滅すれば全額が損失
- 金利スワップの特例処理は時価評価せず、純額の受払いを利息に加減する
- ヘッジ会計は繰延ヘッジが原則で、時価ヘッジはその他有価証券に限られる
まずは本記事の設例を、計上先を確かめながら自分で仕訳してみてください。
ティー損益か純資産か、の判断に慣れれば、ヘッジ会計の問題も怖くありませんよ。
簿記1級の仕訳をアプリで練習する
この記事で解説した「デリバティブ・ヘッジ」の論点は、私が作ったアプリ「簿記1級 仕訳トレーニング」でも問題を解いて練習できます。各論点の最初の問題は無料で解けるので、スキマ時間の復習に使ってみてください。