会計学の理論とは、会計処理のルールが「なぜそうなっているのか」を説明する考え方のことです。簿記1級の会計学では、仕訳や計算だけでなく、企業会計原則や会計基準の考え方を問う理論問題も出題されます。
今回は、会計学の理論問題の出題形式と、企業会計原則・概念フレームワーク・主要な会計基準の論点、覚え方と解き方を解説します。一般原則7つの要点、○×問題でよくあるひっかけのパターン、設例の○×問題まで整理し、会計方針の変更や注記など実務とのつながりも紹介します。
 ティー
理論問題は「用語を丸暗記」より「理由とセットで覚える」ほうが、ひっかけに強くなります。
- 簿記1級の会計学の理論問題の出題形式
- 簿記2級と1級の違い、理論の出題範囲
- 企業会計原則の一般原則7つと重要性の原則
- 概念フレームワークと主要な会計基準の考え方
- ○×・穴埋めで点を取る覚え方とひっかけのパターン
- 会計方針の変更・注記・監査対応とのつながり
会計学の理論問題とは?簿記1級での出題形式と配点の考え方
簿記1級は商業簿記・会計学・工業簿記・原価計算の4科目で、商業簿記と会計学は同じ90分の中で解きます。日本商工会議所が公表している合格基準は70%以上で、1科目ごとの得点が40%以上であることも必要です。各科目は25点満点のため、会計学で10点未満になると、ほかの科目が良くても不合格になります。
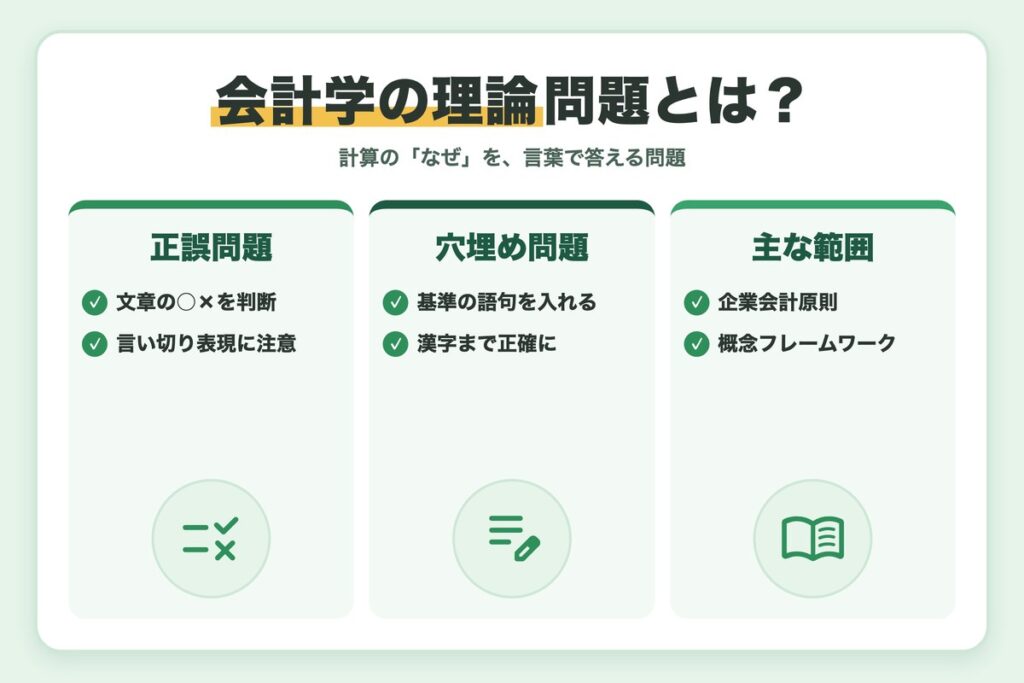
会計学では、計算問題に加えて理論問題が出題されます。主な出題形式は次のとおりです。
| 出題形式 | 内容 | 対策のポイント |
|---|---|---|
| 正誤(○×) | 文章が正しいか誤りかを判定する | 誤りの箇所と理由まで説明できるようにする |
| 語句の穴埋め | 基準の文章の空欄に語句を入れる | 漢字まで正確に書けるようにする |
| 語群からの選択 | 語群から適切な語句や記号を選ぶ | 似た用語の違いを整理しておく |
| 記述 | 用語の意味や処理の理由を書く | キーワードを入れて短くまとめる |
日商が公表している出題の意図・講評を見ると、第170回の第1問は知識を確認する選択問題、第173回の第2問は穴埋めと金額計算を組み合わせた問題でした。第173回の講評では、穴埋めの正答率は良好だった一方、正確な漢字を書けていない答案が目立ったと述べられています。形式は回によって変わるため、どの形式にも対応できるように準備しましょう。
理論は計算の前提知識として問われる
第170回の講評では、計算問題を解く力だけでなく、計算問題の前提知識や会計制度への理解も求められると説明されています。会計学の理論は、計算論点と切り離さずに学ぶのが効率的です。
簿記1級で問われる会計学の理論|2級との違いと出題範囲
日商の簿記の出題区分表(商工会議所の検定試験)には、「会計基準および企業会計に関する法令等」の区分があります。そこには、企業会計原則と企業会計基準などの会計諸基準、会社法・会社計算規則・財務諸表等規則などの法令、「財務会計の概念フレームワーク」が挙げられています。
日商の1級の説明でも、会計基準や会社法、財務諸表等規則などの企業会計に関する法規を踏まえるレベルとされています。
簿記2級と1級の違い
2級の試験科目は商業簿記と工業簿記で、会計学という科目はありません。理論の扱いを比べると次のとおりです。
| 項目 | 簿記2級 | 簿記1級 |
|---|---|---|
| 試験科目 | 商業簿記・工業簿記 | 商業簿記・会計学・工業簿記・原価計算 |
| 理論問題 | ほとんど出題されない | 会計学で出題される |
| 企業会計原則 | 仕訳の前提として使う | 一般原則・注解の文言や趣旨が問われる |
| 概念フレームワーク | 範囲として意識しない | 財務報告の目的や質的特性が問われる |
| 会計基準の考え方 | 処理の手順が中心 | 処理の理由や基準どうしの関係も問われる |
| 表示・注記 | 財務諸表の作成が中心 | 表示区分や注記の考え方も問われる |
| 連結と個別の違い | 連結の基本の型 | 連単で処理が異なる論点が問われる |
1級では、同じ論点でも「なぜその処理をするのか」まで問われます。2級の延長として計算だけを覚えていると、理論で点を落としやすくなります。
ティー出題区分表は毎年度改定されます。受験する回の年度の区分表を確認しておきましょう。
企業会計原則の一般原則|7つの原則と出題のポイント
企業会計原則は、企業会計審議会の前身にあたる組織が1949年に公表したもので、一般原則・損益計算書原則・貸借対照表原則と注解で構成されています。理論問題で最もよく使われるのが、7つの一般原則です。
| 一般原則 | 要点 | 出題されやすいキーワード | 実務の例 |
|---|---|---|---|
| 真実性の原則 | 真実な報告を求める最上位の原則 | 相対的な真実 | 見積りを含む決算書の作成 |
| 正規の簿記の原則 | すべての取引を正確な帳簿に記録する | 網羅性・検証可能性・秩序性 | 証ひょうに基づく記帳 |
| 資本取引・損益取引区分の原則 | 資本と利益を混同しない | 資本剰余金と利益剰余金 | 増資と利益の区分 |
| 明瞭性の原則 | 利害関係者の判断を誤らせない表示 | 区分表示・注記 | 重要な会計方針の注記 |
| 継続性の原則 | 処理の原則と手続をみだりに変えない | 正当な理由・期間比較 | 減価償却方法の変更 |
| 保守主義の原則 | 不利な影響に備えて健全に処理する | 過度な保守主義は不可 | 引当金の計上 |
| 単一性の原則 | 目的別の財務諸表でも内容は一つ | 形式多元・実質一元 | 株主総会用と税務用の決算書 |
正規の簿記の原則は、「企業会計は、すべての取引につき、正規の簿記の原則に従って、正確な会計帳簿を作成しなければならない。」という文章です。穴埋めでは「すべての」「正確な」の部分がよく空欄になります。
ティー一般原則は「名前・要点・キーワード」を横に並べて覚えると、穴埋めにも○×にも対応できます。
重要性の原則(注解1)もセットで覚える
一般原則の7つには含まれませんが、重要性の原則も重要です。重要性の乏しいものは、本来の厳密な処理によらず簡便な方法で処理しても、正規の簿記の原則に従った処理として認められます。消耗品を買入時に費用にする処理が代表例で、その結果生じる簿外資産も認められます。重要性の原則は財務諸表の表示にも適用されます。
継続性の原則が問題になるのは「認められた方法どうし」の変更
継続性の原則が問題になるのは、一般に認められた会計処理の方法が2つ以上ある場合に、その中から別の方法へ変える場面です。認められていない方法から認められた方法への変更は、当然に必要な変更であり、継続性の問題ではありません。
概念フレームワークと主要な会計基準の考え方
企業会計基準委員会(ASBJ)が2006年に公表した討議資料「財務会計の概念フレームワーク」は、会計基準の考え方の土台を示すものです。正式な会計基準ではありませんが、出題区分表にも挙げられています。
| 構成 | 主な内容 | 出題されやすいキーワード |
|---|---|---|
| 財務報告の目的 | 投資家の意思決定に役立つ情報の開示 | 投資のポジションと成果 |
| 会計情報の質的特性 | 意思決定有用性を支える特性 | 意思決定との関連性・信頼性・内的整合性・比較可能性 |
| 財務諸表の構成要素 | 資産・負債・純資産・純利益などの定義 | 支配・経済的資源・リスクからの解放 |
| 認識と測定 | いつ、いくらで財務諸表に載せるか | 取得原価・市場価格・割引価値 |
質的特性では、最も基本となる特性が意思決定有用性で、それを意思決定との関連性と信頼性が支え、内的整合性と比較可能性が全体を支える関係になっています。信頼性を最上位に置く○×問題は誤りなので注意しましょう。
主要な会計基準で問われる考え方
個別の会計基準では、計算の手順より「何を重視した基準か」が問われます。
| 会計基準 | 基本の考え方 | 理論で問われる観点 |
|---|---|---|
| 収益認識(第29号) | 財やサービスの顧客への移転を、権利を得ると見込む対価の額で描く | 5ステップの順序、履行義務、一時点か一定の期間か |
| 税効果会計 | 資産負債法で将来の税金の増減を計上する | 一時差異と永久差異、繰延法との違い |
| 固定資産の減損 | 回収できない投資額を帳簿価額から減らす | 回収可能価額、戻入れをしないこと |
| 金融商品 | 保有目的に応じて時価か原価で評価する | 評価差額を損益にするか純資産にするか |
| 退職給付 | 将来の給付を割り引いて債務を計上する | 個別と連結で数理計算上の差異の扱いが異なる |
収益認識の5ステップは収益認識基準の記事、資産負債法と一時差異は税効果会計の記事、有価証券の保有目的区分と評価差額は有価証券の評価の記事で、計算とあわせて解説しています。
 ティー
計算で解いた論点ほど理論も覚えやすくなります。仕訳を思い浮かべながら基準の文章を読みましょう。
理論問題の覚え方と解き方|正誤・穴埋めで点を取るコツ
理論問題は、キーワードと理由をセットで覚えるのが基本です。たとえば減損なら「回収可能価額まで減額する、なぜなら回収できない投資額を繰り越さないため」のように覚えます。
もう一つのコツは、原則・例外・理由の3点セットで整理することです。継続性の原則なら、原則は毎期継続、例外は正当な理由による変更、理由は期間比較と利益操作の防止です。
受験する年度の区分表で、会計基準と法令等の範囲を確認します。
7つの一般原則と重要性の原則の文章を、声に出して読みます。
収益認識・税効果・減損などの考え方を、1行の文章にします。
間違えた問題は、誤りの箇所と正しい文章を書き写します。
商業簿記と合わせた90分で、理論に使う時間を決めて練習します。
○×問題のひっかけパターン
○×問題の誤りは、いくつかの型に分けられます。問題文のどこが変えられているかを探しましょう。
| ひっかけのパターン | 例 |
|---|---|
| 言い切りの表現 | 「必ず」「すべて」「いかなる場合も」で例外を消している |
| 原則と容認の入れ替え | 認められる簡便な方法を、原則の処理として書いている |
| 適用範囲のすり替え | 処理だけに適用するとして、表示を外している |
| 用語の入れ替え | 資本剰余金と利益剰余金、信頼性と意思決定有用性を入れ替える |
| 個別と連結の混同 | 連結だけの処理を個別財務諸表の処理として書いている |
設例:○×問題で確認
次の4問で、ひっかけのパターンを確認してみましょう。
| 問題文 | 正解 | 解説 |
|---|---|---|
| 継続性の原則により、いったん採用した会計処理の方法は、どのような理由があっても変更できない。 | × | 正当な理由があれば変更できる。「どのような理由があっても」が言い切り |
| 保守主義の原則は健全な会計処理を求めるが、過度に保守的な処理で真実な報告をゆがめてはならない。 | ○ | 注解4の趣旨どおり |
| 目的別に形式の異なる財務諸表を作ることは、単一性の原則に反するため認められない。 | × | 形式は異なってもよく、内容が信頼しうる会計記録に基づいていればよい |
| 固定資産の減損損失は、その後に回収可能価額が回復した場合には戻し入れる。 | × | 日本の減損会計基準では戻入れを行わない |
穴埋めは漢字まで正確に書く
記述や穴埋めでは、意味がわかっていても漢字の誤りで失点することがあります。「継続性」「保守主義」「履行義務」など、よく出る用語は手で書いて覚えましょう。
ティー間違いノートには「どのひっかけのパターンだったか」も書いておくと、本番で気づきやすくなります。
実務で役立つ会計学の理論|会計方針・注記・監査対応とのつながり
理論は試験のためだけでなく、決算の実務でも使います。とくに会計方針の変更や注記、監査人との議論では、基準の考え方を説明する力が必要です。
| 実務の場面 | 関係する理論 | 実務でやること |
|---|---|---|
| 会計方針の変更 | 継続性の原則・企業会計基準第24号 | 正当な理由を整理し、原則として過去の期間に遡及適用する |
| 会計上の見積りの変更 | 企業会計基準第24号 | 過去に遡らず、変更した期間と将来の期間に反映する |
| 重要な会計方針の注記 | 明瞭性の原則 | 収益の計上基準や評価方法をわかりやすく書く |
| 監査人との議論 | 減損・税効果の考え方 | 回収可能性や回収可能価額の見積りの根拠を説明する |
| IFRSとの比較 | 概念フレームワーク | のれんの償却など日本基準との違いを把握する |
減価償却方法の変更は会計方針の変更ですが、見積りの変更と区別しにくいため、見積りの変更と同じく遡及しない扱いになります。こうした論点は、試験の理論問題と実務の判断が直接つながる部分です。
ティー監査では「なぜその処理なのか」を聞かれます。理論で覚えた理由が、そのまま説明の材料になります。
まとめ
- 会計学の理論問題は、正誤・語句の穴埋め・語群選択・記述など、回によって形式が変わる
- 1級は商業簿記と会計学を90分で解き、1科目40%以上の得点が必要
- 企業会計原則の一般原則7つと重要性の原則は、文言と趣旨をセットで覚える
- 概念フレームワークは意思決定有用性を最上位とする質的特性の関係が出やすい
- ○×問題は言い切り・原則と容認の入れ替え・適用範囲のすり替えを探す
内容は2026年11月時点の日本商工会議所の試験情報・出題区分表(2027年4月1日施行の確定版)・出題の意図と講評をもとにしています。受験する回の最新情報は、日本商工会議所のサイトで確認してください。
ティーまずは一般原則7つの名前と要点を、表を見ずに書けるか試してみましょう。
簿記1級の仕訳をアプリで練習する
この記事で解説した「理論(○×・穴埋め)」の論点は、私が作ったアプリ「簿記1級 仕訳トレーニング」でも問題を解いて練習できます。一般原則・会計公準、資産・負債の評価、収益認識・引当金、純資産・企業結合・連結、税効果・外貨・退職給付ほかの5つの論点に、○×と穴埋めの問題を収録しています。各論点の最初の問題は無料で解けるので、スキマ時間の復習に使ってみてください。