月次決算は、毎月の取引を締めて試算表を確定させ、経営陣に業績を報告する一連の作業です。仕訳を入れる作業者と、内容を確かめて承認する上長の両方がそろって、はじめて数字が「確定」します。
今回は、月次の締めの流れと、作業者・承認者それぞれのチェックポイントを解説します。締め日から報告までの営業日ごとのスケジュール、各工程でやること、レビューで見るポイントと差し戻しの基準、よくあるミスと対策まで、実務の進め方に沿ってまとめました。
 ティー
同じ締め作業でも、作業者は「正しく入れる」、承認者は「おかしな点に気づく」が役割です。お互いの視点を知ると、やり取りがぐっと減ります。
- 月次決算の目的と年次決算との違い
- 締め日から報告までのスケジュール
- 作業者が各工程でやることと準備のコツ
- 承認者がレビューで見るポイントと差し戻しの基準
- チェックリストと証跡の残し方
- 早く正確に締めるための改善策
月次決算とは?目的と年次決算との違い
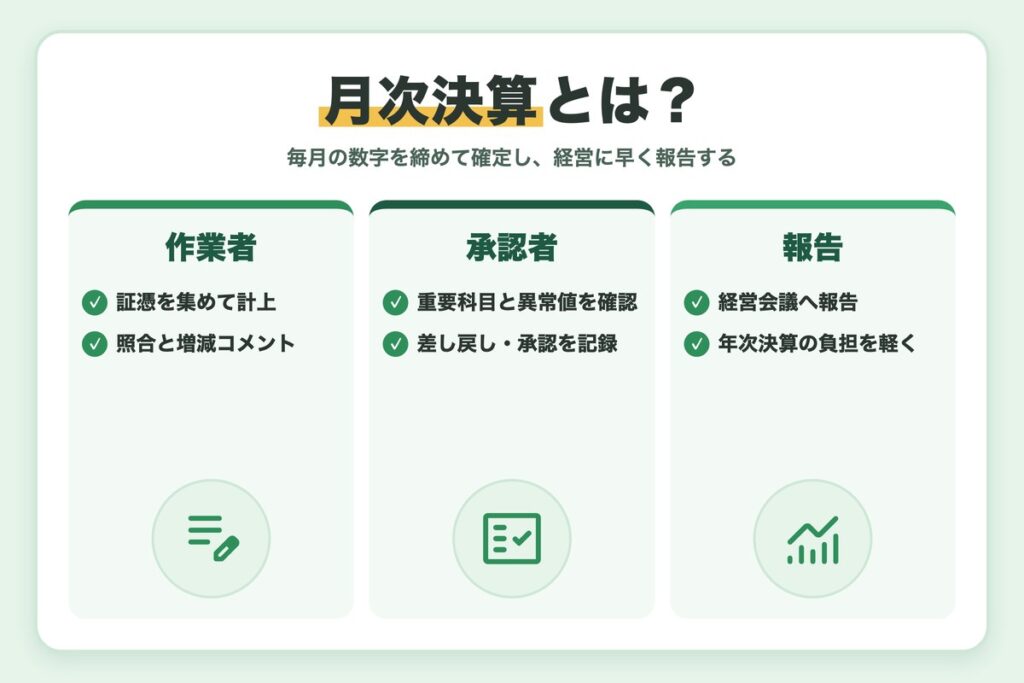
月次決算とは、1か月ごとに帳簿を締めて試算表と月次の損益・財政状態を確定させる手続きのことです。法律で義務づけられたものではありませんが、多くの会社が社内のルールとして毎月行っています。
目的は大きく3つあります。1つ目は、売上や利益の状況を早くつかみ、経営判断に使うこと。2つ目は、年に一度の決算作業を毎月に分け、負担を平準化すること。3つ目は、計上漏れや誤りを早い段階で見つけ、年度末にまとめて修正する事態を防ぐことです。
年次決算との違い
年次決算は会社法や税法にもとづく正式な決算で、月次はその途中経過を社内向けにまとめたものです。両者の違いは次のとおりです。
| 項目 | 月次 | 年次決算 |
|---|---|---|
| 目的 | 経営管理・業績の早期把握 | 株主・税務署などへの報告 |
| 期限 | 翌月の第5営業日前後など社内で決める | 法令や上場規則で決まる |
| 精度 | スピード優先で概算も許容 | 正確さが最優先 |
| 重要性の基準 | 金額の小さい項目は簡便に処理 | より細かい項目まで確認 |
| 見積り | 賞与・引当金などを月割で概算計上 | 期末の実績や見積りで確定 |
| 監査 | 原則として監査は受けない | 上場会社などは会計監査を受ける |
| 税務 | 税金は概算計上が中心 | 法人税等を計算して申告 |
経理の1年の中での位置づけは、経理の仕事内容と年間スケジュールもあわせて確認してください。
ティー月次は「正式な決算ではないから」と手を抜くと、年度末に一気にツケが回ってきます。毎月の精度が、年次決算の速さを決めます。
月次決算の全体の流れ|締め日から報告までのスケジュール
月次の締めは、おおむね次の6つの工程で進みます。どの工程も「作業者が処理し、承認者が確認する」という組み合わせで回します。
前月末までに、締め日・各部署の提出期限・担当者をまとめたスケジュールを共有します。営業や購買には、請求書や経費精算をいつまでに出すかを伝えておきます。
請求書・納品書・経費精算などを集め、売上・仕入・経費を計上します。請求書が届いていない取引は未払金・未払費用として、先に支払った費用は前払費用として処理します。
減価償却費や賞与引当金を月割で計上し、棚卸の結果や経過勘定を反映します。毎月同じ金額になる仕訳は定型仕訳として登録しておきます。
預金・売掛金・買掛金などの残高を、通帳や補助簿と照らし合わせます。そのうえで試算表と推移表を見て、残高の向きや大きな増減を確認します。
前月や予算と比べて増減の理由を説明できるようにし、承認者のレビューを受けます。差し戻しがあれば修正し、承認をもって数字を確定させます。
確定した試算表をもとに月次の報告資料を作り、経営会議や本社に提出します。報告後に見つかった誤りは、翌月の修正として記録します。
証憑は紙でも電子データでも保存のルールがあります。電子で受け取った請求書などの保存方法は、国税庁「電子帳簿等保存制度特設サイト」で確認できます。
残高照合の具体的な手順はBS残高照合の方法、試算表と推移表の見方は合計残高試算表と推移表の解説で詳しく紹介しています。
営業日ごとのスケジュール例
第5営業日に報告する場合のスケジュール例です。作業者と承認者のタスクを並べると、どこで待ち時間が出るかが見えます。
| 日程 | 作業者のタスク | 承認者のタスク |
|---|---|---|
| 前月末まで | スケジュール作成・各部署へ依頼 | 期限と体制の確認 |
| 第1営業日 | 売上・仕入・経費の計上、証憑の回収 | 大口取引・イレギュラー取引の把握 |
| 第2営業日 | 決算整理仕訳、未払・前払の計上 | 見積り計上の方針を確認 |
| 第3営業日 | 残高照合、試算表・推移表の作成 | 照合表の差異の確認 |
| 第4営業日 | 増減分析とコメント、修正対応 | レビュー・差し戻し・承認 |
| 第5営業日 | 報告資料の作成・提出 | 最終確認と報告 |
承認の時間もスケジュールに入れる
作業者の締め切りだけを決めて、承認者のレビュー時間を確保していないケースはよくあります。第4営業日の半日はレビューに使う、と最初から予定に入れておきましょう。
作業者の目線:各工程でやることと準備のコツ
作業者の役割は、取引を漏れなく正しく計上し、承認者が確認できる状態で数字を渡すことです。工程ごとのポイントを整理すると、次のようになります。
| 工程 | 作業者がやること | つまずきやすい点 | 準備のコツ |
|---|---|---|---|
| 証憑の回収 | 請求書・経費精算を集める | 部署からの提出が遅れる | 期限を前月中に周知する |
| 計上 | 売上・仕入・経費を仕訳する | 請求書未着の計上漏れ | 発注データから未着分を拾う |
| 決算整理 | 償却・引当金・経過勘定を計上 | 月割の金額を毎回計算し直す | 定型仕訳として登録する |
| 残高照合 | 補助簿や外部資料と照らす | 差異の原因が追えない | 照合表の様式を固定する |
| 増減分析 | 前月比・予算比の理由を書く | 理由が「不明」のまま提出 | 部署に早めに理由を聞く |
前月の指摘をメモして持ち越さない
締めに入る前に、前月のレビューで指摘された点を見返します。同じ差し戻しを繰り返さないよう、指摘と対応をメモにまとめておくと、承認者も「前回の件は直っているか」をすぐ確認できます。
証憑と仕訳を紐付ける
仕訳には証憑番号や請求書の日付を摘要に入れ、どの書類にもとづく処理かを追えるようにします。会計システムに証憑の画像を添付できる場合は、仕訳と同時に登録しておくと、後から探す手間がなくなります。
説明できる状態で渡す
試算表を出して終わりではなく、大きく動いた科目には増減理由のコメントを付けてから承認者に渡します。照合表は「帳簿残高・相手先の残高・差異・差異の理由」を1枚にまとめると、承認者が1回で理解できます。
ティー作業者の目線では「聞かれる前に答えを書いておく」のが一番の時短です。コメントが1行あるだけで、差し戻しの回数が大きく変わります。
承認者の目線:レビューで見るポイントと差し戻しの基準
承認者の役割は、作業者がまとめた数字に重要な誤りや漏れがないかを確かめ、確定の判断をすることです。すべての仕訳を見直すのではなく、観点を決めて効率よく確認します。
| 観点 | 確認する内容 | 確認の例 |
|---|---|---|
| 網羅性 | 計上すべき取引が漏れていないか | 毎月発生する家賃・リース料がある |
| 正確性 | 金額・科目が正しいか | 照合表の差異がゼロか、理由がある |
| 期間帰属 | 当月の取引が当月に入っているか | 翌月分の請求が混ざっていない |
| 評価 | 見積りや引当金が妥当か | 賞与引当金の月割額が支給見込みと合う |
| 表示 | 科目の区分や符号が正しいか | マイナス残高・逆残がない |
見る順番は「全体→重要科目→異常値→個別」
まず試算表全体で売上と利益の水準をつかみ、次に現預金・売掛金・売上など金額の大きい科目を確認します。そのうえで前月比や予算比で大きく動いた科目を拾い、最後に個別の仕訳や証憑を見ます。異常値の見つけ方はBS・PLの異常値チェックが参考になります。
差し戻しの基準を決めておく
差し戻すかどうかを承認者の感覚で決めると、作業者は何を準備すればよいかわかりません。金額と比率のしきい値を、あらかじめ社内で決めて共有しておきます。次の表は一例です。
| 区分 | しきい値の例 | 対応 |
|---|---|---|
| PL科目 | 前月比±10%かつ100万円以上 | 増減理由のコメント必須 |
| BS科目 | 前月比±20%かつ300万円以上 | 内訳と理由の提出 |
| 照合差異 | 金額にかかわらず理由不明のもの | 差し戻して原因を調査 |
| マイナス残高 | すべて | 原因の説明と修正 |
しきい値は会社の規模によって変わるため、上の数字は目安として、自社の売上規模に合わせて調整してください。
承認の記録と内部統制
承認したら、承認日・承認者名・コメントを記録に残します。作業者と承認者を分けるのは、内部統制でいう職務分掌の考え方で、1人で入力から確認まで行うと誤りや不正に気づけないためです。
承認者が自分で直してしまわない
誤りを見つけた承認者が、その場で仕訳を直してしまうと、誰がなぜ修正したかの証跡が残りません。修正は作業者に差し戻し、作業者が直して再提出する流れを守りましょう。
ティー承認者の目線では、全部を見るより「どこを見ないか」を決める方が大切です。しきい値があると、レビューの時間を重要な科目に集中できます。
作業者と承認者の連携|チェックリストと証跡の残し方
作業者と承認者のやり取りをスムーズにするには、同じチェックリストを使い、誰がいつ何を確認したかを1か所に残すのが効果的です。
チェックリストの例
項目ごとに作業者欄と承認者欄を設け、証跡の保存場所も書いておきます。
| 項目 | 作業者 | 承認者 | 証跡 |
|---|---|---|---|
| 預金残高の照合 | 通帳・残高証明と照合 | 差異ゼロを確認 | 照合表 |
| 売掛金の照合 | 補助簿と得意先別残高を照合 | 滞留債権の有無を確認 | 年齢表・照合表 |
| 未払・前払の計上 | 請求書未着分を計上 | 前月との比較を確認 | 計上一覧 |
| 決算整理仕訳 | 償却・引当金を計上 | 金額の根拠を確認 | 計算シート |
| 増減分析 | しきい値超の理由を記入 | 理由の妥当性を確認 | 増減分析表 |
| 最終承認 | 提出日を記録 | 承認日・コメントを記録 | 承認ログ |
差し戻しから再提出までの流れ
承認者は差し戻しの理由をチェックリストのコメント欄に書き、作業者は対応内容と修正した仕訳番号を記入して再提出します。口頭だけで済ませず記録に残すと、翌月の振り返りにも使えます。
証跡の保存と会計システムの活用
照合表・増減分析表・承認ログは、月ごとのフォルダに同じ名前のルールで保存します。会計システムにワークフローや承認機能がある場合は、仕訳の承認や締めのロックをシステム上で行うと、承認の記録が自動で残ります。
月次決算を早く正確にする改善策|よくあるミスと対策
締めを早めるには、作業者の処理を速くするだけでなく、承認者の確認しやすさも含めて仕組みを見直すことが大切です。
- 各部署の提出期限を前倒しし、締め日の翌日に証憑がそろう状態をつくる
- 請求書未着の費用は、発注額や前月実績で見積り計上するルールを決める
- 減価償却費や家賃などの定型仕訳は、自動仕訳や仕訳テンプレートで登録する
- 照合表・増減分析表のExcelテンプレートを部署内で統一する
- 販売管理や銀行データとシステム連携し、手入力を減らす
システム連携の進め方は、会計システムのAPI連携や販売管理システムと会計システムの連携で紹介しています。
よくあるミスと対策
締めの現場で起きやすいミスと、作業者・承認者それぞれの対策をまとめました。
| ミス | 主な原因 | 対策 |
|---|---|---|
| 計上漏れ | 請求書の未着・部署の提出遅れ | 毎月の発生科目一覧と突き合わせる |
| 二重計上 | 見積り計上と請求書の計上が重なる | 見積り分の戻し仕訳をセットで登録 |
| 期ズレ | 納品日ではなく請求日で計上 | 計上基準を明文化し承認者が確認 |
| 前月の修正漏れ | 差し戻し対応の記録がない | 指摘メモで翌月に必ず確認 |
| 承認の形骸化 | 中身を見ずに承認印だけ押す | しきい値とコメント必須を徹底 |
見積り計上は戻し仕訳とセットで
請求書未着で見積り計上した費用は、翌月に請求書が届いたときに戻し仕訳を入れないと二重計上になります。見積り計上の一覧を作り、翌月の締めで消し込みましょう。
設例:売上の増減を承認者に説明する
A社では、製品Xの売上が前月より増えました。前月比の差異を「数量」と「単価」に分けると、承認者に要因をはっきり伝えられます。
| 項目 | 前月 | 当月 | 差異 |
|---|---|---|---|
| 販売数量 | 2,000個 | 2,300個 | +300個 |
| 販売単価 | 5,000円 | 4,800円 | △200円 |
| 売上高 | 10,000,000円 | 11,040,000円 | +1,040,000円(+10.4%) |
差異1,040,000円は、数量の増加による影響が(2,300個−2,000個)×5,000円=+1,500,000円、単価の低下による影響が(4,800円−5,000円)×2,300個=△460,000円に分けられます。
前月比±10%かつ100万円以上というしきい値の例にあたるため、作業者は「数量は新規取引先の受注で増加、単価は値引きキャンペーンで低下」といったコメントを付けて提出します。承認者は、値引きの決裁や受注データと合っているかを確認すれば、短時間で承認できます。
要因は「いくら・なぜ」で書く
増減コメントは「売上増加」だけでなく、金額と理由をセットで書きます。数量と単価に分けた数字があれば、承認者も経営会議でそのまま説明できます。
ティー数量×単価に分けるだけで、承認者からの「なぜ増えたの?」という質問にすぐ答えられます。作業者の説明力が、そのまま締めの速さになります。
まとめ
- 月次決算は、毎月の帳簿を締めて業績を早くつかみ、年次決算の負担を分散するための手続き
- 締め準備・計上・決算整理・残高照合・レビュー承認・報告の6工程で進める
- 作業者は証憑との紐付けと増減コメントで「説明できる状態」にして渡す
- 承認者は全体→重要科目→異常値→個別の順に見て、しきい値で差し戻しを判断する
- チェックリストと承認ログで、誰がいつ確認したかの証跡を残す
- 提出期限の前倒しや定型仕訳の自動化で、早く正確に締められる
まずは自社の締めのスケジュールに、作業者と承認者のタスクを並べて書き出してみてください。
ティー作業者と承認者は、同じゴールに向かうチームです。役割の違いを理解して、毎月の締めを少しずつ軽くしていきましょう。