工場経理は、製品をつくる現場のお金の動きを数字にまとめ、原価と在庫を確定させる仕事です。本社経理と同じ「経理」でも、扱う数字や関わる相手、締めの進め方は大きく異なります。
今回は、工場経理の仕事内容と月次決算の流れ、本社経理との違いを解説します。締め日から本社への報告までのスケジュール、原価差異と在庫の説明のしかた、よくあるミスと防ぎ方、必要なスキルまで、実務の進め方に沿ってまとめました。
 ティー
工場の数字は、本社の決算の土台です。「いつまでに・何を・誰と確定させるか」をつかむと仕事が回りやすくなります。
- 本社経理との違いと役割分担
- 原価計算・在庫管理・支払・固定資産の仕事内容
- 締め日から本社報告までの月次スケジュール
- 原価差異と在庫増減の説明のしかた
- よくあるミスと防ぎ方
- 必要なスキルとその後のキャリア
工場経理とは?本社経理との違いと役割
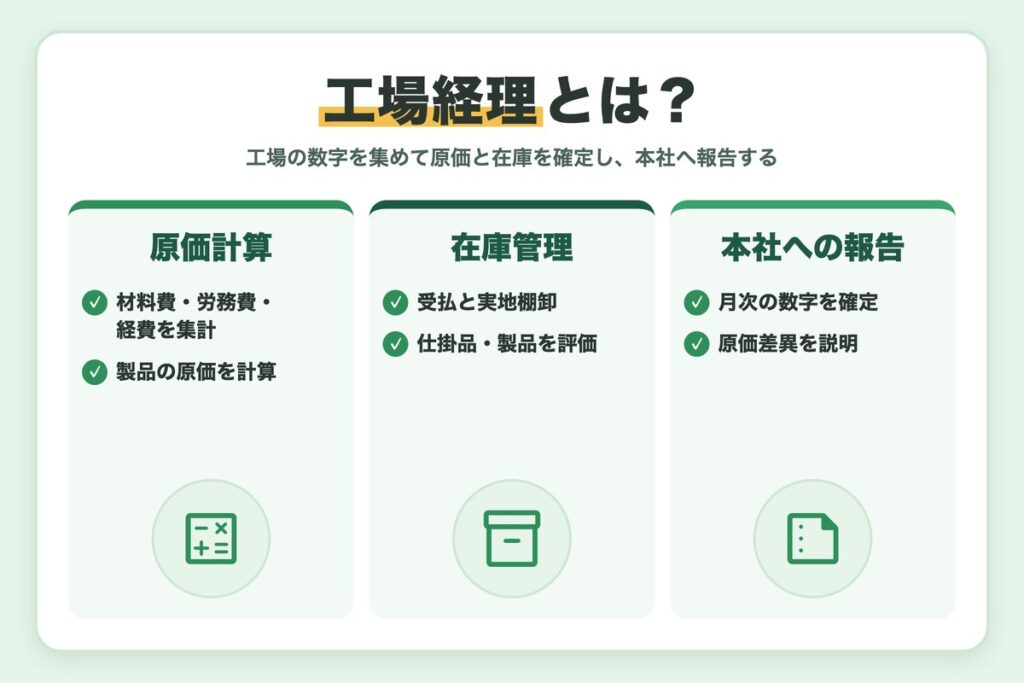
工場経理とは、工場で発生する材料費・労務費・経費を集計し、製品の原価と在庫の金額を確定させる経理のことです。計算した原価は、本社が作る損益計算書の売上原価と、貸借対照表の棚卸資産になります。
そのため、工場の数字が遅れたり誤ったりすると、会社全体の決算が締まりません。この仕事は「原価の確定」を通じて、本社の決算を支える役割を担っています。
本社経理との違い
両者の主な違いを、項目ごとに比べると次のとおりです。
| 項目 | 工場経理 | 本社経理 |
|---|---|---|
| 主な目的 | 製品の原価と在庫を正しく計算する | 会社全体の決算・税務・開示を行う |
| 扱う数字 | 製品別・工程別・部門別の原価、数量 | 会社全体の損益・資産・負債・資金 |
| 主な業務 | 原価計算、在庫管理、工場の経費・支払、予算実績管理 | 決算書作成、税務申告、開示、資金繰り |
| 関わる相手 | 製造・購買・物流・生産管理・工場長 | 経営陣・監査法人・税理士・金融機関 |
| 締めのタイミング | 月次の早い段階で原価と在庫を確定 | 工場の数字を受けて全社の決算を確定 |
| 使うシステム | 生産管理システム、原価計算システム、ERP | 会計システム、連結・開示システム |
| 求められる知識 | 原価計算、工程や製品の理解 | 財務会計、税務、開示ルール |
| 報告先 | 本社経理、工場長、事業部 | 経営陣、株主、税務署、金融機関 |
違いが生まれる理由は、見ている単位が違うからです。本社経理は会社全体を一つの数字にまとめますが、工場経理は製品や工程ごとに「1個いくらでつくれたか」を追いかけます。数量と金額の両方を扱うため、現場のデータを読み解く力が欠かせません。
連携のポイントは、締めの期限と報告様式を先にすり合わせておくことです。本社が月次決算を何営業日目に確定させるかで、工場の締めの期限が決まります。科目の対応表や、本社で行う仕訳と工場で行う仕訳の分担を文書にしておくと、二重計上や計上漏れを防げます。
工場がある会社の組織の例
原価計算や在庫管理を誰が担当するかは、会社の規模や工場の数によって変わります。代表的な形は次の2つです。
| 形 | 内容 | 向いている会社 |
|---|---|---|
| 工場に経理課を置く | 工場の管理部門に経理担当がいて、原価計算と在庫管理を工場で行う | 工場が大きい、複数の工場がある会社 |
| 本社でまとめて行う | 工場は伝票や現場データを集め、本社の原価計算担当が計算する | 工場が1つ、または小規模な会社 |
工場に経理課を置く場合も、最終的な仕訳の承認や決算の確定は本社が行うのが一般的です。自社の分担を確かめてから業務を引き継ぎましょう。
ティー本社経理から工場に異動すると、まず「数量」を扱うことに戸惑います。現場の言葉を覚えるのが近道です。
工場経理の主な仕事内容|原価計算・在庫管理・支払・固定資産
仕事の中心は毎月の原価計算で、範囲は在庫・支払・固定資産・予算管理まで広がります。主な業務を整理すると次のとおりです。
| 業務 | 主な内容 | 頻度 | 関係部署 |
|---|---|---|---|
| 原価計算 | 材料費・労務費・経費の集計、製造間接費の配賦、仕掛品・製品の評価 | 毎月 | 製造・生産管理 |
| 在庫管理 | 受払の確認、実地棚卸、評価減の検討 | 毎月・期末 | 物流・倉庫 |
| 支払 | 購買品・外注費の検収確認と計上 | 毎月 | 購買・製造 |
| 固定資産 | 建設仮勘定の管理、修繕費の判断、減価償却費の部門配賦 | 随時・毎月 | 設備・保全 |
| 予算実績管理 | 予算との差の分析、原価低減の資料作成 | 毎月 | 工場長・事業部 |
原価計算と在庫管理
原価計算では、当月に発生した費用を集め、完成した製品と、つくりかけの仕掛品に振り分けます。製造間接費は作業時間などの基準で製品に配賦します。計算結果は製造原価報告書にまとまります。作り方は製造原価報告書の作り方と見方で解説しています。
在庫管理では、生産管理システムの受払データと会計の在庫金額が一致しているかを毎月確かめます。単価の計算方法は、総平均法による製品原価の計算も参考にしてください。
支払と固定資産
支払では、購買品や外注加工の検収が済んだものを当月の費用として計上します。検収の記録がないまま請求書だけで計上すると、計上時期がずれる原因になります。
固定資産では、設備の修理が修繕費か資本的支出かを判断し、減価償却費を部門ごとに配賦します。工場では設備の金額が大きいため、判断の誤りが原価に大きく影響します。
原価計算の考え方は企業会計審議会の「原価計算基準」が土台です。期末の原価差異を税務でどう調整するかは、国税庁「法人税基本通達 第5章第3節 原価差額の調整」で確認できます。
 ティー
仕事の範囲は広いですが、どれも「原価を正しく確定させる」ための作業だと考えると整理しやすくなります。
工場経理の月次決算の流れ|締め日から本社報告までのスケジュール
月次決算では、本社の締めに間に合うように工場の原価と在庫を逆算して確定させます。ここでは、本社への報告期限を第5営業日とした場合の流れを紹介します。
月末の入出庫と生産実績を締め、最終の伝票番号を控えます。締め後の入力は翌月扱いとするルールを現場と共有します。
給与・賞与引当や水道光熱費、外注費などを集計します。請求書が届かないものは、検収や使用量をもとに見積もって計上します。
材料の消費額を確定させ、製造間接費を部門や製品に配賦します。仕掛品の進捗度は製造部門に確認します。
受払と会計の在庫を照合し、原価差異を確定させます。前月や予算と比べて大きく動いた項目の原因を調べます。
月次パッケージ(損益、在庫、原価差異の説明)を本社に提出します。グループ会社の工場は連結パッケージも作成します。
各ステップの担当と期限をまとめると、次のようになります。
| 時期 | 作業 | 相手 | 確認すること |
|---|---|---|---|
| 締め日 | データの締め | 生産管理・物流 | 締め後の入力がないか |
| 第1営業日 | 労務費・経費の確定 | 人事・購買 | 見積計上の漏れ |
| 第2営業日 | 原価計算・配賦 | 製造 | 配賦基準と進捗度 |
| 第3営業日 | 在庫・差異の確定 | 倉庫・製造 | 受払と会計の一致 |
| 第4〜第5営業日 | 本社への報告 | 本社経理 | 説明資料のそろい |
会計システムと生産管理システムの照合
多くの工場では、数量は生産管理システム、金額は会計システムで管理しています。連携していても、連携の対象外になる取引や手入力の仕訳がずれの原因になります。月末には品目別の在庫金額と、総勘定元帳の原材料・仕掛品・製品の残高が一致するかを確認しましょう。
締めの順番を守る
材料の単価が確定してから仕掛品、仕掛品が確定してから製品というように、上流から順に確定させます。途中で上流のデータを直すと、下流の計算をすべてやり直すことになります。
システムでの月次締めの順番は、こちらの記事でも解説しています。
原価差異と在庫の分析|工場長・本社に説明するポイント
工場の報告で必ず聞かれるのが、原価差異と在庫の増減の理由です。数字を出すだけでなく、何が原因で動いたのかを説明できるようにしておきます。
原価差異の種類と見る観点
原価差異は、あらかじめ決めた標準原価や予定配賦額と、実際の原価との差です。主な種類と見る観点は次のとおりです。
| 差異 | 内容 | 主な原因 | 確認する相手 |
|---|---|---|---|
| 価格差異 | 材料の単価の差 | 仕入価格の上昇、購買条件の変更 | 購買 |
| 数量差異 | 材料の消費量の差 | 不良品の増加、歩留まりの悪化 | 製造・品質管理 |
| 賃率差異・時間差異 | 賃率や作業時間の差 | 残業の増加、段取り替えの増加 | 製造・人事 |
| 配賦差異 | 製造間接費の予定配賦額と実際の差 | 操業度の低下、経費の増加 | 工場長・保全 |
設例:A工場の材料費と製造間接費の差異
A工場では、製品Xを当月1,000個生産しました。材料の標準は単価500円・1個あたり2kgで、実際は2,100kgを単価520円で消費しました。製造間接費は予定配賦率1,200円/時間、実際の作業時間は900時間、実際発生額は1,150,000円です。
| 項目 | 計算 | 差異 |
|---|---|---|
| 材料の価格差異 | (500円−520円)×2,100kg | △42,000円(不利) |
| 材料の数量差異 | (2,000kg−2,100kg)×500円 | △50,000円(不利) |
| 製造間接費の配賦差異 | 1,200円×900時間−1,150,000円 | △70,000円(不利) |
| 合計 | - | △162,000円(不利) |
報告では、「材料の単価が上がった分が42,000円、使いすぎた分が50,000円」のように量・価格・構成に分けて説明します。数量差異は不良の増加なのか段取りのロスなのかを製造部門に確認し、次月の対策までつなげます。計算方法の詳細は標準原価計算と原価差異の計算方法、配賦差異の分け方は製造間接費の配賦と配賦差異を参照してください。
在庫の増減分析と期末の原価差異の処理
在庫が増えたときは、生産量の増加、販売の減少、単価の上昇のどれが原因かに分けて説明します。品目別に前月と比べ、長く動いていない在庫がないかも確かめます。
期末の原価差異は、原価計算基準47では原則として当年度の売上原価に含め、予定価格などが不適当で比較的多額の差異が出た場合は、売上原価と期末の棚卸資産に配賦するとされています。税務では、原価差額が総製造費用のおおむね1%以内で明細書を添付すれば、調整を省略できます。たとえば総製造費用150,000,000円なら1%は1,500,000円で、原価差額1,200,000円(0.8%)は調整を省略できる範囲です。
 ティー
差異の説明は「いくら・なぜ・次にどうするか」の3点セットにすると、工場長にも本社にも伝わりやすくなります。
工場経理でよくあるミスと防ぎ方
ミスは、現場のデータと会計のつながりの部分で起きやすくなります。代表的なミスと対策は次のとおりです。
| ミス | 起きる理由 | 防ぎ方 |
|---|---|---|
| 受払と会計の在庫が合わない | 手入力の仕訳、連携エラーの放置 | 月末に品目別の在庫と元帳残高を照合する |
| 検収漏れ・計上時期のずれ | 検収入力が翌月にずれる | 月末前後の入荷を一覧で確認する |
| 修繕費と資本的支出の判定誤り | 金額や内容の確認不足 | 判定基準を文書にし、設備部門と確認する |
| 配賦基準の更新漏れ | 人員や面積の変更を反映していない | 期初と組織変更時に基準を見直す |
| 仕掛品の評価ミス | 進捗度の見積もりがあいまい | 工程ごとの進捗度のルールを決める |
| 他勘定振替の漏れ | 試作品や自社使用の振替を忘れる | 振替の対象を一覧にして毎月確認する |
試作品や見本品を製造原価から外す処理は、他勘定振替高の仕訳と表示で詳しく解説しています。
見積計上は翌月に必ず確かめる
請求書が届く前に見積もって計上した費用は、翌月に実際の金額と比べます。差が毎月大きい場合は、見積もりの方法を見直しましょう。
マスタの変更は経理も把握する
品目の単価や配賦率などのマスタが変更されると、原価が一気に動きます。変更の履歴を月次で確認し、原因不明の差異を減らしましょう。
ティーミスの多くは「誰が確認するか決まっていない」ところで起きます。チェックの担当と期限を決めておくことが大切です。
必要なスキルとキャリア|簿記・システム・現場とのコミュニケーション
工場の経理担当には、会計の知識に加えて、システムの操作と現場との調整の力が求められます。主なスキルは次のとおりです。
| スキル | 内容 | 身につけ方 |
|---|---|---|
| 簿記の知識 | 簿記2級の工業簿記で原価計算の基本、1級で原価計算の応用 | 資格の学習と月次の実務 |
| Excel | 大量のデータを集計・照合する | ピボットテーブルや関数を使う |
| ERP・生産管理システム | データの流れと連携の仕組みを理解する | マスタや連携の設定を確認する |
| 工程の理解 | 製品のつくり方と原価が発生する場所を知る | 工場の見学や現場への同行 |
| コミュニケーション | 現場から情報を集め、数字の意味を伝える | 定例会議や日々の相談 |
なかでも大切なのが、現場とのコミュニケーションです。差異の原因は帳簿の中ではなく現場にあることが多く、製造や購買の担当者に気軽に聞ける関係があると、原因をすばやく特定できます。
経験を活かせるキャリア
工場で原価と現場の両方を理解すると、本社経理、管理会計、FP&A、原価企画などに進む道が広がります。製品別の利益や原価低減の効果を数字で示せる経験は、経営に近い立場でも活かせます。
まずは工場を歩いてみる
配属されたら、材料の受け入れから出荷まで工場を一通り見て回りましょう。どこで原価が発生しているかがわかると、数字の見え方が変わります。
まとめ
- 工場経理は、工場の材料費・労務費・経費を集計し、製品の原価と在庫を確定させる仕事
- 本社経理との違いは、会社全体ではなく製品や工程ごとの原価と数量を扱うこと
- 仕事は原価計算・在庫管理・支払・固定資産・予算実績管理まで広がる
- 月次は締め日から上流の順に確定させ、本社への報告期限から逆算する
- 原価差異は量・価格・構成に分け、「いくら・なぜ・次にどうするか」で説明する
- 簿記の知識に加え、システムの理解と現場とのコミュニケーションが欠かせない
まずは自社の月次スケジュールを書き出し、どの作業がどの部署の締めに左右されているかを確かめてみてください。
ティー工場の数字がわかると、会社の利益の仕組みが見えてきます。一歩ずつ現場との距離を縮めていきましょう。