「資本コスト6%で割り引く、とあるけれど、この6%はどこから来たの?」。簿記1級の設備投資の意思決定では、割引率が与えられる問題が多い一方で、加重平均資本コスト(WACC)を自分で計算させる問題も出題されます。
今回は、資本コストの意味と、設備投資の割引率の決め方を解説します。A社の資金構成を使ったWACCの計算、割引率の違いで正味現在価値(NPV)がどう変わるかを数値例で確認し、実務でのハードルレートやCAPMの考え方、試験でよくあるミスまで整理しました。
 ティー
資本コストは「お金を出してくれた人が期待している最低限の利回り」です。投資がこれを下回るなら、やる意味がありません。
- 資本コストの意味と、割引率(切捨率)として使う理由
- 簿記1級の出題範囲と、2級との違い
- 負債コストの節税効果を入れたWACCの計算と、簿価・時価の構成比
- 割引率4%・6%・8%でNPVがどう変わるか、IRRとの関係
- 実務のハードルレート、CAPM、減損会計の割引率との違い
- 資本コストの問題の解き方5ステップとよくあるミス
資本コストとは?設備投資の意思決定で割引率になる理由
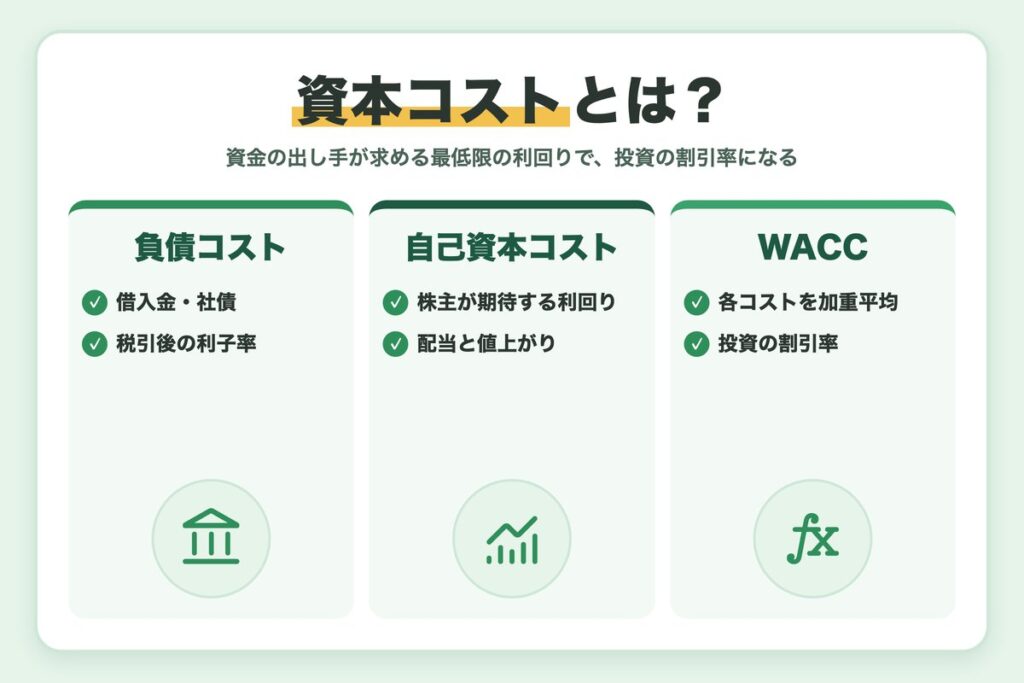
資本コストとは、企業に資金を提供した債権者や株主が求める最低限の利回りのことです。企業から見ると資金調達のコストで、年率(%)で表します。
資金の源泉ごとに、資本コストは次のように分かれます。
| 区分 | 主な源泉 | 資本コストの中身 |
|---|---|---|
| 負債コスト | 借入金・社債 | 支払利息の利率(利子率)。利息は損金になるため税引後で考える |
| 自己資本コスト | 普通株式・留保利益 | 株主が期待する配当と株価の値上がり。支払義務はないがコストはある |
| 加重平均資本コスト(WACC) | すべての源泉 | 各源泉の税引後の資本コストを構成比で加重平均したもの |
設備投資の意思決定では、この資本コストを割引率(切捨率)として使います。投資から得られるキャッシュ・フロー(CF)の利回りが資本コストを上回れば、企業価値が増えます。反対に下回れば、投資をするほど企業価値が減ります。
NPVがプラスなら採用という判断は、投資の利回りが資本コストを上回るかを金額で確かめているのと同じです。そのため資本コストは、採否の境目となる「切捨率」とも呼ばれます。
NPV法・内部利益率法など評価方法の全体像と、税引後CFの組み立て方は、次の記事で解説しています。
 ティー
割引率は「何となく決まっている数字」ではなく、資金の出し手が求める利回りから計算した数字です。
設備投資の意思決定は簿記1級の論点で、試験の概要は日本商工会議所「商工会議所の検定試験」で確認できます。
簿記1級で問われる資本コストの論点|出題範囲と2級との違い
日本商工会議所の出題区分表では、設備投資の意思決定は1級の工業簿記・原価計算の範囲で、差額原価収益分析のうち構造的意思決定の分析として「資本コストと資本配分」が挙げられています。
2級の工業簿記には設備投資の意思決定がなく、割引計算や資本コストは1級で初めて登場する論点です。
| 項目 | 2級 | 1級 |
|---|---|---|
| 設備投資の意思決定 | 出題範囲外 | NPV法・内部利益率法・回収期間法など |
| 資本コスト | 出題範囲外 | 割引率として与えられる、またはWACCを計算する |
| 法人税の考慮 | なし | 負債コストの節税効果、タックスシールド |
| 関連する論点 | CVP分析・直接原価計算 | 業務的意思決定・資本配分 |
1級で資本コストが問われるパターンは、主に次の3つです。
- 問題文に「資本コスト率は6%」などと与えられ、そのまま割引率として使う
- 資金の源泉ごとの資本コストと金額が与えられ、WACCを計算してから割り引く
- 理論問題で、資本コストの意味や切捨率としての役割を問われる
自己資本コストは、試験ではふつう問題文に与えられます。予算に上限があるときに投資案の組み合わせを選ぶ資本配分では、収益性指数やNPVの合計で比べます。
2級から1級へのつながりとして、CVP分析の考え方は次の記事で確認できます。
 ティー
1級では「割引率が与えられる問題」が中心ですが、WACCの計算は1問で数点を左右します。手順を覚えておきましょう。
加重平均資本コスト(WACC)の計算|負債コストの節税効果と構成比
加重平均資本コスト(WACC)は、資金の源泉ごとの税引後の資本コストに、それぞれの構成比を掛けて合計したものです。
ポイントは負債コストです。支払利息は損金になるため、その分だけ法人税が減ります。そこで負債コストは税引後の負債コスト=利子率×(1−法人税率)で計算します。一方、配当は損金にならないため、自己資本コストは税引後への調整をしません。
A社の資金構成でWACCを計算する
A社の資金構成は次のとおりです(単位:百万円)。法人税率は30%とし、構成比は簿価で計算するよう指示があるものとします。
| 資金の源泉 | 簿価(構成比) | 税引前→税引後のコスト | 加重平均 |
|---|---|---|---|
| 借入金 | 200(20%) | 2.0%→1.4% | 0.28% |
| 社債 | 200(20%) | 4.0%→2.8% | 0.56% |
| 普通株式 | 400(40%) | 8.6%→8.6% | 3.44% |
| 留保利益 | 200(20%) | 8.6%→8.6% | 1.72% |
| 合計 | 1,000(100%) | ― | 6.00% |
借入金の税引後コストは2.0%×(1−0.3)=1.4%、社債は4.0%×(1−0.3)=2.8%です。各源泉の加重平均を合計すると、A社のWACCは6.0%になります。
普通株式と留保利益には、同じ自己資本コスト8.6%を使っています。留保利益は配当せずに残した株主の持分なので、求められる利回りは普通株式と同じと考えます。A社の8.6%は、配当割引モデル(定率成長)で、1株当たり配当36円÷株価600円=6.0%に配当の成長率2.6%を足して求めた値です。
負債コストを税引前のまま使うと割引率がずれる
借入金2.0%・社債4.0%をそのまま使うと、WACCは6.36%になり、税引後の6.0%より高くなります。税引後CFを割り引くときは、割引率も税引後でそろえるのが原則です。
構成比は簿価か時価か
理論上は、資金提供者が今求めている利回りを反映するため、構成比は時価で計算するのが望ましいとされます。ただし試験では、問題文の指示(簿価か時価か)に従うのが最優先です。
A社の株式の時価が1.5百万株×600円=900百万円で、負債は簿価と時価が同じだとすると、時価の構成比でのWACCは次のようになります。
| 資金の源泉 | 時価(構成比) | 税引後のコスト | 加重平均 |
|---|---|---|---|
| 借入金 | 200(15.4%) | 1.4% | 0.22% |
| 社債 | 200(15.4%) | 2.8% | 0.43% |
| 自己資本(株式時価) | 900(69.2%) | 8.6% | 5.95% |
| 合計 | 1,300(100%) | ― | 6.6% |
時価ベースでは、株式の時価に留保利益の分も含まれるため、普通株式と留保利益を分けません。(200×1.4%+200×2.8%+900×8.6%)÷1,300=6.6%で、簿価ベースの6.0%より0.6ポイント高くなります。コストの高い自己資本の割合が大きくなるためです。
ティーWACCは「税引後のコスト」と「構成比」の2つの列をそろえて表にすると、計算ミスが減ります。
割引率でNPVはどう変わる?同じ投資案で比較
割引率の違いが判断にどう影響するかを、同じ投資案で比べます(単位:万円)。
- 投資額2,000万円(0年目)、耐用年数5年
- 税引後CFは毎年500万円(5年間)
- 現価係数は小数第4位までに丸めた値を使用
| 年度 | 4%の現価係数 | 6%の現価係数 | 8%の現価係数 |
|---|---|---|---|
| 1年目 | 0.9615 | 0.9434 | 0.9259 |
| 2年目 | 0.9246 | 0.8900 | 0.8573 |
| 3年目 | 0.8890 | 0.8396 | 0.7938 |
| 4年目 | 0.8548 | 0.7921 | 0.7350 |
| 5年目 | 0.8219 | 0.7473 | 0.6806 |
| 合計 | 4.4518 | 4.2124 | 3.9926 |
毎年のCFが同じなので、500万円に係数の合計を掛けます。
| 割引率 | CFの現在価値の合計 | NPV | 判断 |
|---|---|---|---|
| 4% | 2,225.9 | 225.9 | 採用 |
| 6%(A社のWACC) | 2,106.2 | 106.2 | 採用 |
| 8% | 1,996.3 | △3.7 | 不採用 |
同じ投資案でも、割引率が4%から6%になるとNPVは約119.7万円、6%から8%になると約109.9万円減り、8%では判断が不採用に逆転します。割引率を何%にするかで、結論が変わり得るということです。
割引率とIRRの関係
この投資案の内部利益率(IRR)は約7.9%です。IRRはNPVがちょうどゼロになる割引率なので、割引率がIRRより低ければNPVはプラス、IRRを超えるとNPVはマイナスになります。
6%で割り引くとプラス、8%ではマイナスという結果は、IRRの約7.9%が6%と8%の間にあることを示しています。
法人税を考慮した税引後CFの計算や、タックスシールドの影響は前に紹介した記事で詳しく解説しています。
ティー「NPVがプラスだから採用」と言う前に、割引率が何%なのかを確認するクセをつけましょう。
実務での割引率の決め方|ハードルレートとリスクの上乗せ
実務では、問題文のように割引率が与えられることはありません。社内で投資判断の基準となる割引率を決めておき、稟議書や投資採算表で使うのが一般的です。
WACCを基準に、リスクに応じて上乗せする
出発点は自社のWACCです。そのうえで、事業や案件のリスクに応じて上乗せした率をハードルレートとして使う会社もあります。リスクの小さい設備更新と見通しの不確かな新規事業を同じ割引率で評価すると、リスクの大きい案を過大に評価しやすいためです。
| 投資の種類 | 割引率の考え方(例) |
|---|---|
| 既存設備の更新・省力化 | WACCをそのまま使う |
| 既存事業の能力増強 | WACCに少し上乗せする |
| 新規事業・海外投資 | 事業のリスクを反映して大きく上乗せする |
前の投資案でいえば、WACC6%ならNPVは106.2万円のプラスですが、新規事業として2%上乗せした8%で評価すると△3.7万円のマイナスになります。上乗せ幅は会社ごとの方針で決めるもので、決まった数値があるわけではありません。
自己資本コストはCAPMで見積もる
実務で自己資本コストを見積もる代表的な方法がCAPM(資本資産評価モデル)です。
自己資本コスト=リスクフリーレート+β×市場リスクプレミアムで計算します。リスクフリーレートは国債の利回りなど、βは株式市場全体に対する自社株価の動きやすさ、市場リスクプレミアムは株式に投資する人が国債より上乗せして求める利回りです。
例えば、リスクフリーレート1.0%、β1.2、市場リスクプレミアム6.0%なら、自己資本コストは1.0%+1.2×6.0%=8.2%です。数値は計算方法を示す例で、実際は時点やデータの取り方で変わるため、根拠を社内で決めておきます。
借入金利だけで割り引くのは誤り
「設備資金は銀行から借りるから、割引率は借入金利の2%」とすると、自己資本コストが抜け落ちます。前の投資案を2%で割り引くとNPVは356.7万円で、WACC6%の106.2万円より250.5万円も大きく見えてしまいます。個別の資金の調達方法ではなく、会社全体の資本コストで評価するのが基本です。
社内の投資基準と減損会計の割引率
実務の投資基準では、割引率によるNPVやIRRに加えて、回収期間を併用する会社も多くあります。「IRRがハードルレートを上回り、かつ回収期間が一定年数以内」のように条件を重ねる形です。
なお、減損会計で使用価値を計算するときの割引率は、固定資産の減損に係る会計基準で税引前の利率とされています。税引後のWACCとは前提が異なるため、そのまま流用してよいかは確認が必要です。
投資をしないことで失われる利益や、すでに支出した費用の扱いは、次の記事で解説しています。
 ティー
割引率は一度決めたら終わりではありません。金利や事業の状況が変われば、見直しの対象になります。
資本コストの問題の解き方とよくあるミス
WACCを計算してからNPVを求める問題は、次の5ステップで解くと読み落としを防げます。
問題文が簿価と時価のどちらで構成比を計算するよう指示しているかを、最初に確認します。
借入金・社債の利子率に(1−法人税率)を掛けます。自己資本コストはそのまま使います。
各源泉の金額を合計額で割り、構成比の合計が100%になるかを確認します。
税引後のコスト×構成比を合計し、%の端数処理の指示があればそれに従います。
与えられた現価係数を使って税引後CFを割り引き、投資額を引いて採否を判断します。
よくあるミスと対策をまとめます。
| よくあるミス | 対策 |
|---|---|
| 負債コストを税引前のまま使う | 借入金・社債には必ず(1−税率)を掛ける |
| 簿価と時価の構成比を混同する | 問題文の指示に下線を引き、使う金額の列を決めてから計算する |
| 留保利益を構成比から外す、またはコストをゼロにする | 簿価ベースでは留保利益も自己資本として、普通株式と同じコストで含める |
| 時価ベースで留保利益を二重に数える | 株式の時価には留保利益の分も含まれているので、分けて足さない |
| 割引率の%を勝手に丸める | 6.00%を6%とするのはよいが、6.24%を6%にするような丸めは指示がある場合だけ |
割引率と現価係数の対応を確認する
複数の割引率の係数表が与えられているときは、計算したWACCの列を使っているか必ず確認しましょう。
ティーWACCの計算は「税引後」「構成比」「丸め」の3点を確認するだけで、ほとんどのミスが防げます。
まとめ
- 資本コストは資金提供者が求める最低限の利回りで、設備投資の意思決定では割引率(切捨率)として使う
- 負債コストは支払利息の節税効果を反映して、利子率×(1−法人税率)の税引後で計算する
- A社の設例ではWACCは簿価ベースで6.0%、株式を時価にすると6.6%になる
- 同じ投資案でも割引率4%・6%ならNPVはプラス、IRR約7.9%を超える8%ではマイナスになる
- 実務ではWACCを基準に、案件のリスクに応じて上乗せしたハードルレートを使うことがある
内容は2026年10月時点の商工会議所簿記検定試験出題区分表、固定資産の減損に係る会計基準などをもとにしています。
ティー割引率は、NPVの結論を左右する大事な数字です。WACCの表を一度自分で作って、計算の流れを体で覚えましょう。
簿記1級の仕訳をアプリで練習する
この記事で解説した「設備投資の意思決定」の論点は、私が作ったアプリ「簿記1級 仕訳トレーニング」でも問題を解いて練習できます。各論点の最初の問題は無料で解けるので、スキマ時間の復習に使ってみてください。