「親会社がIFRSを任意適用したので、来期から連結パッケージをIFRSで出してほしい」。こう依頼されても、自社の帳簿は日本基準のままで、何をどこまで直すのか迷う方も多いでしょう。
今回は、親会社がIFRS、自社(子会社)が日本基準のときに、決算数値をIFRS用に組み替える実務を解説します。表示の組替えと測定の差異調整の違いを整理し、減価償却・固定資産税・非上場株式の調整仕訳と税効果、期首差異の繰越、連結パッケージへの入力までを設例でまとめました。
 ティー
組替えは「毎期同じ手順・同じ根拠で」できる仕組み作りがポイントです。
- 親会社がIFRSのときに子会社が行う組替え
- 表示の組替えと測定の差異調整の違い
- 減価償却・固定資産税・非上場株式の調整仕訳と税効果
- 期首差異の繰越と連結パッケージへの入力
- 作業スケジュールと差異の管理台帳
- 監査対応とよくあるミス
IFRSへの組替えとは?親会社がIFRSのときに子会社がやること
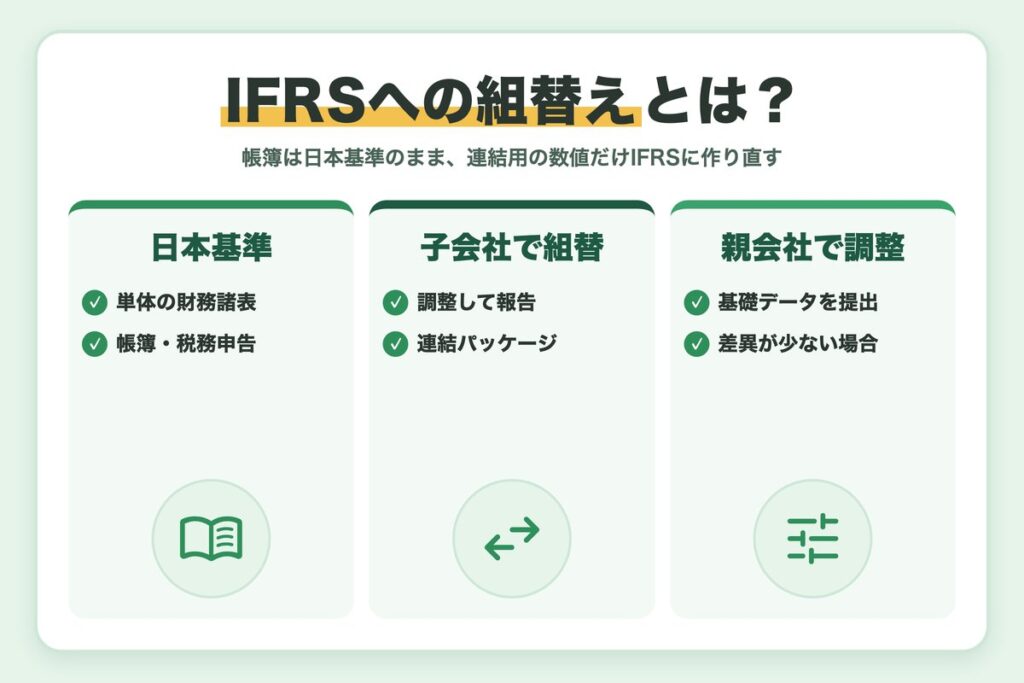
IFRSを任意適用できるのは連結財務諸表で、単体の財務諸表は日本基準のままです。計算書類や税務申告も日本基準の決算がもとなので、帳簿も日本基準で付けます。そのうえで、連結に取り込むための数値だけをIFRSに合わせて作り直す作業が「IFRSへの組替え」です。
組替えの担い手は大きく2つで、親会社のグループ会計方針(アカウンティングマニュアル)で決まります。
| 方法 | 内容 | 向いているケース |
|---|---|---|
| 子会社が組替えて報告 | 子会社が調整を加え、IFRSの数値を連結パッケージで報告する | 差異が多く、子会社に経理の体制がある |
| 親会社側で調整 | 子会社は日本基準の数値と必要な情報を報告し、親会社が調整する | 差異が少ない、小規模な子会社が多い |
親会社側で調整する場合も、子会社には固定資産の明細など調整に必要な基礎データを出す責任があります。
IFRSの概要や日本基準との主な違いは、次の記事で解説しています。
連結決算の流れはこちらで確認できます。
IFRSの各基準書の原文や改訂に関する最新情報は、IFRS財団のサイトで確認できます。
組替えの全体像|表示の組替えと測定の差異調整
組替えの作業は、表示の組替えと測定の差異調整の2つに分けて考えると整理しやすくなります。前者は金額を変えずに科目や区分を移す作業、後者は金額そのものを変える作業です。
| 区分 | 内容 | 主な例 |
|---|---|---|
| 表示の組替え | 科目や区分を移す。利益剰余金は変わらない | 特別損益の振替、流動・非流動の区分、科目名の変更 |
| 測定の差異調整 | 認識・測定の違いで金額を変える。純資産や利益が変わる | 減価償却方法、賦課金の計上時期、非上場株式の評価 |
表示の組替えで押さえる点
日本基準の勘定科目とIFRSの報告科目の対応表(マッピング表)を作り、毎期それに沿って集計します。代表例は次のとおりです。
| 日本基準 | IFRSの連結パッケージ | ポイント |
|---|---|---|
| 特別利益・特別損失 | その他の収益・その他の費用など | 特別損益の区分はなく、内容に応じて営業損益等へ移す |
| 営業外収益・営業外費用 | 金融収益・金融費用、その他の収益・費用 | 経常利益の概念がなく、受取利息や為替差損益を性質で振り分ける |
| 法人税等・法人税等調整額 | 法人所得税費用 | 1行にまとめて表示する |
| 繰延税金資産(流動・固定) | 繰延税金資産(非流動) | IFRSでは流動資産に区分しない |
内容で振替先が変わる科目は、補助科目や取引内容で振り分けるルールを決めておきましょう。
IFRS第18号でマッピング表の見直しが必要になる
IFRS第18号「財務諸表における表示及び開示」は、2027年1月1日以後開始する事業年度から適用されます。損益が営業・投資・財務などに区分され、「営業損益」の小計が定義されます。3月決算なら2027年4月開始の事業年度からのため、マッピング表の改訂に注意しましょう。
測定の差異調整は「金額が変わる項目」の一覧から
マニュアルの差異項目の一覧と自社の取引を突き合わせて洗い出します。リースのように日本基準の改正で差異が縮まる項目もあります。
 ティー
表示の組替えは「科目の引っ越し」、測定の差異調整は「金額の作り直し」と覚えましょう。
差異調整仕訳の例|減価償却・固定資産税・非上場株式と税効果
子会社で起きやすい3つの差異を設例で見ていきます。3月決算、単位は千円、実効税率は30%とします。のれん・有給休暇・開発費の例は冒頭のIFRS導入の記事で扱っています。
①減価償却:税法基準の定率法を定額法に揃える
日本基準では税法の耐用年数と定率法をそのまま使う会社が多くあります。IAS第16号では、償却方法は経済的便益の消費パターンを反映するものを選び、耐用年数と残存価額は少なくとも各事業年度末に見直します。定率法も使えますが、グループ方針で定額法に揃えると差異が生じます。
設例は、前期首に取得した機械(取得原価100,000、耐用年数10年)を、日本基準は200%定率法(償却率0.200)、IFRSは定額法で償却するケースです。
| 年度 | 日本基準の償却費 | IFRSの償却費 | 差額(累計) |
|---|---|---|---|
| 1年目 | 20,000 | 10,000 | 10,000(10,000) |
| 2年目(当期) | 16,000 | 10,000 | 6,000(16,000) |
| 3年目 | 12,800 | 10,000 | 2,800(18,800) |
当期末の帳簿価額は日本基準64,000、IFRS80,000で、差の16,000が累計の差異です。差異は後半に逆転し、耐用年数全体では償却費の合計が一致します。当期の調整仕訳は次のとおりです。
| 借方 | 貸方 | 金額 |
|---|---|---|
| 減価償却累計額 | 減価償却費 | 6,000 |
| 法人所得税費用 | 繰延税金負債 | 1,800 |
②固定資産税:IFRIC第21号で計上時期がずれる
IFRIC第21号「賦課金」では、法令が支払いの発生要因と定める活動が行われた時点で負債を認識します。固定資産税は賦課期日(1月1日)の所有者に課されるため、1月1日に1年分を一時に負債計上する考え方が一般的です。日本基準では納付時や月割で費用処理する実務が多く、四半期で差が出ます。
設例は、前年分の税額12,000、当年分14,400で、日本基準は月割で費用処理しています。
| 四半期 | 日本基準の費用 | IFRSの費用 | 差額(IFRS-日本基準) |
|---|---|---|---|
| 第1四半期(4〜6月) | 3,000 | 0 | △3,000 |
| 第2・第3四半期(各) | 3,000 | 0 | △3,000 |
| 第4四半期(1〜3月) | 3,600 | 14,400 | 10,800 |
| 年間 | 12,600 | 14,400 | 1,800 |
IFRIC第21号は期中報告にも同じ原則を求めるため、IFRSの費用は第4四半期に集中します。期末の未払額はIFRS14,400に対し日本基準3,600で、差の10,800を負債に追加します。当期分の仕訳は次のとおりです(期首分9,000は次章)。
| 借方 | 貸方 | 金額 |
|---|---|---|
| 租税公課 | 未払金(その他の流動負債) | 1,800 |
| 繰延税金資産 | 法人所得税費用 | 540 |
③非上場株式:取得原価を公正価値に置き換える
日本基準では、市場価格のない株式は取得原価で計上します。IFRS第9号では株式は公正価値で測定し、売買目的でない株式は当初認識時に銘柄ごとの取消不能な選択により、公正価値の変動をその他の包括利益(OCI)に表示できます(FVOCI)。
設例は、取得原価50,000、期首の公正価値70,000、期末80,000の株式をFVOCIに指定したケースで、当期の増加10,000をOCIに計上します。
| 借方 | 貸方 | 金額 |
|---|---|---|
| その他の金融資産 | その他の包括利益(公正価値の変動) | 10,000 |
| その他の包括利益(税効果) | 繰延税金負債 | 3,000 |
売却しても損益に振り替えない
FVOCIに指定した株式は、売却してもOCIの累計額を純損益に振り替えません(資本の中で利益剰余金への振替は可能)。期末80,000で売却すると日本基準では売却益30,000が出ますが、IFRSでは取り消します。受取配当金は、投資の回収と明らかな場合を除き純損益に計上します。
④税効果:調整ごとに一時差異を把握する
差異調整で資産・負債の金額が変わると、一時差異も変わります。調整仕訳には必ず税効果をセットで付け、損益の調整は法人所得税費用、OCIの調整はOCIに計上します。繰延税金資産は回収可能性の検討も必要です。
ティー税効果の付け忘れは、監査で指摘されやすいミスです。
期首の差異の繰越と連結パッケージへの入力
差異調整は連結パッケージや調整シートなど帳簿の外で行うのが一般的です。そのため毎期、前期末までの累積差異を期首の利益剰余金で引き継ぎます。
ロールフォワードで期首差異を引き継ぐ
差異は項目ごとに「期首差異+当期発生-当期解消=期末差異」の形で管理します。前章の設例をまとめると次のとおりです(税効果前)。
| 項目 | 期首差異 | 当期発生 | 当期解消 | 期末差異 |
|---|---|---|---|---|
| 減価償却(固定資産の増加) | 10,000 | 6,000 | 0 | 16,000 |
| 固定資産税(負債の増加) | △9,000 | △10,800 | 9,000 | △10,800 |
| 非上場株式(資産の増加) | 20,000 | 10,000 | 0 | 30,000 |
固定資産税は前年分の9,000が解消し、当年分の10,800が発生しています。期首分は期首の利益剰余金で調整します。
- 期首分(減価償却):(借)減価償却累計額 10,000/(貸)期首利益剰余金 10,000
- 期首分(固定資産税):(借)期首利益剰余金 9,000/(貸)未払金 9,000
- 期首分の税効果:(借)期首利益剰余金 300/(貸)繰延税金負債 300((10,000-9,000)×30%)
- 非上場株式の期首分は「その他の資本の構成要素」で20,000(税効果後14,000)を引き継ぐ
税効果後の利益剰余金の差異は、期首700+当期の純利益への影響2,940(6,000-1,800-税効果1,260)=期末3,640で、(16,000-10,800)×(1-30%)=3,640と一致します。その他の資本の構成要素の差異は期首14,000に当期7,000を加えて期末21,000です。
連結パッケージの主なシートと入力ポイント
連結パッケージ(レポーティングパッケージ)の主なシートは次のとおりです。構成は親会社により異なります。
| シート | 主な内容 | 入力ポイント |
|---|---|---|
| BS・PL | IFRS科目での財政状態と損益 | 試算表→組替え→差異調整の順に積み上げる |
| 組替表 | IFRS科目へのマッピング | マッピング表の版と新設科目を確認 |
| 差異調整表 | 差異の項目別の期首・増減・期末 | 期首差異と前期末の一致を確認 |
| 固定資産増減 | 取得・償却・売却・減損の明細 | IFRSの帳簿価額で作成する |
| 税効果 | 一時差異と繰延税金の明細 | 調整分の一時差異と回収可能性を含める |
| セグメント・注記情報 | セグメント別の数値、関連当事者など | 根拠資料と合わせて入力する |
ティー差異調整表・固定資産増減・税効果のシートは連動しています。1つ直したら他も見直しましょう。
月次・四半期・年度の作業スケジュールと差異の管理台帳
作業は親会社の連結決算の締切から逆算して組み立てます。月次・四半期・年度で求められる精度が違うため、簡便的な処理の範囲を親会社と合意しておきます。
| 時期 | 主な作業 | ポイント |
|---|---|---|
| 月次 | 表示の組替えと主要な差異の概算調整 | 減価償却の差異を月割で入れるなど |
| 四半期 | 四半期の連結パッケージの作成 | 固定資産税など四半期で差が出る項目に注意 |
| 年度 | 全項目の差異調整と注記情報の作成 | 監査を見込み、根拠資料まで締切に間に合わせる |
年度決算の作業の流れ
年度の作業は、次の5ステップで進めると漏れが少なくなります。
決算指示書とマニュアル・マッピング表の改訂点、締切と提出物を確認します。
単体決算を確定させ、試算表や固定資産台帳を固めます。
マッピング表に沿ってIFRS科目に集計します。
管理台帳の項目ごとに期首差異を引き継ぎ、発生・解消と税効果を計算します。
シート間の整合性を確認して提出し、質問には根拠資料を付けて回答します。
差異の管理台帳を作る
管理台帳で1項目ずつ根拠と金額の推移を記録すると、担当者が替わっても同じ処理を続けられます。
| 管理項目 | 記載内容 | 記入例(減価償却) |
|---|---|---|
| 項目・根拠 | 差異の内容と基準・マニュアルの該当箇所 | 機械の償却方法(グループ方針は定額法) |
| 金額の推移 | 期首差異・当期発生・解消・期末差異 | 10,000→16,000(当期発生6,000) |
| 担当 | 計算する人と確認する人 | 固定資産担当が計算し、課長が確認 |
| 解消予定 | 差異がなくなる時期や条件 | 耐用年数の終了でゼロ |
新しい取引は台帳に追加するか必ず判定する
設備投資や株式取得、新しい契約は差異の有無を判定し、台帳に残しましょう。「差異なし」の記録も監査での説明の根拠になります。
監査対応とよくあるミス
子会社のIFRSの数値は、親会社の連結財務諸表の監査の対象です。親会社の監査人から子会社の監査人に監査の指示書が出され、子会社の監査人は手続の結果を報告します。子会社側は次のような根拠資料を準備します。
- 差異調整表と管理台帳(期首差異の照合を含む)
- 償却方法の判断資料、公正価値の評価資料
- 税効果の計算と回収可能性の検討資料
- マッピング表の版と科目の振り分け根拠
内部統制の面では、作成者と確認者を分けて記録を残し、表計算の計算式の上書きにも注意します。
よくあるミスと防ぎ方
起きやすいミスと防ぎ方は次のとおりです。
| よくあるミス | 起きる原因 | 防ぎ方 |
|---|---|---|
| 期首差異の繰越漏れ | 前期末の数値を引き継いでいない | 前期の最終版と照合する |
| 税効果の付け忘れ | 損益の調整だけ入れている | 調整シートに税効果の列を設ける |
| 表示の組替えと測定差異の二重計上 | 同じ項目を組替表と差異調整表の両方で動かす | どちらで処理するかを台帳に明記する |
| 新規取引の差異見落とし | 新しい資産や契約を判定していない | 取引の一覧と台帳を毎期突き合わせる |
| マニュアル改訂の反映漏れ | 改訂通知を確認していない | 決算前に改訂点と対応を記録する |
ティーミスの多くは「前期と同じだろう」という思い込みから起きます。期首の照合と改訂点の確認から始めましょう。
まとめ
- 親会社がIFRSでも子会社の帳簿は日本基準のままで、連結用の数値だけをIFRSに組み替える
- 金額を変えない「表示の組替え」と変える「測定の差異調整」に分けて考える
- 減価償却・固定資産税・非上場株式は起きやすい差異で、調整には税効果をセットで付ける
- 帳簿外の調整は「期首差異+当期発生-当期解消=期末差異」で管理する
- 親会社の締切から逆算し、管理台帳と根拠資料で監査に備える
まずは自社の差異の項目を洗い出し、管理台帳を作るところから始めてみてください。
ティー仕組みが整えば、毎期の作業は確認中心になります。最初の1年で手順と根拠を固めましょう。