外貨建取引は、ドルやユーロなど外国通貨で金額が決まっている売買や資金の貸し借りのことです。帳簿は円で記録するため、どの時点の為替相場で換算するかが問題になります。
今回は、取引時・決済時・決算時の換算と、為替予約の振当処理を解説します。決算時に換算する科目・しない科目、為替差損益の扱い、直直差額と直先差額の配分を設例の仕訳で確認し、2級と1級の違いや、実務での換算レートの決め方・チェック手順まで整理しました。
 ティー
外貨換算は「いつのレートを使うか」を科目ごとに覚えれば、仕訳の形はほとんど決まります。
- 換算の3つのタイミング(取引時・決済時・決算時)
- 簿記2級と1級の出題範囲の違い
- 決算時に換算する科目・しない科目と為替差損益
- 為替予約の独立処理と振当処理、直先差額の期間配分
- 輸入・輸出から決済までの設例の仕訳
- 社内レートの決め方と月次・決算のチェック手順
外貨建取引とは?換算のタイミングは「取引時・決済時・決算時」の3つ
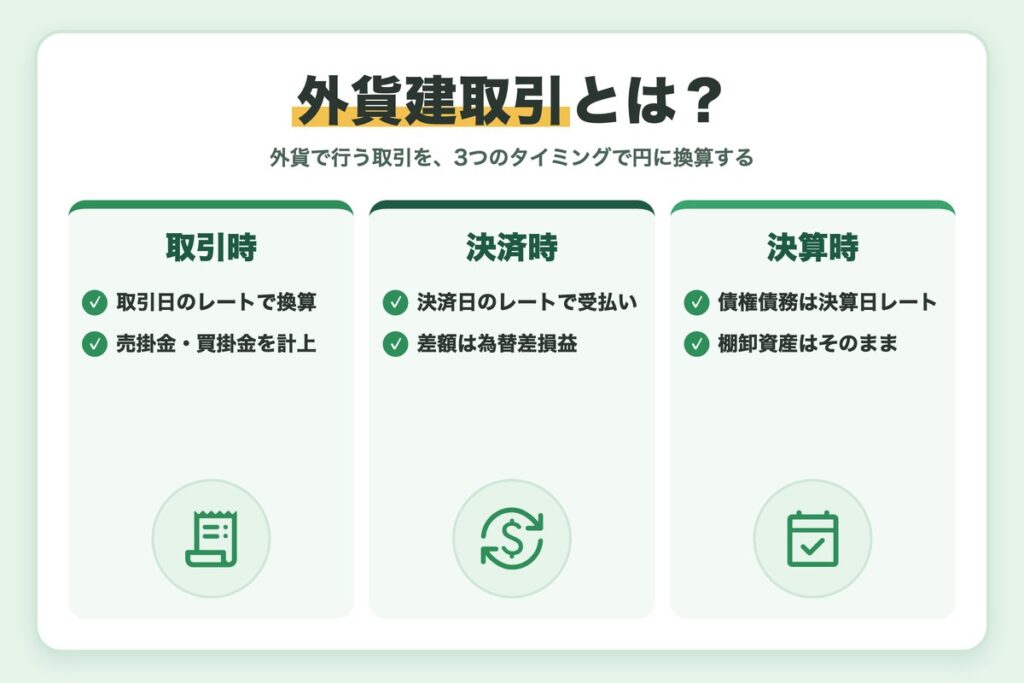
外貨建取引とは、取引の金額が外国通貨で表示されている取引のことです。輸入・輸出のほか、外貨預金や外貨建ての貸付・借入、有価証券の取得も含まれます。外国の会社との取引でも、円で金額が決まっていれば対象外です。
換算のタイミングは3つあり、それぞれ使う為替相場と差額の処理が異なります。
| タイミング | 使う為替相場 | 差額の処理 |
|---|---|---|
| 取引時(取引発生時) | 取引発生時の為替相場(HR) | 差額は生じない |
| 決済時 | 決済時の為替相場 | 決済差額を為替差損益に計上 |
| 決算時 | 決算時の為替相場(CR)※貨幣性の項目のみ | 換算差額を為替差損益に計上 |
取引時のレートは原則として取引日の直物相場ですが、前月の平均相場や前月末の相場など合理的な相場も認められています。
前払金・前受金がある場合の取引時の換算
代金の一部を外貨で前払いしている場合、前払金の部分は支払時のレートのまま仕入に振り替え、残りだけを取引時のレートで換算します。前払金1,000ドルを135円で支払い、5,000ドルの商品を受け取った日のレートが140円なら、仕入は135,000円+4,000ドル×140円=695,000円です。
税務でも、外貨建ての取引は取引時の為替相場で円に換算するのが原則で、法人税法(e-Gov法令検索)の第61条の8に定められています。前受金・前渡金の部分を帳簿価額のまま収益・費用とする扱いも、法人税基本通達13の2-1-5で認められています。
ティー前払金の部分を受取日のレートで換算し直すのは定番のミスです。「払った部分は払った日のレートで確定」と覚えましょう。
簿記1級で問われる外貨建取引|2級との違いと出題範囲
日商簿記の出題区分表(2027年4月1日施行の確定版)では、2級の範囲は外貨建ての営業取引です。決算時の換算と為替予約の振当処理を含みますが、2級では為替予約差額の期間配分はしないと明記されています。
1級では、為替予約の独立処理、荷為替取引、貸付金・借入金など資金の調達・運用、外貨建有価証券の換算、在外支店・在外子会社の換算が加わります。
簿記2級と1級の違い
論点ごとの範囲を比べると次のとおりです。
| 論点 | 簿記2級 | 簿記1級 |
|---|---|---|
| 取引時の換算(HR) | 範囲内 | 範囲内 |
| 前払金・前受金がある取引 | 範囲内(営業取引の一部) | 範囲内 |
| 決算時の換算(売掛金・買掛金など) | 範囲内 | 範囲内 |
| 貸付金・借入金など財務活動の換算 | 範囲外 | 範囲内 |
| 為替予約の振当処理 | 範囲内(差額は期間配分しない) | 範囲内(直先差額を期間配分) |
| 為替予約の独立処理 | 範囲外 | 範囲内 |
| 外貨建有価証券の換算 | 範囲外 | 範囲内 |
| 在外支店の財務諸表の換算 | 範囲外 | 範囲内 |
| 在外子会社の財務諸表の換算 | 範囲外 | 範囲内(連結会計) |
2級との一番大きな違いは、取引後に為替予約を付けたときの直直差額と直先差額の区別です。1級では振当処理による直先差額の期間配分がよく問われると言われますが、独立処理の指示もありうるため、問題文を必ず確認しましょう。
在外支店の換算は本支店会計の記事の在外支店の換算、外貨建有価証券は有価証券の評価の記事の外貨建有価証券の換算で詳しく解説しています。
 ティー
2級の「差額はすべて為替差損益」を、1級では直直差額と直先差額に分けます。ここが得点差になります。
決算時の換算|換算する科目・しない科目と為替差損益
決算時には、外国通貨と外貨建金銭債権債務を決算時の為替相場(CR)で換算替えします。将来外貨で受け払いするお金は、決算日の相場で評価するほうが実態に近いからです。
一方、棚卸資産や固定資産、前払金・前受金のように、将来お金でなく商品やサービスで決済される項目は、取引時のレート(HR)のまま換算しません。
| 区分 | 主な科目 | 決算時のレート |
|---|---|---|
| 外国通貨 | 外貨の現金 | CR |
| 外貨建金銭債権 | 売掛金・受取手形・貸付金・外貨預金・未収収益 | CR |
| 外貨建金銭債務 | 買掛金・支払手形・借入金・未払費用 | CR |
| 非貨幣性の資産・負債 | 棚卸資産・固定資産・前払金・前受金・前払費用・前受収益 | HR(換算しない) |
| 外貨建有価証券 | 売買目的・満期保有目的・その他有価証券・子会社株式など | 保有目的で異なる |
外貨建有価証券は保有目的で換算方法が異なり、子会社株式は取得時のレートのまま、売買目的有価証券は外貨の時価をCRで換算します。
為替差損益は純額で営業外損益に表示する
決算時の換算差額と、決済時の決済差額は、原則としてどちらも当期の為替差損益として処理します。為替差益と為替差損は相殺した純額で、損益計算書の営業外収益または営業外費用に表示するのが原則です。
前払金・前受金をCRで換算しない
前払金・前受金は外貨で金額が決まっていても、商品の受け渡しで消える非貨幣性の項目です。売掛金・買掛金と一緒にCRで換算すると、為替差損益がずれます。
ティー迷ったら「将来、外貨のお金で受け払いする科目か?」で判断しましょう。
為替予約の処理|振当処理と直先差額の配分
為替予約とは、将来の決済に使う為替相場を、銀行とあらかじめ契約で決めておく取引です。会計処理には独立処理(原則)と振当処理(容認)の2つがあり、振当処理はヘッジ会計の要件を満たす場合に認められる特例です。
| 項目 | 独立処理(原則) | 振当処理(容認) |
|---|---|---|
| 考え方 | 外貨建ての債権債務と為替予約を別々に処理 | 予約レートを債権債務に振り当てる |
| 決算時の債権債務 | CRで換算 | 予約レートのまま(換算替えしない) |
| 為替予約 | 時価で評価し差額を損益に計上 | 単独では計上しない |
| 差額の処理 | 換算差額・評価差額を当期の損益に | 直直差額は当期、直先差額は期間配分 |
取引後に予約した場合:直直差額と直先差額
取引が発生したあとに為替予約を付けた場合、債権債務を予約レートで換算し直し、その差額を2つに分けます。
- 直直差額:取引日の直物レートと予約日の直物レートの差 → 予約日の属する期の為替差損益
- 直先差額:予約日の直物レートと予約レート(先物レート)の差 → 予約日から決済日までの期間に配分
直先差額のうち翌期以降に配分する部分は、前払費用(差損の場合)または前受収益(差益の場合)として貸借対照表に計上します。配分は月割などの合理的な方法で行い、重要性が乏しければ予約日の属する期に一括計上することもできます。
取引前・取引時に予約した場合
取引の発生前や発生時に予約した場合は、取引そのものを予約レートで換算します。20,000ドルの売上を予約レート136円で予約済みなら、売掛金2,720,000円/売上2,720,000円と記録し、直直差額も直先差額も生じません。
直先差額の符号は「予約レート−予約日の直物」で確認
売掛金なら、予約レートが予約日の直物より低いと直先差額は差損(前払費用)、高いと差益(前受収益)です。買掛金は逆になります。
設例で確認:輸入・輸出から決算、為替予約までの仕訳
A社(決算日3月31日)の次の取引を、振当処理で仕訳します。為替相場は下の表のとおりです。
| 日付 | 取引 | 為替相場 |
|---|---|---|
| 2月1日 | 商品10,000ドルを掛けで輸入/商品20,000ドルを掛けで輸出 | 直物140円 |
| 3月1日 | 売掛金20,000ドルに為替予約(決済日6月30日) | 直物138円・予約レート136円 |
| 3月31日 | 決算日 | CR142円 |
| 5月31日 | 買掛金10,000ドルを決済 | 直物141円 |
| 6月30日 | 売掛金20,000ドルを予約レートで決済 | 予約レート136円 |
輸入:買掛金の決算時換算と決済
買掛金は取引時に10,000ドル×140円=1,400,000円で記録し、決算日に10,000ドル×142円=1,420,000円へ換算替えします。円安で支払額が増えるため、20,000円は為替差損です。
| 日付 | 借方 | 貸方 |
|---|---|---|
| 2月1日 | 仕入 1,400,000 | 買掛金 1,400,000 |
| 3月31日 | 為替差損益 20,000 | 買掛金 20,000 |
| 5月31日 | 買掛金 1,420,000 | 当座預金 1,410,000/為替差損益 10,000 |
5月31日の決済額は10,000ドル×141円=1,410,000円で、帳簿価額との差額10,000円が翌期の為替差益です。
輸出:取引後の為替予約と直先差額の配分
売掛金は2月1日に20,000ドル×140円=2,800,000円で記録します。3月1日に予約レート136円で予約すると、売掛金は20,000ドル×136円=2,720,000円になり、80,000円減ります。
この80,000円を分けると、直直差額は(138円−140円)×20,000ドル=△40,000円、直先差額は(136円−138円)×20,000ドル=△40,000円です。直先差額は3月1日から6月30日までの4か月で配分し、当期分は40,000円×1か月/4か月=10,000円です。
| 日付 | 借方 | 貸方 |
|---|---|---|
| 2月1日 | 売掛金 2,800,000 | 売上 2,800,000 |
| 3月1日 | 為替差損益 40,000/前払費用 40,000 | 売掛金 80,000 |
| 3月31日 | 為替差損益 10,000 | 前払費用 10,000 |
| 6月30日 | 当座預金 2,720,000/為替差損益 30,000 | 売掛金 2,720,000/前払費用 30,000 |
決算日の売掛金は予約レートのままで、CRでの換算替えはしません。当期の為替差損益は、買掛金の20,000円+直直差額40,000円+直先差額の当期分10,000円で、合計70,000円の為替差損です。貸借対照表には買掛金1,420,000円、売掛金2,720,000円、前払費用30,000円が計上されます。
ティー設例の80,000円=40,000円+40,000円のように、直直差額と直先差額の合計が売掛金の減少額と一致するかを、検算に使ってください。
経理実務での外貨建取引|換算レートの決め方と月次・決算のチェック
実務の中心は、社内レートの決め方と、月次・決算での換算漏れの防止です。会計基準と法人税の両方を踏まえ、同じ方法を継続して使います。
社内レートは「取引時の相場」の範囲で決める
取引時の換算には、取引日のTTM(仲値)のほか、前月末のTTMや前月の平均TTMを社内レートとして毎月使う方法がよく採用されます。法人税基本通達13の2-1-2では、取引日のTTMを原則とし、継続適用を条件に前月末・前週末の相場や1か月以内の平均相場なども使えるとされています。使う銀行と相場は経理規程に定めておきます。
会計システムの外貨管理機能を使う
取引が多い会社では、会計システムの外貨管理機能で取引ごとに通貨・外貨金額・レートを登録します。決算日にCRを登録すると、債権債務を一括で換算替えして為替差損益の仕訳を作れるシステムもあります。手作業ならExcelで外貨建残高一覧を作ります。
税務の期末換算方法と為替予約の管理表
法人税では、外貨建ての短期の債権債務(1年以内に決済されるもの)は、届出をしなければ期末時換算法が法定の換算方法です。長期の債権債務は発生時換算法が法定の方法のため、会計上CRで換算すると申告調整が必要な場合があります。為替予約は、契約日・決済日・外貨金額・予約レート・振り当てた債権債務を管理表にまとめ、直先差額の配分表と一緒に保存します。
売掛金・買掛金・外貨預金・借入金などを通貨ごとに一覧にし、前払金・前受金は別欄に分けます。
経理規程で決めた決算日の相場を、取得元の画面とともに保存します。
貨幣性の項目だけをCRで換算します。予約を振り当てた債権債務は対象外です。
予約残高と債権債務の一致、直先差額の当期配分額を確かめます。
届け出た期末換算方法と会計処理の差から、申告調整の要否を確認します。
| チェック項目 | よくあるミス |
|---|---|
| 換算の対象 | 前払金・前受金や棚卸資産までCRで換算してしまう |
| CRの取得元 | 決算日以外の相場や、規程と違う銀行の相場を使う |
| 換算漏れ | 外貨預金や未払費用、海外への立替金を換算し忘れる |
| 為替予約 | 予約済みの債権債務をCRで換算替えしてしまう |
| 表示 | 為替差益と為替差損を総額で表示してしまう |
社内レートを途中で変えるときは理由を残す
社内レートの決め方を期中で変えると、監査や税務調査で説明を求められます。変更するときは理由と適用開始日を経理規程に残し、継続して適用しましょう。
海外子会社があれば、連結決算で財務諸表の換算も必要です。連結の進め方は連結会計の解き方の記事をご覧ください。
まとめ
- 外貨建取引は取引時・決済時・決算時の3つのタイミングで換算し、取引時はHRを使う
- 決算時は外国通貨と外貨建金銭債権債務だけをCRで換算し、非貨幣性の項目は換算しない
- 換算差額・決済差額は為替差損益として、原則純額で営業外損益に表示する
- 振当処理では直直差額を当期の損益、直先差額を決済日までの期間に配分する
- 2級は振当処理まで(期間配分なし)、1級は独立処理・財務活動・有価証券・在外支店・在外子会社が加わる
内容は2026年10月時点の外貨建取引等会計処理基準、日商簿記の出題区分表(2027年4月1日施行の確定版)、法人税法・法人税基本通達をもとにしています。税務の詳細は税理士や所轄の税務署に確認してください。
ティーまずは設例の直直差額40,000円と直先差額40,000円を自分で計算して、仕訳の表を埋めてみましょう。
簿記1級の仕訳をアプリで練習する
この記事で解説した「外貨換算」の論点は、私が作ったアプリ「簿記1級 仕訳トレーニング」でも問題を解いて練習できます。各論点の最初の問題は無料で解けるので、スキマ時間の復習に使ってみてください。