株式交換と株式移転は、どちらも「株式を交換して100%の親子関係を作る」組織再編です。簿記1級では企業結合・連結会計の応用論点として出題され、個別財務諸表の仕訳と連結修正仕訳をセットで問われます。
今回は、株式交換・株式移転の違いと、完全親会社の個別仕訳、連結での資本連結を解説します。持株会社を作るときに利益剰余金をどう引き継ぐかや、実務のスケジュール・税務・経理の準備まで、設例を使ってまとめました。
 ティー
合併と違って子会社の資産や負債は動かず、親会社の帳簿には「子会社株式」だけが載ります。ここを押さえると仕訳がぐっと楽になりますよ。
- 株式交換と株式移転の違い(効力発生日・新設会社の有無)
- 完全親会社の個別仕訳と取得関連費用の扱い
- 連結の資本連結・のれん・非支配株主持分の振替
- 株式移転で持株会社を作るときの個別と連結の仕訳
- 実務のスケジュール、税務の適格判定、経理の準備
- 簿記1級の解き方とよくあるミス
株式交換と株式移転とは?違いを表で整理
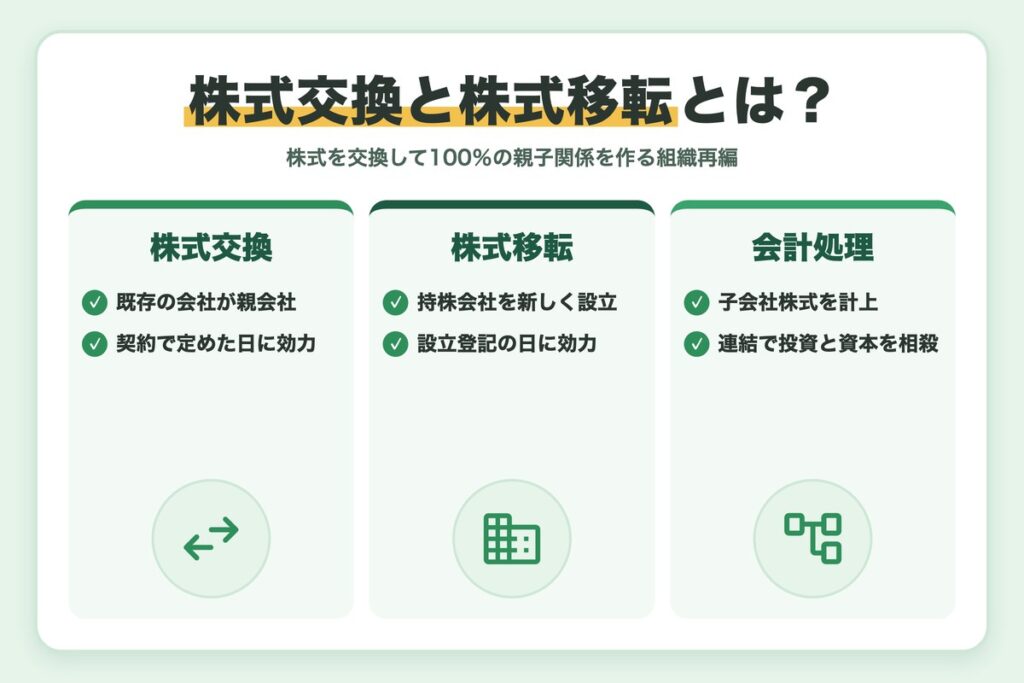
株式交換とは、既存の会社(完全親会社)が、他の会社(完全子会社)の発行済株式のすべてを取得する組織再編です。子会社の株主は持っていた株式を親会社に渡し、代わりに親会社の株式を受け取ります。
株式移転とは、1社または複数の会社が、新しく設立する会社に発行済株式のすべてを取得させる組織再編です。「〇〇ホールディングス」のような持株会社を作るときによく使われます。
| 項目 | 株式交換 | 株式移転 |
|---|---|---|
| 親会社 | 既存の会社 | 新しく設立する会社 |
| 主な目的 | 他社や子会社を100%子会社にする | 持株会社の設立、共同での経営統合 |
| 効力発生日 | 株式交換契約で定めた日 | 持株会社の設立登記の日 |
| 必要な書類 | 株式交換契約 | 株式移転計画 |
| 親会社の帳簿 | 子会社株式と増加資本を計上 | 設立時に子会社株式と資本を計上 |
どちらも子会社の法人格はそのまま残るため、子会社の資産・負債は親会社に移りません。会社法上の種類や合併・会社分割との違いは組織再編とは?合併・会社分割・株式交換など種類と違いで整理しています。
会計では、企業結合会計基準に沿って「取得」か「共通支配下の取引」かを判定します。外部の会社を買う場合は取得、親会社がすでに支配している子会社の残りの株式を取り込む場合は共通支配下の取引です。
ティー経理の実務では、まず「どちらが取得企業か」を決めます。株式移転では新設の持株会社ではなく、統合する会社の一方が取得企業になる点に注意しましょう。
株式交換の個別仕訳|子会社株式の取得原価と増加資本
株式交換をすると、完全親会社は子会社株式を取得し、対価として自社の株式を交付します。外部の会社を取得する場合、子会社株式の取得原価は交付した株式の時価で測定します。
設例:P社がS社を完全子会社にする
P社はS社(外部の会社)の株主に自社株式1,000株を交付し、S社を完全子会社にしました。交付日のP社株式の時価は1株600円、増加資本は資本金300,000円・資本準備金300,000円とすることを契約で定めています。
また、株式交換のための財務調査の報酬20,000円を現金で支払いました。
| 場面 | 借方 | 貸方 |
|---|---|---|
| 株式の交付 | S社株式 600,000 | 資本金 300,000/資本準備金 300,000 |
| 取得関連費用の支払 | S社株式 20,000 | 現金 20,000 |
増加する資本は払込資本として扱い、資本金・資本準備金・その他資本剰余金の内訳は契約で定めます。取得関連費用は、個別財務諸表では子会社株式の取得原価に含めます。
一方、連結財務諸表では発生した年度の費用にするため、連結修正で費用に振り替えます。
自己株式を交付した場合は、交付した自己株式の帳簿価額を減らし、時価との差額を増加資本の計算に含めます。株式と現金を組み合わせて交付する場合は、現金の額も取得原価に加えます。
個別仕訳のポイント
- 子会社の資産・負債は受け入れず、子会社株式だけを計上する
- 取得の場合、取得原価は交付した株式の時価
- 増加資本は払込資本。内訳は株式交換契約で定める
- 取得関連費用は個別では取得原価、連結では費用
株式交換の連結|資本連結・のれん・非支配株主持分の振替
連結では、通常の子会社株式の取得と同じく、投資と資本を相殺します。株式交換日のS社の資本は資本金300,000円・利益剰余金150,000円、土地の時価が簿価より50,000円高いとします(税効果は考えません)。
| 連結修正 | 借方 | 貸方 |
|---|---|---|
| ① 子会社の資産の時価評価 | 土地 50,000 | 評価差額 50,000 |
| ② 取得関連費用を費用へ | 支払手数料 20,000 | S社株式 20,000 |
| ③ 投資と資本の相殺 | 資本金 300,000/利益剰余金 150,000/評価差額 50,000/のれん 100,000 | S社株式 600,000 |
S社の時価純資産は500,000円なので、取得原価600,000円との差額100,000円がのれんです。のれんの償却や負ののれんの扱いはのれんとは?償却・負ののれんの仕訳と実務で解説しています。
80%子会社の残りの株式を取り込む場合
P社がすでにS社株式の80%を持ち、残りの20%を株式交換で取得するケースは、共通支配下の取引です。個別では、非支配株主に交付した株式の時価130,000円で子会社株式を追加計上します。
連結では、非支配株主持分(S社の資本500,000円×20%=100,000円)を減らし、差額を資本剰余金で調整します。
| 借方 | 貸方 | |
|---|---|---|
| 個別(P社) | S社株式 130,000 | 資本金など 130,000 |
| 連結修正 | 非支配株主持分 100,000/資本剰余金 30,000 | S社株式 130,000 |
支配が続いたまま持分が増える取引なので、のれんは追加で計上しません。持分の変動や資本剰余金の調整の考え方は連結会計の解き方とは?税効果とミスを防ぐコツも参考にしてください。
翌期以降は開始仕訳で入れ直す
連結修正は個別の帳簿に残らないため、翌期の連結では支配獲得時の相殺を開始仕訳として毎期入れ直します。このとき、前期に費用へ振り替えた取得関連費用20,000円は「利益剰余金(期首)」に置き換わります。
のれんを20年で償却する場合、前期の償却額5,000円も利益剰余金(期首)で引き継ぎます。
| 開始仕訳 | 借方 | 貸方 |
|---|---|---|
| 取得関連費用 | 利益剰余金(期首)20,000 | S社株式 20,000 |
| 前期ののれん償却 | 利益剰余金(期首)5,000 | のれん 5,000 |
 ティー
経理の実務では、子会社株式の取得原価に含めた手数料を、連結パッケージや連結精算表で費用に戻す作業を忘れがちです。個別と連結で扱いが違う項目は、修正仕訳の一覧に入れておきましょう。
株式移転の仕訳|持株会社の個別と連結の利益剰余金
A社とB社が株式移転でHD社を設立し、経営統合した設例です。A社が取得企業、B社が被取得企業と判定されました。
| 項目 | A社(取得企業) | B社(被取得企業) |
|---|---|---|
| 株主資本の帳簿価額 | 800,000(資本金500,000・利益剰余金300,000) | 300,000(資本金200,000・利益剰余金100,000) |
| 時価純資産 | - | 350,000 |
| HD社が計上する子会社株式 | 800,000(帳簿価額の株主資本) | 400,000(取得の対価=時価) |
どちらが取得企業かの決め方
株式を対価とする統合では、統合後の議決権比率が大きい側の会社を取得企業とするのが基本です。比率だけで決まらない場合は、取締役会の構成、経営陣の出身、会社の規模(総資産・売上高・利益)が著しく大きい側などを総合して判断します。試験では問題文で指定されることがほとんどです。
取得企業の株式は、株式移転日の前日の適正な帳簿価額による株主資本の額で計上します。被取得企業の株式は、取得の対価(時価)で計上します。HD社の増加資本は資本金600,000円、残りを資本剰余金としました。
| 場面 | 借方 | 貸方 |
|---|---|---|
| HD社の個別 | A社株式 800,000/B社株式 400,000 | 資本金 600,000/資本剰余金 600,000 |
| 連結:A社の相殺 | 資本金 500,000/利益剰余金 300,000 | A社株式 800,000 |
| 連結:B社の相殺 | 資本金 200,000/利益剰余金 100,000/評価差額 50,000/のれん 50,000 | B社株式 400,000 |
| 連結:利益剰余金の引継ぎ | 資本剰余金 300,000 | 利益剰余金 300,000 |
最後の仕訳がポイントです。株式移転は実質的にA社がB社を取得した取引なので、連結上はA社の利益剰余金300,000円を引き継ぎ、資本剰余金から振り替えます。
連結の純資産は資本金600,000円・資本剰余金300,000円・利益剰余金300,000円の合計1,200,000円で、HD社の増加資本と一致します。
株式移転で間違えやすい点
- 取得企業の株式を時価で計上しない(帳簿価額の株主資本)
- 取得企業の資産・負債は時価評価しない(被取得企業だけ)
- 連結で利益剰余金をゼロにしたままにしない
株式交換・株式移転の実務|スケジュール・税務・経理の準備
経理の実務では、法務・総務と並行して、会計・税務・システムの準備を進めます。手続きの根拠は会社法の株式交換・株式移転の規定で、条文はe-Gov法令検索「会社法」で確認できます。
株式交換契約または株式移転計画で、交換比率、増加資本の内訳、効力発生日を決めます。経理は交換比率の算定資料と増加資本の案を確認します。
契約内容などを本店に備え置き、原則として株主総会の特別決議で承認を受けます。親会社の規模に比べて対価が小さい場合は、簡易手続きで総会を省略できることがあります。
完全支配関係・支配関係・共同事業のいずれかの要件を満たすか確認します。非適格になると、完全子会社の一定の資産に時価評価の課税が生じることがあります。
効力発生日に親会社で子会社株式と増加資本を計上します。株式移転では設立登記の日が効力発生日です。
効力発生後の書面を備え置き、資本金の変更や設立の登記を行います。
子会社の決算期や勘定科目の統一、連結パッケージの作成、取得原価の配分(時価評価)を進めます。
税務では、株主が親会社株式だけを受け取る場合、旧株式の譲渡損益の課税は繰り延べられます。連結では子会社株式の価額と税務上の帳簿価額に差が出やすく、子会社投資の税効果も検討が必要です。詳しくは子会社投資の税効果とは?をご覧ください。
ティー持株会社を作ると、経営指導料や業務委託料などのグループ内取引が新たに生まれます。契約書と消費税の区分、連結での相殺消去まで、初年度に型を決めておくと後が楽ですよ。
簿記1級の解き方とよくあるミス|個別と連結の確認手順
試験では、個別の仕訳から連結の相殺までを一気に問う問題が多く出ます。次の順で解くとミスが減ります。
- 取得か共通支配下の取引かを判定する
- 株式移転なら、取得企業と被取得企業を決める
- 個別の子会社株式の取得原価と増加資本を計算する
- 子会社(被取得企業)の資産を時価評価し、のれんを計算する
- 連結の相殺仕訳と、利益剰余金・資本剰余金の調整を書く
| よくあるミス | 正しい処理 |
|---|---|
| 株式交換で子会社の資産・負債を親会社に計上する | 親会社は子会社株式だけを計上する |
| 取得関連費用を連結でも株式の原価に入れたまま | 連結では支払手数料など費用に振り替える |
| 残り20%の取込みでのれんを計上する | 非支配株主持分との差額は資本剰余金 |
| 株式移転で取得企業の株式を時価で計上する | 帳簿価額の株主資本で計上する |
| 持株会社の連結で利益剰余金を引き継がない | 取得企業の利益剰余金を資本剰余金から振り替える |
ティー間違えやすいのは、個別と連結で金額が違う項目です。株式移転なら、設立時の連結の純資産の合計が持株会社の増加資本と一致するかを確認すると、相殺漏れに気づけますよ。
簿記2級では株式交換・株式移転は出題されず、合併の基本的な仕訳までです。1級では「誰が取得企業か」「個別と連結で何が違うか」を説明できることが得点につながります。
まとめ
- 株式交換は既存会社が親会社、株式移転は新設の持株会社が親会社になる
- どちらも子会社の資産・負債は移らず、親会社は子会社株式と増加資本を計上する
- 取得の場合の取得原価は交付した株式の時価。取得関連費用は個別では原価、連結では費用
- 残りの株式の取込みは共通支配下の取引で、差額は資本剰余金で調整する
- 株式移転では取得企業株式を帳簿価額の株主資本で計上し、連結で利益剰余金を引き継ぐ
- 実務では契約・総会・適格判定・登記と並行して、連結と決算の準備を進める
内容は2026年11月時点の企業結合に関する会計基準・適用指針、会社法、法人税法をもとにしています。
ティー株式交換と株式移転は、「何を帳簿に載せるか」と「連結で何を引き継ぐか」の2点を押さえれば、仕訳の形はほぼ決まります。設例の金額を変えて何度か書いてみてくださいね。
簿記1級の仕訳をアプリで練習する
この記事で解説した「連結会計」の論点は、私が作ったアプリ「簿記1級 仕訳トレーニング」でも問題を解いて練習できます。各論点の最初の問題は無料で解けるので、スキマ時間の復習に使ってみてください。