子会社投資の税効果は、連結財務諸表上の子会社株式の価額と、親会社の税務上の帳簿価額との差に税効果を認識する論点です。子会社が利益をため込むほど連結上の投資の価額は増えますが、親会社の税務上の帳簿価額は取得原価のまま変わりません。
今回は、子会社の留保利益・配当・子会社株式の売却・評価減に係る税効果を解説します。繰延税金負債を計上するケースとしないケース、留保利益の税効果から売却までの仕訳を設例で確認し、連結決算の実務で判断に使う資料とチェック手順まで整理しました。
 ティー
子会社投資の一時差異は「子会社がもうけた利益を、親会社がいつ・どうやって回収するか」で税効果が決まります。
- 子会社投資の一時差異が生まれるしくみと発生原因
- 簿記2級・個別の税効果との違い
- 留保利益に繰延税金負債を計上するケース・しないケース
- 子会社株式の売却・評価減と繰延税金資産の計上条件
- 留保利益・配当・売却の意思決定・売却時の仕訳
- 連結パッケージで集める情報と実務のチェック手順
子会社投資の税効果とは?連結で「投資の一時差異」が生まれるしくみ
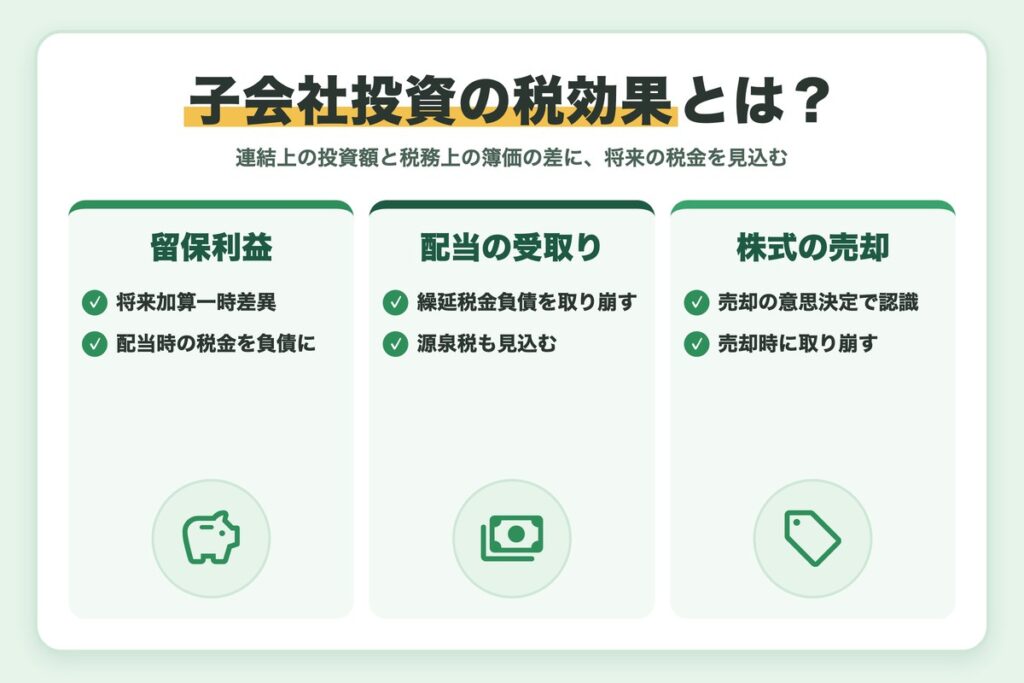
子会社投資の税効果とは、連結上の子会社に対する投資の価額と、親会社の個別上の税務の帳簿価額との差額に係る税効果のことです。この差額を「子会社に対する投資に係る一時差異」といい、連結財務諸表固有の一時差異の一つです。
連結上の投資の価額は、取得原価に取得後に増えた子会社の利益剰余金のうち親会社の持分を加え、のれんの償却額などを調整した金額です。一方、税務上の帳簿価額は原則として取得原価のままです。
両者の差は、配当を受け取ったときや子会社株式を売却したときに解消し、そのときに親会社の税金が増減します。
| 発生原因 | 連結上の投資の価額 | 一時差異の種類 |
|---|---|---|
| 子会社の留保利益(取得後利益剰余金) | 増える | 将来加算一時差異 |
| 子会社の損失・のれんの償却 | 減る | 将来減算一時差異 |
| 為替換算調整勘定(在外子会社) | 円安で増え、円高で減る | 将来加算または将来減算 |
| 個別上の子会社株式の評価減(連結で消去) | 個別上の簿価より大きくなる | 個別の一時差異との調整が必要 |
支配獲得時の子会社の利益剰余金は、投資と資本の相殺で消去されるため一時差異になりません。対象になるのは支配獲得後に増えた利益剰余金(留保利益)です。
国内子会社と外国子会社では、配当を受けたときの課税が大きく違います。外国子会社から受ける配当の益金不算入は、法人税法(e-Gov法令検索)の第23条の2で定められています。
連結の税効果の基本となる評価差額・未実現利益・貸倒引当金の処理は、次の記事で確認できます。
 ティー
評価差額や未実現利益の税効果は「連結修正した資産・負債」が対象でした。子会社投資の税効果は「子会社株式そのもの」が対象です。
簿記1級で問われる子会社投資の税効果|2級・個別の税効果との違い
日商簿記の出題区分表では、連結会計上の税効果会計は1級の範囲です。1級の総合問題で中心になるのは評価差額・未実現利益・貸倒引当金の3パターンで、こちらは連結会計の解き方と税効果の3パターンで解説しています。
子会社の留保利益に係る税効果は、その応用論点です。出題されるときは、配当時の追加税率や配当方針が問題文に与えられるのがふつうなので、問題文の指示に従って計算することが大切です。
| 項目 | 簿記2級 | 簿記1級 |
|---|---|---|
| 税効果会計 | 個別の基本(引当金・減価償却など) | 連結上の税効果、その他有価証券などを含む |
| 連結の税効果 | 扱わない(連結上の税効果は1級) | 評価差額・未実現利益・貸倒引当金 |
| 子会社投資の一時差異 | 扱わない | 応用論点として、問題文の指示に従って処理 |
個別財務諸表の税効果との違いも整理しておきます。個別の一時差異の考え方は税効果会計の基本を参照してください。
| 比較項目 | 個別の税効果 | 子会社投資の税効果 |
|---|---|---|
| 一時差異の対象 | 引当金・減価償却超過額など個々の資産・負債 | 連結上の子会社株式の価額 |
| 解消のタイミング | 損金算入や資産の売却 | 配当の受取り・子会社株式の売却 |
| 使う税率 | 納税する会社の法定実効税率 | 配当なら追加で課される税率、売却なら売却益への税率 |
| 計上しない例外 | 回収可能性がない場合 | 配当しない方針・売却の意思がない場合など |
 ティー
「どの税率を使うか」は、一時差異が配当で解消するのか、売却で解消するのかで変わります。ここが個別の税効果との一番の違いです。
留保利益と配当の税効果|繰延税金負債を計上するケース・しないケース
子会社の留保利益は、将来、配当として親会社に回収されるときに追加で税金がかかることがあります。そこで将来の配当で追加納付が見込まれる税金の額を、繰延税金負債として計上します(適用指針第24項)。
国内子会社と外国子会社で追加の税金が違う
国内子会社からの配当は、受取配当等の益金不算入の対象です。完全子法人株式等(100%子会社など)は全額が益金不算入、関連法人株式等(3分の1超の保有)は負債利子相当額を除いて益金不算入です。そのため、追加の税金は小さいかゼロになります。
外国子会社(持株割合25%以上・6か月以上の保有などの要件を満たすもの)からの配当は、配当の額から5%相当額を差し引いた残りが益金不算入です。この5%部分への法人税等と、配当にかかる外国の源泉所得税が追加の税金になります。
| 子会社の区分 | 配当時の主な追加税金 | 繰延税金負債 |
|---|---|---|
| 国内・完全子法人株式等 | 原則なし(全額益金不算入) | 通常は計上しない |
| 国内・関連法人株式等 | 負債利子相当額への法人税等 | 少額になる |
| 外国子会社(要件を満たす) | 5%部分への法人税等+外国源泉税 | 計上する |
繰延税金負債を計上しないケース
親会社が子会社の利益を配当しない方針をとっている場合や、他の株主との協定などで配当させない場合は、追加の税金が見込まれないため繰延税金負債を計上しません。また、配当で解消しない部分については、親会社が売却を自分で決められ、予測可能な将来に売却する意思がない場合も計上しません(適用指針第23項)。
配当方針を変えたら、その期に税効果を見直す
「配当しない」としていた子会社から配当を受ける方針に変えた場合、留保利益に係る繰延税金負債をその期にまとめて計上します。法人税等調整額が大きく動くので、方針変更の時期と金額を早めに把握しておくことが大切です。
ティー国内の100%子会社なら、留保利益があっても税効果は通常ゼロ。試験では外国子会社の設例がよく使われます。
子会社株式の売却・評価減と繰延税金資産|計上できる条件
子会社が損失を出したり、のれんを償却したりすると、連結上の投資の価額が税務上の帳簿価額を下回り、将来減算一時差異が生じます。この将来減算一時差異には、原則として繰延税金資産を計上しません(適用指針第22項)。
例外として、予測可能な将来の期間に子会社株式の売却等を行う意思決定または実施計画があり、かつ繰延税金資産の回収可能性があると判断される場合に限り、繰延税金資産を計上します。回収可能性の判断のしかたは繰延税金資産の回収可能性で解説しています。
売却の意思決定をしたら税効果を見直す
売却の意思決定をすると、一時差異は配当ではなく売却で解消する前提に変わります。将来加算一時差異なら、売却益にかかる税率で繰延税金負債を計上し直します。
売却価額や売却先がすべて決まっていなくても、売却の意思決定があれば税効果を検討する必要がある点に注意しましょう。
個別上の評価減との関係
子会社の業績が悪く、親会社の個別財務諸表で子会社株式を減損処理し、税務上は損金にならない場合は、個別で将来減算一時差異が生じます。連結では投資と資本の相殺でこの評価損を消去するため、個別で計上した繰延税金資産も、連結上の投資の一時差異として第22項の条件で見直すことになります。
| 場面 | 一時差異 | 連結での税効果 |
|---|---|---|
| 売却の予定がない(損失・のれん償却) | 将来減算 | 計上しない |
| 売却の意思決定あり・回収可能性あり | 将来減算 | 繰延税金資産を計上 |
| 売却の意思決定あり(留保利益) | 将来加算 | 売却益への税率で繰延税金負債 |
| 個別で評価減・税務否認 | 個別では将来減算 | 連結の第22項の条件で見直し |
将来減算は「計上しない」が原則
留保利益の繰延税金負債は原則計上、損失による繰延税金資産は原則計上しない、という非対称を押さえておくと、理論問題でも迷いません。
設例で確認:留保利益の税効果と子会社株式売却の仕訳
P社はX1年3月31日に、外国にあるS社の株式80%を800,000円で取得し、支配を獲得しました。支配獲得日のS社の資本は資本金600,000円・利益剰余金400,000円で、のれんや評価差額は生じていません。
問題文の前提として、P社の法定実効税率は30%、S社からの配当には10%の源泉税がかかり、配当の5%相当額が益金に算入されます。配当時の追加税率は、5%×30%+10%=11.5%です。
X1年度:留保利益の持分に繰延税金負債を計上
X1年度のS社の当期純利益は150,000円で、配当はありません。P社の持分の留保利益は150,000円×80%=120,000円で、繰延税金負債は120,000円×11.5%=13,800円です。
仕訳は、借方「法人税等調整額」、貸方「繰延税金負債」で計上します。
X2年度:配当の受取りで取り崩し、新たな利益に計上
X2年度のS社の当期純利益は120,000円で、X1年度の利益から50,000円を配当しました。P社の受取配当金は40,000円です。
P社が個別で負担する追加の税金は、40,000円×5%×30%=600円と源泉税4,000円の合計4,600円で、ちょうど40,000円×11.5%と一致します。
11,040円は当期純利益の持分96,000円×11.5%、4,600円は配当で解消した分の取崩しです。X2年度末の留保利益の持分は120,000円+96,000円−40,000円=176,000円で、繰延税金負債の残高は176,000円×11.5%=20,240円になります。
X2年度末:売却の意思決定と、X3年4月1日の売却
X2年度末にP社は、S社株式をすべて売却することを決定しました。一時差異は売却で解消する前提に変わるため、売却益への税率30%で計算し直します。
176,000円×30%=52,800円から既存の20,240円を差し引いた32,560円を追加で計上します。
X3年4月1日に、S社株式を1,100,000円で売却しました。個別と連結の売却益と税金を比べると、次のとおりです。
| 項目 | 個別(P社) | 連結 |
|---|---|---|
| 子会社株式の帳簿価額 | 800,000 | 976,000 |
| 子会社株式売却益 | 300,000 | 124,000 |
| 税金費用 | 90,000 | 37,200 |
連結では売却益を176,000円減らし、繰延税金負債52,800円を取り崩します。個別の法人税等90,000円から52,800円を引いた37,200円は、連結上の売却益124,000円×30%と一致します。
X1年度からX3年4月1日までの税効果の仕訳をまとめると、次のとおりです。
| 時点 | 借方 | 貸方 | 金額 |
|---|---|---|---|
| X1年度末(留保利益) | 法人税等調整額 | 繰延税金負債 | 13,800 |
| X2年度末(当期の留保利益) | 法人税等調整額 | 繰延税金負債 | 11,040 |
| X2年度(配当の受取り) | 繰延税金負債 | 法人税等調整額 | 4,600 |
| X2年度末(売却の意思決定) | 法人税等調整額 | 繰延税金負債 | 32,560 |
| X3年4月1日(売却) | 繰延税金負債 | 法人税等調整額 | 52,800 |
ティー連結上の売却益と税金費用が「売却益×税率」で対応しているかを確かめると、検算になります。
連結決算の実務|子会社投資の税効果を判断する資料とチェック手順
実務では、子会社投資の税効果を判断するために、子会社の数字だけでなく配当や売却についての親会社の方針を確認します。次の手順で進めると、計上もれや税率の誤りを防げます。
子会社ごとに支配獲得後の利益剰余金の増減、当期の配当額、為替換算調整勘定の残高を連結パッケージで集めます。
取締役会の資料や中期計画で、子会社ごとに配当させる方針か、配当しない方針かを確認し、根拠資料を保存します。
外国子会社なら現地の源泉税率と租税条約による軽減、外国子会社配当益金不算入の要件を満たすかを税務担当と確認します。
子会社株式の売却や清算、組織再編の検討状況を経営企画などに確認し、意思決定の時期を把握します。
繰延税金負債・資産を計算し、法定実効税率と税負担率の差異の説明に、留保利益に係る税効果を含めます。
| 確認する資料 | 確認すること |
|---|---|
| 連結パッケージ | 取得後利益剰余金の増減・配当額・換算調整勘定 |
| 取締役会議事録・配当方針 | 配当させるか、配当しない方針か |
| 源泉税率・租税条約の資料 | 配当時の源泉税率と軽減の有無 |
| 売却・清算の検討資料 | 売却等の意思決定や実施計画があるか |
監査対応では「方針の根拠」を求められる
繰延税金負債を計上しない判断をした場合は、配当しない方針を示す取締役会資料などの根拠が必要です。毎期、方針が変わっていないかを確認し、変わったときはその期の税効果に反映しましょう。
ティー税率差異の説明で「子会社留保利益」が出てきたら、ここで解説した税効果のことです。注記を読むときにも役立ちます。
まとめ
- 子会社投資の税効果は、連結上の子会社株式の価額と税務上の帳簿価額との差に税効果を認識する論点
- 留保利益は将来加算一時差異で、配当時に追加で課される税金を繰延税金負債として計上する
- 国内の完全子法人からの配当は全額益金不算入のため、通常は税効果が生じない
- 損失などによる将来減算一時差異は、売却の意思決定があり回収可能性がある場合に限り計上する
- 設例では追加税率11.5%で繰延税金負債20,240円、売却の意思決定後は30%で52,800円になる
内容は2026年10月時点の企業会計基準適用指針第28号、法人税法などをもとにしています。
ティーまずは設例の176,000円×11.5%と×30%を自分で計算して、配当と売却で税率が変わる理由をつかみましょう。
簿記1級の仕訳をアプリで練習する
この記事で解説した「連結会計・税効果会計」の論点は、私が作ったアプリ「簿記1級 仕訳トレーニング」でも問題を解いて練習できます。各論点の最初の問題は無料で解けるので、スキマ時間の復習に使ってみてください。