決算短信の読み方を知っておくと、競合他社や取引先の業績を短時間でつかめ、自社の数字を社内に説明するときにも役立ちます。決算短信は、上場会社が決算の内容をいち早く公表する資料です。
今回は、読む側の視点で、決算短信のどこを・どの順番で見ればよいかを解説します。サマリー情報の各欄の意味、業績予想に対する進捗率の見方、定性情報とセグメント情報の読み取り方を、設例と経理実務での使い方に沿ってまとめました。
 ティー
経理の仕事では、競合の短信を自社の月次や予算と見比べたり、取引先の短信で信用状態を確かめたりする場面がよくあります。
- 決算短信で何がわかるかと読む順番
- サマリー情報の各欄と前年同期比の見方
- 業績予想の進捗率と修正の読み方
- 定性情報・セグメント情報で理由をつかむ方法
- 設例で見る読み取りの流れ
- 競合比較・取引先チェック・自社開示への活かし方
決算短信の読み方とは?何がわかる資料かと読む順番
決算短信は、東京証券取引所のルールにもとづき、決算の内容が定まったら直ちに開示する速報です。通期は期末後45日以内の開示が適当とされ、監査前でも開示できるため、速さを重視した「業績の第一報」といえます。
有価証券報告書は金融商品取引法にもとづく詳しい法定開示で、監査を受けて期末後3か月以内に提出します。両者の違いは有価証券報告書の構成と作成実務で整理しています。
なお、2024年4月からは第1・第3四半期の開示が四半期決算短信に一本化されました。
決算短信の読み方の基本は「上から順に、理由まで」
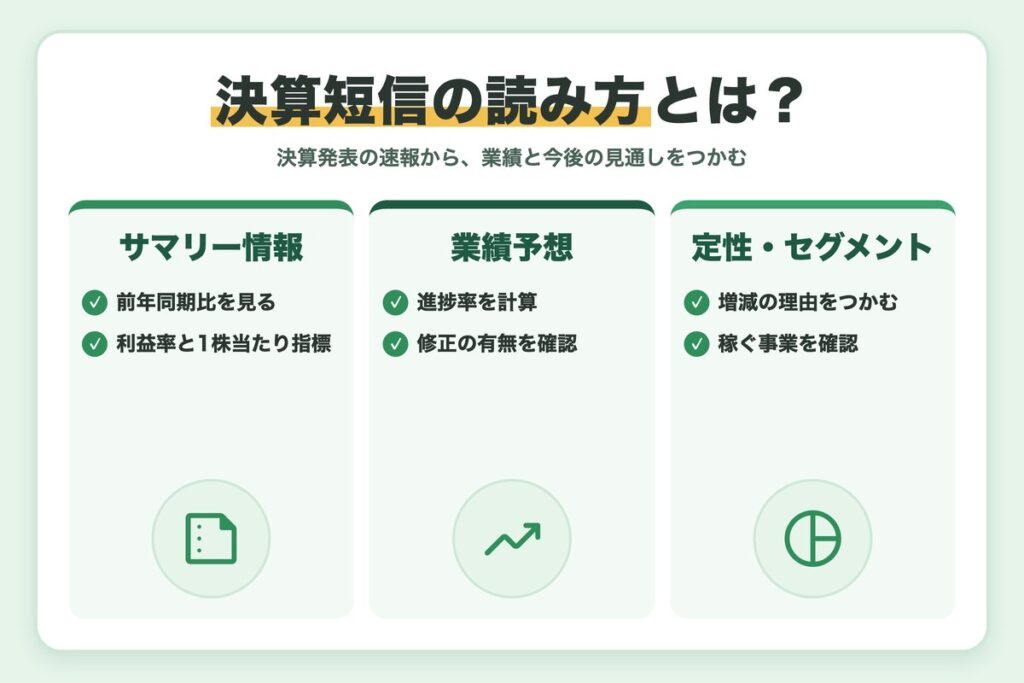
1枚目のサマリー情報で結果をつかみ、添付資料で理由と中身を確かめます。決算短信の読み方として、次の順番で見ると迷いません。
売上高・利益の前年同期比や利益率、財政状態、配当を確認します。
通期予想と四半期累計の実績を比べて進捗率を出し、予想の修正も確認します。
添付資料の「経営成績等の概況」で、増減の要因と今後の見通しを確認します。
どの事業が利益を伸ばしたか、足を引っ張ったかを見ます。
財務諸表と注記で、サマリーの数字の中身を確かめます。
短信は、適時開示情報閲覧サービス(TDnet)や各社のIRページで入手できます。閲覧サービスの掲載は開示日を含めて31日分です。
様式と記載ルールは日本取引所グループ「決算短信作成要領・四半期決算短信作成要領」で確認できます。作る側の手順やTDnetへの登録は決算短信の作り方と開示スケジュールで解説しています。
経理の実務で読む場面と見るところ
経理の実務では、読む目的によって重点を置く欄が変わります。場面ごとに見るところを決めておくと効率的です。
| 場面 | 主に見る欄 | 目的 |
|---|---|---|
| 競合他社の分析 | 前年同期比・利益率・セグメント | 自社の月次・予算と比べる |
| 取引先のチェック | 利益・自己資本比率・CF・予想修正 | 与信や取引条件を見直す |
| 予算策定 | 業績予想・定性情報の前提 | 業界の見通しや為替の前提をつかむ |
| 自社開示の確認 | サマリーと本表の一致・前年比 | 開示前のチェックと社内説明 |
サマリー情報の見方|前年同期比・利益率・1株当たり指標
サマリー情報は、決算の主要な数字を1〜2ページに集めた部分です。通期の連結の参考様式にある主な欄と見どころは次のとおりです。
| 欄 | 意味 | 見どころ |
|---|---|---|
| 売上高 | 本業の規模 | 前年同期比の伸び |
| 営業利益 | 本業のもうけ | 売上以上に伸びたか |
| 経常利益 | 営業外の損益も含む利益 | 営業利益との差の理由 |
| 親会社株主に帰属する当期純利益 | 最終利益 | 特別損益の影響 |
| 包括利益 | 純利益+その他の包括利益 | 為替・有価証券の評価差額 |
| 1株当たり当期純利益 | 純利益÷期中平均株式数 | 株式数の変化を除いて比べる |
| 自己資本当期純利益率(ROE) | 純利益÷期首・期末の自己資本の平均 | 自己資本に対する稼ぐ力 |
| 総資産経常利益率 | 経常利益÷期首・期末の総資産の平均 | 資産全体の効率 |
| 売上高営業利益率 | 営業利益÷売上高 | 本業の利益率 |
| 自己資本比率 | 自己資本÷総資産 | 財務の安全性 |
| キャッシュ・フローの状況 | 営業・投資・財務CFと期末残高 | 利益と現金の動きの差 |
| 配当の状況 | 年間配当金・配当性向など | 利益の何割を配当に回すか |
配当性向は1株当たり配当金÷1株当たり当期純利益、純資産配当率は1株当たり配当金÷期首・期末の1株当たり純資産の平均です。指標そのものの読み方は決算書の読み方で詳しく紹介しています。
前年同期比の%と「△」「-」の読み方
サマリー情報の%は、通期なら対前期、四半期なら対前年同四半期の増減率です。金額は百万円未満切捨て(四捨五入も可)、%は小数第1位までが原則です。
| 表示 | 意味 | 読むときの注意 |
|---|---|---|
| %(数字のみ) | 前年同期からの増加率 | 金額の増減とあわせて見る |
| △や-の付いた% | 前年同期からの減少率 | 減少幅が大きい欄の理由を定性情報で確認 |
| ( )内の数字 | 包括利益の欄などの増減率 | 金額と増減率の取り違えに注意 |
| 「-」だけの表示 | 該当なし・計算しても意味がない | 前期が損失の場合などに使われる |
作成要領では、配当を行わない基準日(四半期配当の定めがない場合)や指標の分母がマイナスの場合に「-」と記載します。前期が損失で増減率に意味がないときも「-」とする会社が多いです。
経理の実務では「金額」と「率」をセットで見る
増減率だけでは、規模の小さい会社の数字が大きく見えます。競合比較では増減額と利益率も並べ、「どれだけ稼いだか」と「どれだけ効率よく稼いだか」を分けて見ましょう。
業績予想の見方|進捗率・修正・会社予想との差
多くの会社はサマリー情報に業績予想を載せています。決算短信の読み方で特に役立つのが、通期予想に対して四半期累計の実績がどこまで来ているかを示す進捗率です。
進捗率は前年の同じ時期と比べる
進捗率は「四半期累計の実績÷通期予想×100」で計算します。季節による偏りがなければ、第1四半期で25%、第2四半期で50%、第3四半期で75%が一つの目安です。
たとえば第2四半期の売上高進捗率が48%なら、おおむね予想どおりと読めます。
ただし、年度末に売上が集中する業種もあります。前年の同じ時期の進捗率と比べると、季節性を除いて判断できます。
予想の修正・レンジ予想・予想を出さない会社
業績予想が変わると「業績予想の修正」が開示されます。上方修正は好調、下方修正は苦戦のサインですが、理由が一時的か、来期まで続くかを確かめましょう。
どの程度の差で修正の開示が必要になるかは業績予想と修正開示の基準にまとめています。
作成要領には、通期のみの予想、レンジ(幅)を持たせた予想、予想を記載しない例も載っています。レンジ予想は下限・上限の両方で進捗率を出し、予想がない会社は前年同期比と定性情報で判断します。
ティー予算策定では、同業の業績予想の前提(為替レートや需要の見通し)を見ておくと、自社の前提が楽観的すぎないかを確かめられます。
定性情報とセグメント情報の読み方|増減の理由をつかむ
数字だけでは増減の理由はわからないため、添付資料で理由を読みます。
決算短信の読み方は「数字→理由→来期への影響」
定性情報(経営成績等の概況)には、当期の業績の説明と今後の見通しが書かれています。サマリーの数字の増減と、書かれた理由を1つずつ対応させて読みます。
- 売上の増減要因:数量・単価・新製品のどれが効いたか
- 利益の増減要因:原材料費・人件費・価格改定
- 外部環境:需要、為替レート、金利の動き
- 今後の見通し:業績予想の前提(為替レートなど)
最後に、その理由が来期も続くかを考えます。一時的な特需か、価格改定などによる継続的な改善かで評価は変わります。
セグメント情報でどの事業が稼いでいるかを見る
セグメント情報は、事業の区分ごとの売上高と利益の注記です。各セグメントの利益に本社費などの調整額を加えると、連結の営業利益(会社により経常利益)とつながります。
見るポイントは、売上の大きい事業と利益を稼ぐ事業が同じかどうかです。調整額が年々増えていれば本社費の増加も確認します。
ティー経理の実務では、競合のセグメント利益率を自社の事業別損益と並べると、どの事業で差がついているかが見えます。事業区分が近い会社を選ぶのがコツです。
セグメントの区分変更に注意
区分が変わると、前年の数字が新しい区分に組み替えられます。前年の短信と合わないときは区分変更の記載を確認しましょう。
設例で確認:A社の決算短信から読み取れること
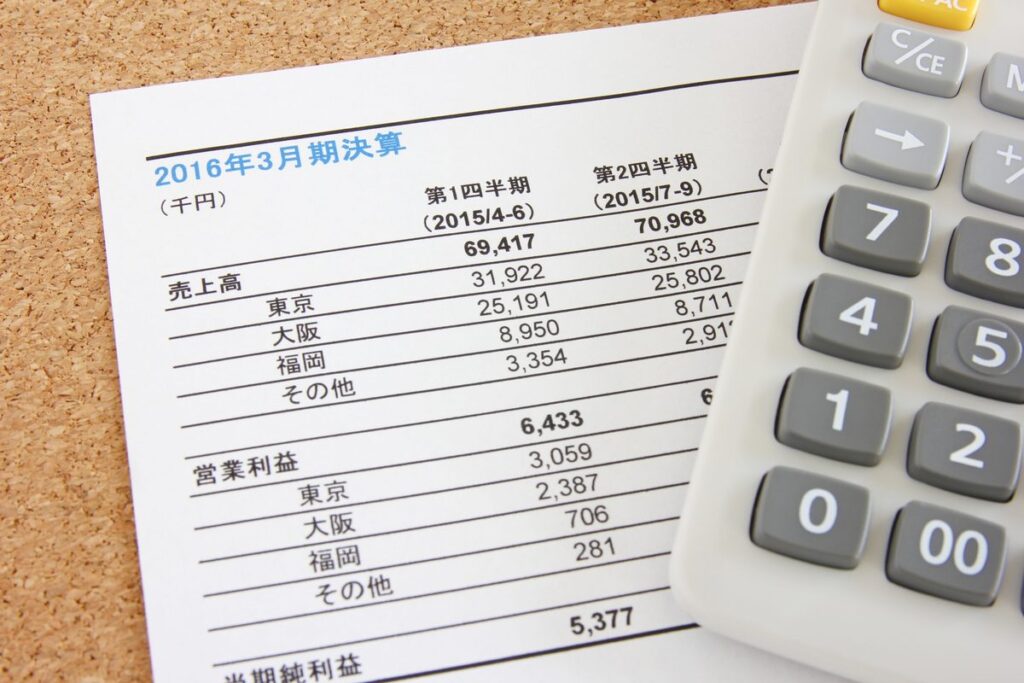
3月決算のA社の第2四半期(中間期)決算短信を例に、読み取りの流れを確認します。金額の単位は百万円です。
| 項目 | 前年中間期 | 当中間期 | 前年同期比 |
|---|---|---|---|
| 売上高 | 23,000 | 24,840 | 8.0% |
| 営業利益 | 1,600 | 1,840 | 15.0% |
| 経常利益 | 1,650 | 1,880 | 13.9% |
| 親会社株主に帰属する中間純利益 | 1,050 | 1,150 | 9.5% |
| 1株当たり中間純利益 | 52円50銭 | 57円50銭 | ― |
| 売上高営業利益率 | 7.0% | 7.4% | 0.4ポイント改善 |
売上高8.0%増に対し営業利益は15.0%増え、売上高営業利益率は7.0%から7.4%に上がりました。
業績予想に対する進捗率
次に、通期予想に対する進捗率を前年同期と比べます。前年同期の進捗率は、前年中間期の実績を前期の通期実績で割って求めます。
| 項目 | 通期予想 | 当中間期の実績(進捗率) | 前年同期の進捗率 |
|---|---|---|---|
| 売上高 | 52,000 | 24,840(47.8%) | 46.5% |
| 営業利益 | 4,000 | 1,840(46.0%) | 43.2% |
| 親会社株主に帰属する当期純利益 | 2,600 | 1,150(44.2%) | 43.8% |
進捗率は50%を下回っていますが、前年同期と比べるとすべての項目で上回っており、前年より順調に進んでいると読めます。下期に必要な営業利益は2,160百万円で、前年下期の実績2,100百万円と大きな差はありません。
配当予想は年間45円で、予想1株当たり当期純利益130円に対する配当性向は約34.6%です。
セグメント情報から見える稼ぎ頭
最後に、どの事業が増益を生んだかをセグメント情報で確認します。
| セグメント | 売上高(前年同期比) | セグメント利益(前年同期比) | 利益率(前年) |
|---|---|---|---|
| 製品事業 | 17,400(5.5%) | 1,500(11.1%) | 8.6%(8.2%) |
| サービス事業 | 7,440(14.5%) | 620(31.9%) | 8.3%(7.2%) |
| 調整額 | ― | △280(前年△220) | ― |
| 連結 | 24,840(8.0%) | 1,840(15.0%) | 7.4%(7.0%) |
営業利益の増加240百万円のうち、製品事業とサービス事業がそれぞれ150百万円ずつ寄与し、調整額(本社費など)が60百万円増えています。売上規模の小さいサービス事業が、利益率を大きく改善させました。
経理の実務では、「サービス事業の伸びが続くか」を定性情報で確認し、自社に同じ事業があれば利益率を比べます。取引先として見るなら、増益と順調な進捗から信用面の大きな懸念はないと判断できます。
ティー進捗率は前年同期と比べてはじめて意味を持ちます。50%未満でも、すぐに「未達」と決めつけないようにしましょう。
経理実務での活用|競合比較・取引先チェック・自社開示の確認
経理の実務で短信を使う3つの場面と、経営会議での説明のしかたを紹介します。
競合他社とのKPI比較表を作る
競合の短信が出たら、サマリー情報から同じ項目を抜き出して比較表を作ります。自社の数字は月次決算から同じ期間で集計し、毎四半期に更新します。
| 比較項目 | 自社 | 競合B社 | 競合C社 |
|---|---|---|---|
| 売上高の前年同期比 | 月次決算から集計 | 短信のサマリー | 短信のサマリー |
| 売上高営業利益率 | 月次決算から計算 | サマリーの指標 | サマリーの指標 |
| 通期予想に対する進捗率 | 予算に対する進捗率 | 累計実績÷通期予想で計算 | 累計実績÷通期予想で計算 |
| 主力事業の利益率 | 事業別の損益 | セグメント情報 | セグメント情報 |
決算期と会計基準(日本基準・IFRS)の違いにも注意し、決算期がずれる会社は四半期の数字を足し直して12か月にそろえます。
取引先の短信で与信を確かめる
取引先が上場会社なら、短信は与信管理の材料になります。減益や営業キャッシュ・フローのマイナスが続いていないか、自己資本比率の低下や下方修正がないかを見ます。
継続企業の前提に関する注記があれば、取引条件の見直しを検討します。与信で見る指標や回転期間の考え方は決算書の読み方(取引先の与信チェック)にまとめています。
自社の短信を開示前にチェックする
自社の短信は、読む側の視点で確かめると開示ミスを防げます。サマリー情報と本表の一致、前年同期比の再計算、端数処理が表紙の表示どおりかを確認します。
増減率は、円単位と百万円単位のどちらから計算するかで小数第1位がずれることがあるため、計算方法を社内で決めておきます。
経理が押さえたい決算短信の読み方チェックリスト
毎回同じ項目を確認すると、見落としが減り引き継ぎもしやすくなります。
| 場面 | チェック項目 | 確認する箇所 |
|---|---|---|
| 共通 | 増収増益か、利益率は上がったか | サマリー情報 |
| 共通 | 進捗率は前年同期と比べてどうか | 業績予想・前年の短信 |
| 競合比較 | 差がついている事業はどこか | セグメント情報 |
| 取引先チェック | 営業CF・自己資本比率・予想修正 | サマリー情報・適時開示 |
| 取引先チェック | 継続企業の前提の注記の有無 | 注記事項 |
| 自社開示 | サマリーと本表・セグメント合計の一致 | 財務諸表・注記 |
| 自社開示 | 前年同期比と端数処理 | サマリー情報 |
経営会議での説明資料にまとめる
経営会議で自社の短信を説明するときは、「結果(前年比・予想比)→理由(セグメント別の要因)→見通し(進捗率と下期の課題)」の順に1枚にまとめます。競合の数字を並べると、業界全体の動きか自社固有の動きかも説明できます。
比較表は「毎四半期同じ形式」で残す
同じ形式の表に四半期ごとに追記すると、数年分の推移がそのまま分析資料になります。
ティー短信を読む習慣がつくと、自社の数字を見る目も鋭くなります。
まとめ
- 決算短信は決算の内容をいち早く伝える速報
- 決算短信の読み方は、サマリー→業績予想→定性情報→セグメント→財務諸表・注記の順
- 前年同期比は金額と率をセットで見る
- 進捗率は四半期累計の実績÷通期予想で計算し、前年同期の進捗率と比べる
- 定性情報とセグメント情報で「数字→理由→来期への影響」を読む
- 経理の実務では、競合比較・取引先の与信・自社開示のチェックと社内説明に活かす
まずは競合1社の直近の短信を、自社の月次決算と並べてみてください。
ティー短信は読むほど業界の動きが見えてくる資料です。経理から経営に役立つ情報を届けていきましょう。