製品原価計算は、製品1個をつくるのにいくらかかるかを、材料費・加工費・製造間接費に分けて求める計算です。部品表(BOM)と工程の標準時間があれば、下から順に金額を足し上げて製品ごとの原価を出せます。
今回は、BOMと工程表から製品1個の原価を積み上げる手順と、原価表の作り方・見直し方を解説します。経理が原価表の数字を検証し、購買単価や賃率を集めて改定・承認する流れや、ERPでの設定、在庫評価・原価差異との整合の確認まで、経理実務の目線でまとめました。
 ティー
原価表は工場や生産管理の資料に見えますが、在庫の金額や売上原価、値上げの説明資料のもとになる数字です。経理が中身を読めると、決算も価格交渉もぐっと楽になります。
- 製品1個の原価を積み上げる考え方と目的
- BOM・工程表・マスタの読み方
- 材料費・加工費・製造間接費の積上げ5ステップ
- 設例:製品Xの原価表と端数処理
- 単価・賃率・配賦率の見直しとERPでの承認フロー
- よくあるミスと在庫評価・税務への反映
製品原価計算とは?製品1個の原価を積み上げる考え方
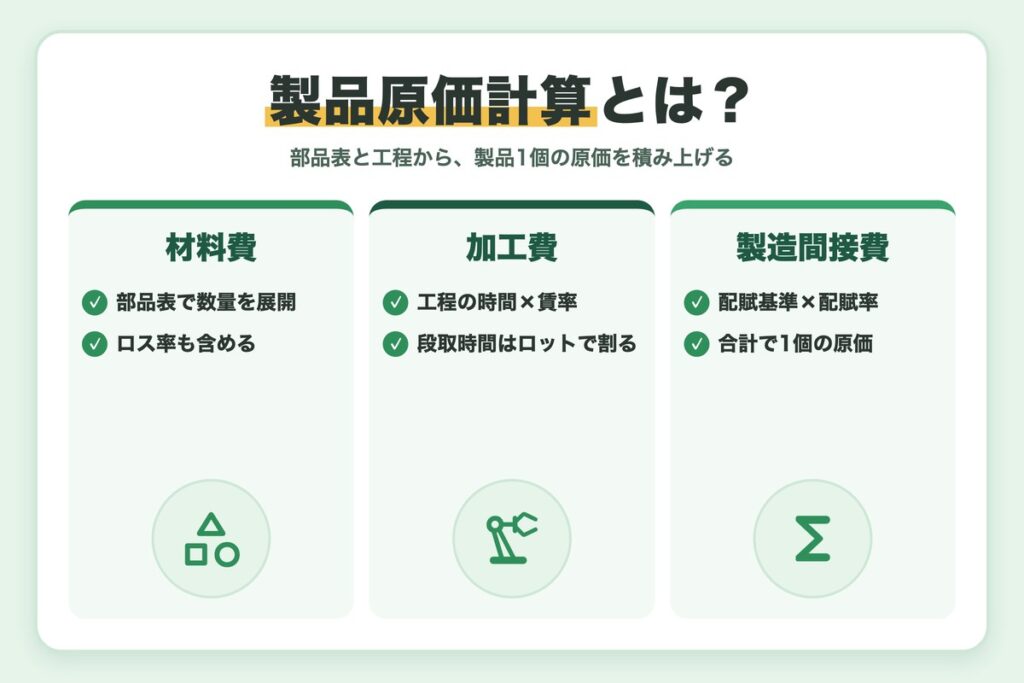
製品原価計算とは、製品の種類ごとに、1個あたりの製造原価を求める計算です。この記事で扱う「積上げ」は、BOMに載っている部品の数量と、工程表に載っている作業時間に、それぞれ単価やレートを掛けて足し上げる方法を指します。
原価計算の全体像や原価の分類は原価計算とは?目的・分類・基本の流れで整理しています。
積み上げた原価は、主に次の3つの場面で使われます。どの目的で使うかによって、経理が確認すべきポイントも変わります。
| 目的 | 使う場面 | 経理の確認ポイント |
|---|---|---|
| 在庫評価・売上原価 | 月次・年次決算の棚卸資産の金額 | 原価表の単価と在庫単価が一致しているか |
| 価格設定・採算管理 | 見積り・値上げ交渉・製品別損益 | 改定前後の差額の要因を説明できるか |
| 原価低減 | 設計変更・購買交渉の効果測定 | 効果の金額が原価表の変更と合っているか |
製品原価計算と実際原価計算の関係
積上げで出した原価は、実際にかかった金額ではなく「この条件でつくればこうなる」という標準原価や見積原価として使うのが一般的です。月末には実際の材料費や労務費を集計し、積上げ原価との差を原価差異として分析します。
差異の計算方法は標準原価計算と原価差異の計算方法、受注品と量産品での集計方法の違いは個別原価計算と総合原価計算の違いを参照してください。
経理の実務では、在庫評価に使う単価が税務上の取得価額の範囲に収まっているかも確認します。製造原価に含める費用と、含めないことができる費用は国税庁 法人税基本通達「第2款 製造等に係る棚卸資産」(5-1-3・5-1-4)に示されています。
ティー経理の実務では「この原価表は何の目的で、いつ時点の単価で作ったか」を最初に確認します。見積用と在庫評価用が混ざっていると、決算で説明がつかなくなります。
BOM(部品表)と工程表の読み方|原価積上げに必要なデータ
BOMは、製品をつくるのにどの部品や材料を、何個(何kg)使うかを親子関係で並べた表です。製品の下に中間品、その下に材料というように階層になっており、子品目ごとに構成数量・単位・ロス率(歩留まり)が登録されています。
| 品目(階層) | 親品目 | 構成数量 | ロス率 |
|---|---|---|---|
| 部品A(1階層) | 製品X | 2個 | 2% |
| 部品B(1階層) | 製品X | 1個 | 0% |
| 中間品Y(1階層) | 製品X | 1個 | ― |
| 材料C(2階層) | 中間品Y | 3kg | 5% |
ロス率は、加工中の端材や不良で余分に必要になる割合です。歩留まりで管理している場合は、歩留まり95%なら必要量を0.95で割るなど、会社のルールに合わせて換算します。
工程表と必要なマスタ
工程表には、品目ごとの工程の順番、1個あたりの作業時間、段取時間、使用する設備や作業区が登録されています。段取時間は金型交換や機械の調整のようにロットごとにかかる時間なので、ロットの数量で割って1個あたりに直して使います。
| マスタ | 主な内容 | 主な所管部門 | 経理の確認 |
|---|---|---|---|
| 品目マスタ | 品目コード・単位・購買単価 | 購買・生産管理 | 単価の根拠と適用日 |
| BOMマスタ | 構成数量・ロス率・版数 | 設計・生産技術 | 改版の反映時期 |
| 工程マスタ | 作業時間・段取時間・ロット | 製造・生産技術 | 時間の測定根拠 |
| レート・配賦率 | 賃率・設備レート・配賦率 | 経理 | 予算との整合 |
設計部門がつくる設計BOMは機能単位の構成で、製造部門が使う製造BOMは組立順や工程ごとの構成です。原価の積上げには、工程や外注加工まで反映された製造BOMを使います。
経理の実務では、ERPに登録されたBOMがどちらなのかを最初に確かめておきましょう。
原価の積上げ手順|材料費・加工費・製造間接費を足し上げる
製品1個の原価は、次の5つのステップで積み上げます。BOMが多階層のときは、いちばん下の品目から順に原価を確定させ、それを親品目の材料費として使います(ロールアップ)。
製品1個に必要な部品・材料の数量を、階層をたどってすべて洗い出します。中間品の下にある材料は、中間品の構成数量を掛けて製品1個あたりに直します。
材料費=構成数量×(1+ロス率)×購買単価です。購買単価には材料副費(引取運賃など)を含めるかどうかを社内ルールで決めておきます。
加工費=(作業時間+段取時間÷ロット数)×賃率です。設備の稼働が中心の工程は、賃率の代わりに設備レートを使います。外注加工があれば外注単価を加えます。
製造間接費=配賦基準(作業時間・機械時間など)×予定配賦率です。工場の電力費や間接人件費などを、製品に負担させる部分です。
材料費・加工費・製造間接費を合計します。中間品の原価は先に確定させ、親品目の材料費として組み込みます。
材料の購入原価や消費単価の考え方は材料費とは?購入原価・消費額の計算、賃率のもとになる労務費の集計は労務費の分類と計算方法で解説しています。予定配賦率の決め方は製造間接費の配賦方法が参考になります。
経理の実務では「どの単価を使ったか」を残す
積上げ原価は、同じBOMでも購買単価や賃率の適用日が違えば金額が変わります。原価表には計算日と、使った単価・レートの版(いつ時点のものか)を必ず記録しておきましょう。
設例で確認:製品Xの原価表を作る
A社の製品Xを例に、原価表を作ってみます。製品Xは、部品A・部品Bと中間品Yを組み立ててつくります。中間品Yは材料Cを切削加工したものです。前提となる単価や時間は次のとおりです。
| 項目 | 数量・時間 | 単価・レート | 備考 |
|---|---|---|---|
| 部品A | 2個・ロス率2% | 148円/個 | 購買単価 |
| 部品B | 1個・ロス率0% | 420円/個 | 購買単価 |
| 材料C(中間品Y用) | 3kg・ロス率5% | 200円/kg | 購買単価 |
| 工程1 切削(中間品Y) | 6分+段取30分÷100個 | 賃率3,000円/時・配賦率1,200円/時 | 配賦基準は作業時間 |
| 工程2 組立(製品X) | 10分+段取20分÷50個 | 賃率2,400円/時・配賦率900円/時 | 配賦基準は作業時間 |
まず下位の中間品Yを計算します。材料Cは3kg×1.05=3.15kg×200円=630円です。
工程1の時間は6分+30分÷100個=6.3分なので、加工費は6.3分×(3,000円÷60分)=315円、製造間接費は6.3分×(1,200円÷60分)=126円です。中間品Yの原価は630円+315円+126円=1,071円になります。
次に製品Xです。部品Aは2個×1.02=2.04個×148円=301.92円で、円未満を四捨五入して302円です。
工程2の時間は10分+20分÷50個=10.4分なので、加工費は10.4分×40円=416円、製造間接費は10.4分×15円=156円になります。
| 品目・工程 | 数量・時間 | 単価 | 金額 |
|---|---|---|---|
| 部品A | 2.04個 | 148円 | 302円 |
| 部品B | 1個 | 420円 | 420円 |
| 中間品Y(材料C 630円+加工費315円+間接費126円) | 1個 | 1,071円 | 1,071円 |
| 工程2 組立 加工費 | 10.4分 | 40円/分 | 416円 |
| 工程2 組立 製造間接費 | 10.4分 | 15円/分 | 156円 |
| 製品X 1個の原価 | 2,365円 |
費目別に分けると、材料費1,352円(302円+420円+630円)、加工費731円(315円+416円)、製造間接費282円(126円+156円)で、合計は2,365円です。経理の実務では、この費目別の内訳を製造原価報告書や原価差異の区分と合わせておくと、月次の分析がしやすくなります。
ティー経理の実務では、ERPが出した原価を一度は手計算で検算します。主力製品の1つを選んで、BOMと工程表から同じ金額になるかを確かめておくと安心です。
原価表のメンテナンス|購買単価・賃率・配賦率の見直しとERP設定
積上げ原価は、一度作れば終わりではありません。購買単価や人件費、設備の稼働状況が変われば、原価表の数字も古くなります。
標準の改定は年1回か半期ごとに行うのが一般的で、材料価格が大きく動いたときは臨時に改定することもあります。
経理が進める製品原価計算の見直し手順
経理の実務では、各部門から数字を集めて検証し、承認を経てマスタに反映するまでを取りまとめます。主な流れと、それぞれの数字の取得元は次のとおりです。
- 購買単価:購買部門から購買実績の平均単価・見積書・契約単価を集め、どれを採用したかを記録する
- 作業時間・段取時間:製造部門の実績時間と工程マスタの時間を比べ、大きく離れている品目を見直す
- 賃率・配賦率:経理が来期の予算額÷予定操業度(予定作業時間など)で計算し、根拠の表を残す
- 承認:改定前後の比較表を作り、工場長・経理責任者の承認を得てから適用日を決める
賃率や配賦率は、部門別に集めた費用をもとに計算します。部門ごとの集計方法は部門別原価計算の流れを参考にしてください。
改定前後の比較表と価格改定の説明
設例の製品Xで、部品Aが148円→163円、材料Cが200円→220円、組立の賃率が2,400円→2,520円に上がった場合の比較です。
| 項目 | 改定前 | 改定後 | 差額 |
|---|---|---|---|
| 部品A | 302円 | 333円 | +31円 |
| 中間品Y(材料C) | 1,071円 | 1,134円 | +63円 |
| 工程2 組立 加工費 | 416円 | 437円 | +21円 |
| 製品X 1個の原価 | 2,365円 | 2,480円 | +115円 |
原価は1個あたり115円(約4.9%)上がり、その内訳は材料費94円・加工費21円です。値上げの要因を品目ごとに示せるので、営業部門や経営層への説明、取引先への価格転嫁の資料にもそのまま使えます。
ERPでの設定と承認フロー
ERPでは、品目マスタ・BOMマスタ・工程マスタ・レート(賃率・配賦率)を登録し、原価ロールアップ機能で下位品目から自動で積み上げます。改定時は、新しい単価を「将来日付の原価」として試算し、比較表を確認してから本番の標準原価として確定させる流れにすると安全です。
マスタの変更権限と変更履歴を分ける
購買単価やBOMを誰でも変更できる状態だと、在庫評価額が知らないうちに変わります。経理の実務では、マスタの登録者と原価確定の承認者を分け、変更履歴を月次で確認しましょう。
ティー改定の比較表は、決算のときの在庫単価の説明資料にもなります。承認済みの表をフォルダに残しておくと、監査や税務調査で聞かれたときにすぐ出せます。
よくあるミスと実務のポイント|実際原価との差・在庫評価への反映
積上げ原価のミスは、在庫の金額や原価差異の大きさに直接表れます。経理の実務でよく見つかるミスと対策をまとめました。
| よくあるミス | 起きること | 経理の対策 |
|---|---|---|
| BOMの改版漏れ | 廃止した部品の単価で計算される | 設計変更の通知と改版日を月次で照合 |
| ロス率の未設定 | 材料費が小さく出て不利差異が続く | 材料の数量差異が続く品目を点検 |
| 段取時間をロットで割っていない | 加工費が過大・過少になる | 1個あたり時間の計算式を確認 |
| 単位の不一致(kgと個など) | 単価が桁違いになる | 品目マスタの単位と購買単位を照合 |
| 外注加工の計上漏れ | 原価が低く出て採算を見誤る | 外注先への支払品目とBOMを照合 |
| 配賦率が古いまま | 間接費の配賦差異が大きくなる | 改定時に予算との整合を確認 |
実際原価との差は原価差異として分析する
月末の実際原価が積上げ原価と大きく離れている場合は、価格差異・数量差異・賃率差異・時間差異などに分けて原因を調べます。差異が毎月同じ方向に出ている品目は、原価表の前提そのものがずれている可能性が高いので、次の改定で見直します。
工場の月次決算での分析の進め方は工場経理の仕事内容と月次決算の流れでも紹介しています。
在庫評価・税務への反映
積上げ原価で在庫を評価している場合、期末には原価差異を売上原価と期末在庫に配分するかを判断します。たとえば製品Xの期末在庫が1,000個なら、在庫評価額は1,000個×2,365円=2,365,000円です。
法人税では、原価差額が総製造費用のおおむね1%以内なら調整を省略できる取扱い(法人税基本通達5-3-3)があります。月次の単価の計算方法は総平均法の製品原価と売上原価も参考にしてください。
製造原価に含める費用の範囲をそろえる
在庫評価に使う単価に、製造原価に含めない費用が混ざっていないかを確認します。製品原価計算の範囲を会計と税務で説明できるように、配賦率の内訳表を残しておきましょう。
 ティー
経理の実務では、原価差異が出たら「現場の問題か、原価表の問題か」を切り分けるのが第一歩です。原価表の前提を説明できれば、現場との会話もスムーズになります。
まとめ
- 製品原価計算は、BOMと工程の標準時間から製品1個の原価を積み上げて求める
- 材料費は数量×(1+ロス率)×単価、加工費は(作業時間+段取時間÷ロット)×賃率で計算する
- 多階層のBOMは下位品目から順に原価を確定させるロールアップで積み上げる
- 端数処理のルールと、使った単価・レートの適用日を原価表に残す
- 経理は単価・時間・配賦率を集めて検証し、改定前後の比較表で承認を取る
- 原価差異の分析と在庫評価・税務への反映まで確認して、原価表の精度を保つ
まずは原価表に使っている購買単価・賃率・配賦率の適用日と根拠資料を一覧にして、次回の改定の準備から始めてみてください。
ティー原価表を自分で組み立ててみると、在庫の単価や原価差異の意味が一気にわかるようになります。数字の根拠を説明できる経理を目指しましょう。