請求書の電子化とは、取引先に送る請求書を紙の郵送からデータでの交付に切り替えることです。印刷や封入、郵送の手間が減る一方で、方式の選び方や取引先への案内、送ったデータの保存まで決めておく必要があります。
今回は、請求書を送る側(発行側)の電子化の実務と、そのまま使えるチェック表を解説します。PDFのメール送付・Web配信・EDI・デジタルインボイスの違い、インボイス制度と電子帳簿保存法での扱い、切替効果の設例、取引先の同意から発行フローまでをまとめました。
 ティー
送る側にも決めることは多くあります。方式・取引先対応・控えの保存の3つを押さえましょう。
- 発行側の電子化で変わることと4つの方式の違い
- 電子発行のメリットと、なりすまし・誤送信などの注意点
- インボイス制度で電子請求書を出すときの要件
- 電子帳簿保存法で送ったデータ(控え)を保存する方法
- 郵送から切り替えた場合の効果の設例
- 切替の5ステップと、送る側のチェック表(方式・取引先・発行・保存)
請求書の電子化とは?発行側で変わることと4つの方式
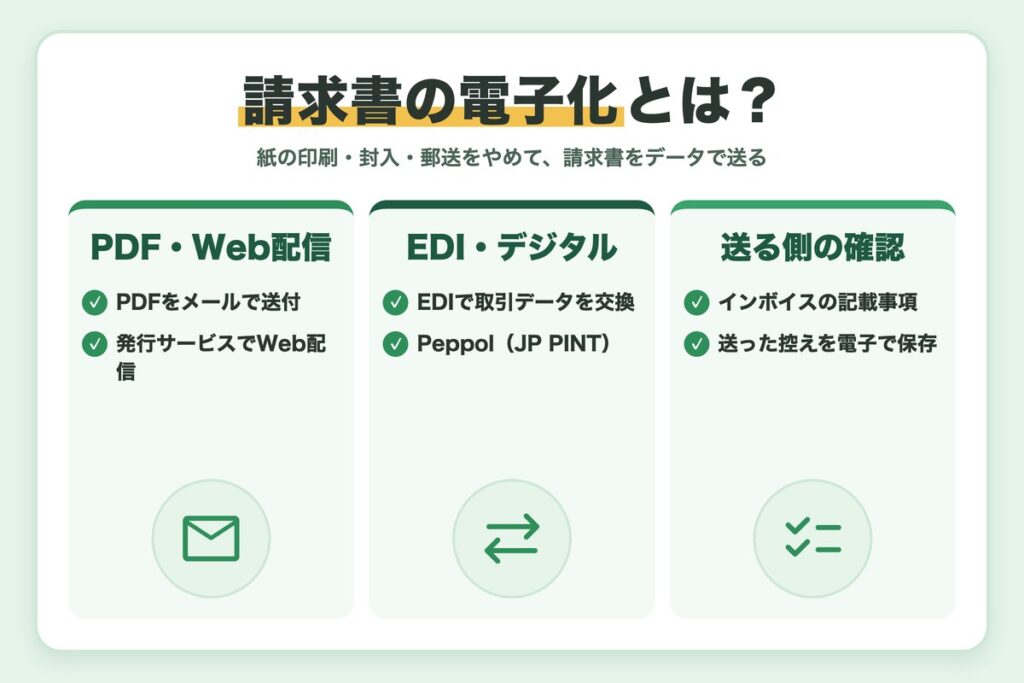
発行側の電子化は、紙に印刷して封筒で送っていた請求書を、データで取引先に届けることです。受け取った請求書の読み取りや仕訳の効率化は請求書のAI-OCRとは?読み取りからペーパーレス化までの手順で解説しているので、ここでは送る側に絞ります。
請求書の電子化で発行側の業務はどう変わるか
紙の請求書では、印刷・押印・封入・投函が月末の山場でした。電子発行では、これらが送信と送付ログの確認に置き換わります。
| 工程 | 紙で郵送する場合 | 電子で発行する場合 |
|---|---|---|
| 作成 | 販売管理や表計算から印刷 | 販売管理からデータを作成 |
| 承認・押印 | 紙に押印して回覧 | 画面上で承認(承認履歴が残る) |
| 送付 | 封入・宛名・切手・投函 | メール送信・Web公開・データ送信 |
| 控えの保存 | コピーやシステムの写しを保管 | 送ったデータを要件に沿って保存 |
4つの方式の違いと向いている取引先
電子での発行方法は大きく4つです。1つに統一する必要はなく、取引先の受け取り方に合わせて組み合わせます。
| 方式 | 特徴 | 向いている取引先 | 注意点 |
|---|---|---|---|
| PDFのメール送付 | PDFを担当者へメールで送る | 取引先が少ない、まず始めたい場合 | 誤送信・改ざんへの備え、送付先の管理 |
| Web配信(請求書発行サービス) | サービス上に公開し、相手が画面からダウンロード | 件数が多く、開封状況を確かめたい場合 | 相手にログインやダウンロードの手間がかかる |
| EDI | 受発注から請求まで決まった形式のデータを交換 | 継続取引が多い大口の取引先 | 相手ごとに形式が違い、調整が要る |
| デジタルインボイス(Peppol) | 標準仕様のデータを、システム間で直接やり取り | 相手もPeppolに対応している場合 | 相手の対応状況を確かめる必要がある |
ティーPDFやWeb配信は、受け取った側で入力し直す作業が残りがちです。大口の取引先とはEDIやPeppolも候補にしましょう。
デジタルインボイス(Peppol・JP PINT)とは
デジタルインボイスは、請求の内容をシステムがそのまま処理できる形で送る仕組みです。国際規格のPeppolを使い、それぞれのサービス提供事業者を通じて送受信します。
日本向けの標準仕様はJP PINTと呼ばれ、仕様や対応事業者の一覧はデジタル庁「JP PINT」で公開されています。相手がPeppolに対応していれば、受け取ったデータをそのまま仕訳に使いやすくなります。
請求書を電子化するメリットと注意点|コスト・入金・取引先対応
電子発行のメリットは、郵送費の削減だけではありません。発送にかかる日数がなくなることで、締め日から入金までの流れ全体が早くなります。
- 印刷・封筒・切手の費用と封入・投函の時間がなくなる
- 発送までの日数が縮み、相手の支払処理に早く乗る
- 再発行や未着の問い合わせにすぐ対応できる
- 出社せずに発行でき、テレワークにも対応できる
社内全体のペーパーレス化の進め方は経理業務のDX化とペーパーレス化の進め方もあわせて確認してください。
電子発行で気をつけること
一方で、紙にはなかったリスクもあります。メールでの送付は、宛先の間違いがそのまま情報漏えいにつながります。
| 注意点 | 起きやすいこと | 対策の例 |
|---|---|---|
| 取引先が紙を希望する | 一部の取引先だけ紙が残る | 紙の発行先を一覧で管理し、定期的に意向を確認 |
| 誤送信 | 別の取引先に請求書を送ってしまう | 送付先をマスタで管理し、手入力の宛先をなくす |
| なりすまし | 振込先変更を装った偽の請求メール | 振込先は変更しない旨と、変更時の連絡方法を案内 |
| PDFの改ざん | 金額や口座を書き換えられる | 編集制限やWeb配信の利用、送付ログの保存 |
| 受領確認 | 相手の担当者が見落とし、入金が遅れる | 開封状況の確認や、期日前の入金予定の照会 |
振込先の案内は請求書と別の経路でも
請求メールを装って振込先の変更を求める詐欺では、発行側の会社名が使われます。切替の案内で「振込先の変更は書面と電話で連絡する」と伝えておきましょう。
インボイス制度での電子請求書|電子インボイスの要件と記載の注意点
インボイス制度では、適格請求書の交付に代えてデータを提供できます。国税庁のQ&Aでは、EDI取引・電子メール・Webサイトでの提供が例に挙がっています。
記載事項は紙の請求書と同じ
データで送る場合も、登録番号や税率ごとの消費税額など、紙の適格請求書と同じ記載事項が必要です。項目ごとの書き方はインボイスの記載事項とよくあるミスを確認してください。
紙と電子を併用するときの注意
国税庁のQ&Aでは、紙の請求書とデータの明細のように関連が明確なら、全体で記載事項を満たすとされています。データ側も電子インボイスと同様に保存します。
同じ請求を紙とデータで二重に送らない
並行期間に紙とPDFの両方を送ると、取引先で二重計上が起きやすくなります。どちらが正式な請求書かを案内し、紙には「控え」と明記しましょう。
誤りがあったときは修正した請求書を交付する
交付した請求書に誤りがあったときは、修正した適格請求書を交付します。国税庁は、記載事項をすべて載せ直す方法と、当初の請求書との関連を示して修正点だけを載せる方法を例示しています。
どちらでも、当初の請求書と修正版の両方の写しを保存します。元のデータは上書きせず、修正版を別に作りましょう。
売手の控え(写し)の保存義務
提供したデータは、データのまま、または紙に印刷して、課税期間の末日の翌日から2か月を経過した日から7年間保存します。保存の全体像はインボイスの保存方法で解説しています。
電子帳簿保存法での控えの保存|送ったデータの保存方法
消費税法では印刷した控えの保存も認められますが、法人税などでは扱いが異なります。電子で送った請求書は電子帳簿保存法の「電子取引」に当たり、データを要件に沿って保存します。
国税庁の電子取引のページでも、電子データを「送付・受領した場合」に要件を満たした保存が必要と説明されています。送った側も対象です。
印刷して保存するだけでは足りない
送ったPDFを印刷して綴じ、元のデータを消してしまうのは典型的なミスです。紙の控えを残す場合も、送ったデータそのものを保存しておきましょう。
真実性と可視性の要件の概要
保存の要件は、改ざんを防ぐ「真実性」と、すぐに探して見られる「可視性」の2つです。要件の細かい内容は電子インボイスの保存方法と電子取引の要件にまとめています。
| 要件 | 内容 | 発行側の対応例 |
|---|---|---|
| 真実性 | タイムスタンプ、訂正削除の履歴が残るか訂正削除できないシステム、事務処理規程のいずれか | 保存機能か事務処理規程 |
| 見読性 | 画面やプリンタで速やかに出力できる | 保存先とシステム概要書を備え付ける |
| 検索 | 取引年月日・取引金額・取引先で検索できる | システムの検索機能かファイル名のルール |
| 検索の緩和 | 基準期間の売上高5,000万円以下で、データの提示等に応じられる場合などは不要 | 自社が該当するか確認 |
ファイル名と保存場所のルール
専用の保存システムを使わない場合は、ファイル名に取引年月日・取引先・金額を入れて検索できるようにします。たとえば「20261130_B商事_384,780」のような形です。
保存場所は担当者のメールではなく共有の保存先に決め、格納までを発行フローに組み込みます。
紙で発行する取引先の控え
紙で送る取引先が残る場合、自社システムで一貫して作成した請求書なら、控えをデータで保存する方法もあります。電子帳簿等保存の要件があるため、システムの対応を確かめます。
設例で確認:郵送から電子発行に切り替えた場合の効果
ここでは、月364通の請求書を郵送していたA社が、そのうち287通(約79%)を電子発行に切り替えた場合で効果を試算します。残る77通は紙を希望する取引先です。
| 項目 | 設例の数値 | 備考 |
|---|---|---|
| 電子発行に切り替える件数 | 月287通 | 全364通のうち約79% |
| 郵送料 | 1通110円 | 日本郵便の定形郵便物(50g以内) |
| 印刷・封筒 | 1通23円(印刷14円・封筒9円) | 例 |
| 作業時間 | 郵送4分 → 電子1分 | 例(印刷・封入・投函 → 送信・ログ確認) |
| 作業の時給 | 2,300円 | 例 |
| サービス利用料 | 月18,700円 | 例(料金体系は製品で異なる) |
効果の試算
物品費は1通133円×287通で38,171円、作業時間は3分×287通=861分(14.35時間)で33,005円です。
| 項目 | 月 | 年(12か月) |
|---|---|---|
| 郵送料・印刷・封筒の削減 | 38,171円 | 458,052円 |
| 作業時間の削減(時給換算) | 33,005円 | 396,060円 |
| 削減額の合計 | 71,176円 | 854,112円 |
| サービス利用料 | 18,700円 | 224,400円 |
| 差引の効果 | 52,476円 | 629,712円 |
利用料を差し引いても月52,476円、年629,712円の効果で、作業時間は年172.2時間減ります。
数字に出にくい効果
電子発行なら当日中に届くため、相手の支払締めに間に合いやすく、入金の遅れが減ります。
ティー紙が77通残ると、月末の封入作業はなくなりません。電子化率をどこまで上げるかも試算に入れましょう。
請求書の電子化の進め方|送る側のチェック表と取引先の同意・発行フロー
切替は取引先が多いほど時間がかかるため、案内から並行期間まで含めて計画します。
取引先ごとの送付方法・月の件数・送付先の担当者を一覧にし、紙で送っている理由も確かめます。
取引先の区分ごとに方式を決め、発行・承認・送付・保存の担当と期限を社内ルールにします。
切替時期・方式・送付元のアドレス・振込先の扱いを文書で案内し、回答を受け付けます。
少数の取引先でテスト送付し、届いたか・開けたか・記載に問題がないかを確かめます。
本番に切り替え、最初の数か月は送付ログと入金状況を照らして漏れがないかを確認します。
取引先への案内と同意の取り方
国税庁のQ&Aでは、データで提供するか書面で交付するかは、発行側が取引先との関係を踏まえて判断するものとされています。実務では、受け取る側にも保存の手間が生じるため、案内して同意を得てから切り替えるのが基本です。
案内文には、切替日、受け取り方法、送付元のアドレス、問い合わせ先を書きます。回答欄を付け、紙を希望する取引先は理由を記録します。
ティー紙の希望先に印刷代相当の手数料を求めることは、相当な金額なら直ちに問題ではないと国税庁は説明しています。優越的地位の濫用には注意しましょう。
電子発行の発行フロー
発行フローは販売管理から入金消込まで一続きで決めます。会計とのつながりは販売管理システムと会計システムの連携で解説しています。
ティー承認前に送れない設定にしておくと、確認漏れの請求書が取引先に届く事故を防げます。
- 販売管理システムで売上を確定する
- 請求書データを作成し、金額と送付先を確認する
- 承認者が画面で承認する(承認前は送付できない設定にする)
- 取引先へ送付し、送付ログ・開封状況を確認する
- 送ったデータを保存先へ格納する
- 入金予定日に入金を確認して消し込む
入金が予定と合わないときの原因の探し方は入金消込が合わない原因と解決仕訳が参考になります。
送る側(発行側)のチェック表
切替の前後で、方式選び・取引先対応・発行・保存の4区分を次の表で確認します。
| 区分 | 確認項目 | 確認する内容 |
|---|---|---|
| 方式選び | 取引先別の方式 | PDF・Web配信・EDI・Peppolのどれで送るかが決まっているか |
| 方式選び | 記載事項 | 登録番号・税率ごとの消費税額などがテンプレートに出るか |
| 取引先対応 | 案内と同意 | 全取引先に案内し、回答(同意・紙希望)を記録したか |
| 取引先対応 | 送付先 | 送付先アドレスをマスタで管理し、異動時の更新方法があるか |
| 取引先対応 | 紙の発行先 | 紙を続ける取引先と理由、手数料の扱いを決めたか |
| 発行 | 承認 | 承認前に送付できない設定になっているか |
| 発行 | 送付の確認 | 送付ログ・開封状況を誰がいつ確認するか |
| 発行 | 修正・再送 | 修正版と再送の出し方を決めているか |
| 保存 | 控えのデータ | 送ったデータの保存先とファイル名のルールがあるか |
| 保存 | 真実性 | 保存機能か事務処理規程のどちらで満たすか決めたか |
よくあるミスと防ぎ方
多いのは送付先の誤りと二重送付です。送付先のマスタ管理と、送付ログの確認で防げます。
- 送付先の誤り:異動前の古いアドレスに送り続ける
- 二重送付:再送分を取引先が別の請求として処理する
- 承認前の送付:確認前のデータが届いてしまう
- 控えの保存漏れ:送信メールにしかデータがない
- 受領確認なし:入金遅れで初めて未着に気づく
再送するときは「再送」と明記する
送り直すときは件名に「再送」と書き、請求書番号は変えません。内容を直した場合は修正版とわかる形にします。
まとめ
- 請求書の電子化は、送る側では紙の印刷・封入・郵送をやめてデータで交付すること
- 方式はPDFのメール送付・Web配信・EDI・デジタルインボイスから取引先に合わせて選ぶ
- インボイス制度では、紙と同じ記載事項のデータを提供でき、誤りは修正版で対応する
- 送ったデータは電子取引として、真実性と可視性の要件に沿って保存する
- 効果は郵送費と作業時間の削減から利用料を差し引き、電子化率も含めて試算する
- 送る側のチェック表で方式・取引先対応・発行・保存を確かめてから切り替える
まずは取引先ごとの送付方法と件数を一覧にし、チェック表の空欄を埋めるところから始めてみてください。
ティー請求書は毎月必ず発生する業務です。一度仕組みを整えれば、月末の発送作業がぐっと軽くなりますよ。