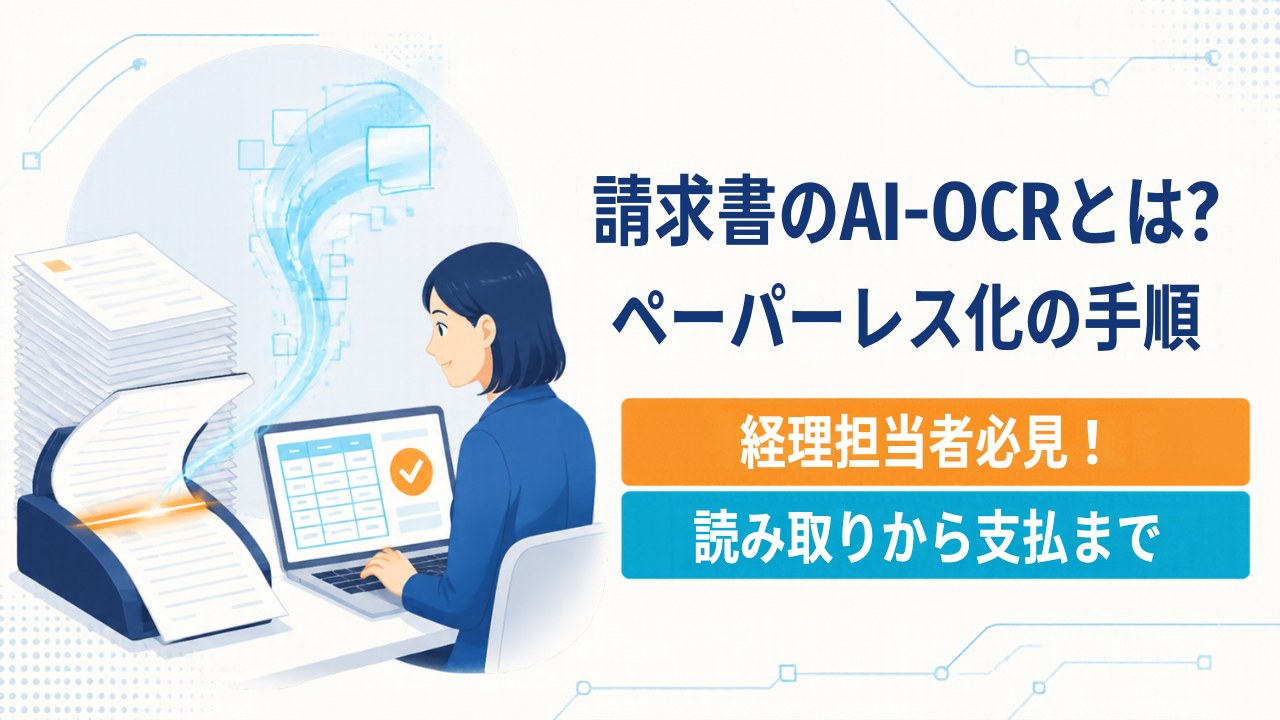
「紙とPDFの請求書が混ざり、入力と回覧に追われる」「AI-OCRを入れたのに結局手で直している」。支払側の請求書処理でよく聞く悩みです。
今回は、受け取った請求書をAI-OCRで読み取り、支払・保存まで進める実務の流れを解説します。読み取り項目の確認ポイント・仕訳と支払データへのつなぎ方・承認と証跡・例外処理・導入の5ステップまで、仮の数値を使って整理しました。
 ティー
AI-OCRは「入力をなくす道具」ではなく「入力を確認に変える道具」です。この前提で設計すると失敗しにくくなります。
- AI-OCRと従来のOCRの違い、読み取り精度の考え方
- 請求書処理の課題と、AI-OCRで変わること
- 登録番号・税率別の消費税額・源泉徴収・重複の確認ポイント
- 仕訳データ・支払データへのつなぎ方と承認ワークフロー
- 保存と例外処理、導入の5ステップと効果測定
請求書のAI-OCRとは?従来のOCRとの違いと読み取り精度の考え方
AI-OCRは、文字を読み取るOCRにAIを組み合わせ、レイアウトが取引先ごとに違う請求書からも、必要な項目を抜き出せるようにした仕組みです。従来のOCRとの違いは次のとおりです。
| 項目 | 従来のOCR | AI-OCR |
|---|---|---|
| 対象の帳票 | 定型の帳票(読み取り位置を事前に設定) | 非定型の請求書(位置が違っても項目を推定) |
| 手書き・かすれ | 苦手 | ある程度読める |
| 項目の抜き出し | 位置の設定が必要 | 取引先・日付・金額などを自動で判別 |
| 精度の改善 | 設定の作り直し | 修正結果の学習で上がることがある |
読み取り精度は「項目単位」で考える
精度は「1枚まるごと正しく読めたか」より、取引先・金額などの項目ごとの正答率で見るのが実務的です。月300枚・1枚10項目なら3,000項目あり、正答率95%でも150項目、98%でも60項目は直す必要があります(仮の数値)。
正答率は100%にならない前提で設計する
必ず人が確認する工程を残します。金額・登録番号・支払期日の1字の誤りは、過払い・仕入税額控除の否認・支払遅延に直結します。
ティーツールの紹介資料の精度は、自社の請求書で測り直すと下がることが多いです。
請求書処理の課題とAI-OCRで変わること|受領から保存までの流れ
支払側の請求書処理は、受領→読み取り→確認・修正→仕訳・支払データ化→承認→支払→保存の流れです。受け取る形が混在すると、次の課題が起きます。
- 紙とPDFで、受け取る場所も処理の手順もばらばら
- 請求書を見ながら手入力し、転記ミスが出る
- 紙の回覧で承認が止まり、支払期日の直前に慌てる
- 紙はファイル、PDFは個人のフォルダと、保存場所が分かれて探せない
| 工程 | 導入前(手入力) | 導入後(AI-OCR) |
|---|---|---|
| 受領 | 郵送・メールを各担当が受け取る | 受付用アドレスや受領フォルダに集約 |
| 入力 | 1枚ずつ手入力 | AI-OCRの読み取り結果を確認・修正 |
| 仕訳 | 勘定科目を毎回判断 | 取引先と摘要のルールで自動提案 |
| 承認 | 紙の回覧・押印 | ワークフローで承認、履歴が残る |
| 支払 | 請求書から支払一覧を手作り | 支払予定表から支払データを作成 |
| 保存 | 紙のファイルと個人フォルダ | 請求書の画像・PDFと仕訳をひもづけて保存 |
AI-OCRで減るのは主に入力の工程です。承認や保存まで変えて、はじめて全体の時間が減ります。
ティー私の会社でも、最初は入力だけを置き換えて「思ったほど楽にならない」と感じました。効いたのは受領窓口の一本化です。
読み取り項目と確認ポイント|登録番号・税率別の消費税額・重複チェック
適格請求書の記載事項は、発行事業者の名称と登録番号、取引年月日、取引内容(軽減税率の対象品目である旨)、税率ごとに区分した対価の額と適用税率、税率ごとの消費税額等、受領者の名称です(消費税法第57条の4第1項)。AI-OCRでは、これに支払実務の項目を加えて読み取ります。
| 読み取り項目 | 確認ポイント |
|---|---|
| 取引先名・登録番号 | 取引先マスタと一致するか、公表サイトで有効か |
| 請求書番号・請求日 | 同じ番号の請求書を二重に登録していないか |
| 支払期日 | 契約や取引先マスタの支払条件と一致するか |
| 税率別の金額・消費税額 | 10%・8%の区分、税額の端数 |
| 合計金額・明細 | 明細の合計と合計欄が一致するか |
| 振込先口座 | マスタの口座と違う場合は変更の確認を取る |
登録番号は公表サイトで照合する
登録番号は「T」+13桁の数字です。国税庁の適格請求書発行事業者公表サイトで検索すると、名称や登録・取消の状況を確認できます。件数が多い場合は、システムから登録番号を照会できるWeb-API機能も提供されています(アプリケーションIDの発行申請が必要・無料)。取引先マスタに登録番号を持たせ、定期的に照合しましょう。
税率別の消費税額と合計の一致を確かめる
A商事の請求書の読み取り例です(仮の数値)。
| 区分 | 税抜金額 | 消費税額 | 確認 |
|---|---|---|---|
| 10%対象(事務用品) | 200,000 | 20,000 | 200,000×10%と一致 |
| 8%対象(飲料) | 50,000 | 4,000 | 50,000×8%と一致 |
| 合計 | 250,000 | 24,000 | 請求額274,000と一致 |
消費税額の端数処理は、1請求書・1税率ごとに1回です(消費税法施行令第70条の10)。明細3行(33,333円・33,333円・33,334円)を行ごとに切り捨てると9,999円、合計100,000円で計算すると10,000円となり、1円の差が出ます。請求書に記載された税額を読み取り、再計算した値に置き換えないようにします。
源泉徴収のある請求書
デザイン料や講演料など、個人への報酬は源泉徴収が必要です。税率は100万円以下の部分が10.21%、超える部分が20.42%です。請求書で報酬と消費税額が明確に区分されていれば、税抜の報酬額を対象にできます(国税庁タックスアンサーNo.2795)。
- 報酬300,000円・消費税30,000円の場合、源泉徴収税額は300,000×10.21%=30,630円
- 支払額は330,000円-30,630円=299,370円
- 仕訳:(借)外注費 300,000・仮払消費税 30,000 /(貸)預り金 30,630・未払金 299,370
源泉徴収の要否はAI-OCRでは判断しにくいため、取引先マスタに「源泉対象」のフラグを持たせます。
二重計上を防ぐ重複チェック
同じ請求書がPDFと紙の両方で届くことはよくあります。取引先・請求書番号・金額の組み合わせで重複を判定し、一致したら登録を止める設定にします。
重複チェックは「番号+取引先+金額」で
請求書番号がない取引先もあるため、番号だけに頼ると漏れます。取引先・請求日・金額の一致でも警告を出すと、二重払いの多くを防げます。
ティー振込先の変更依頼が請求書に書かれていたら、必ず取引先に電話などで確認しています。
仕訳データ・支払データへのつなぎ方と承認ワークフロー
確認済みの読み取り結果は、仕訳データと支払データに変換して会計システムと支払管理につなぎます。勘定科目は、取引先と摘要のルールで自動提案させるのが基本です。
| 読み取り結果 | 変換ルール | 会計・支払の項目 |
|---|---|---|
| 取引先名 | 取引先マスタで名寄せ | 取引先コード・買掛金や未払金の補助科目 |
| 明細の摘要 | 「取引先+キーワード」で科目を提案 | 勘定科目(消耗品費・福利厚生費など) |
| 税率 | 10%・8%・対象外 | 税区分(課税仕入10%など) |
| 申請者の所属 | 申請者マスタから設定 | 部門・プロジェクト |
| 支払期日・口座 | 支払条件と照合 | 支払予定表・振込データ |
A商事の例なら、(借)消耗品費 200,000・仮払消費税 20,000、福利厚生費 50,000・仮払消費税 4,000 /(貸)未払金 274,000 という仕訳が提案されます。
会計システムへの取り込みは、CSVで定期的に取り込む方法と、APIで自動連携する方法があります。APIの仕組みや運用ルールは次の記事で解説しています。
承認ワークフローと内部統制
上場企業の内部統制では「誰が入力し、誰が承認したか」を示せることが求められます。役割は次のように分けます。
| 役割 | 主な作業 | 統制のポイント |
|---|---|---|
| 受付担当 | 請求書の受領・AI-OCRの実行 | 受領日と原本の画像を残す |
| 確認担当 | 読み取り結果の確認・修正 | 修正前後の値と修正者の履歴を残す |
| 申請部門の承認者 | 取引内容・金額の妥当性を承認 | 金額に応じた承認権限(決裁基準) |
| 経理 | 仕訳・支払データの確定 | マスタ変更と支払の担当を分ける |
確認者と支払実行者を同じ人にしない
読み取り結果の修正と振込データの作成・送信を同じ人ができると、不正や誤りに気づけません。権限設定で職務分掌を担保しましょう。
支払予定表と実際の支払の照合や、二重払いを防ぐ支払消込のコツは次の記事が参考になります。
 ティー
修正履歴は、監査で「なぜこの金額にしたか」を聞かれたときの答えになります。
請求書の保存と例外処理|紙原本・電子取引・読み取れない請求書
保存の扱いは、請求書を受け取った形で変わります。ここでは概要だけ整理します。
| 受領の形 | 保存の扱い | ポイント |
|---|---|---|
| 紙(郵送・手渡し) | 紙のまま保存、またはスキャナ保存 | 要件を満たして読み取り、同等確認後は原本の即時廃棄も可 |
| メール添付・Web受領のPDF | 電子取引データとして保存(電子帳簿保存法第7条) | 印刷して保存するだけでは不可 |
| Peppolのデジタルインボイス | 電子取引データとして保存 | データのまま仕訳に取り込める |
国税庁の電子帳簿保存法一問一答では、電子取引データを印刷した書面をスキャナ保存しても保存方法にならないとされています(電子取引関係 問99)。紙の請求書は、スキャナ保存の要件を満たして読み取り、同等確認を行えば即時に廃棄できます(スキャナ保存関係 問3)。複数の請求書をまとめたPDFは、データを変えずに取引ごとに分割して管理する方法も示されています(電子取引関係 問54)。
例外処理のルールを先に決める
| 例外 | 対応 |
|---|---|
| 手書き・FAX・画質が悪い | AI-OCRの対象外として手入力の列に回す |
| 複数ページ・複数の請求書 | 1請求書ごとに分割してから読み取る |
| 外貨建て | 外貨額と換算レートを手で確認し、支払時の為替差損益を経理で処理 |
| 値引き・返品(マイナス金額) | 元の請求書とひもづけ、符号の誤読を確認 |
| 紙とPDFの両方で届いた | どちらを正本とするか社内で決め、重複チェックで止める |
紙とデータで同じ請求書が届いた場合、内容が同一で書面を正本と取り決めていれば書面の保存で足ります(電子取引関係 問16)。
デジタルインボイス(Peppol)への流れ
紙とOCRを根本から減らすのは、データで受け取ることです。デジタル庁は、国際標準のPeppolをもとにしたデジタルインボイスの標準仕様(JP PINT)を管理・公表しています。取引先の対応状況に合わせて、データでの受け取りを広げていきましょう。
ティー私の会社では、件数の多い取引先から順にデータでの送付をお願いしています。
AI-OCR導入の進め方5ステップと効果測定・チェックリスト
請求書のAI-OCRは、対象を絞って試し、ルールを整えてから広げるのが成功の近道です。
1か月分の件数、紙・PDF・データの割合、取引先ごとの枚数を集計します。
件数の多い定型の請求書から始め、1〜2か月、項目ごとの正答率と確認時間を記録します。
取引先マスタ(登録番号・支払条件・源泉対象・口座)と、取引先+摘要の科目ルールを整備します。
承認権限、修正履歴の残し方、紙原本の扱い、スキャナ保存を行う場合の事務処理規程を見直します。
対象を広げながら、処理時間・修正件数・支払遅延を毎月測ります。
効果測定の数値例
月300枚の請求書を、1枚5分で手入力していた会社の例です(仮の数値)。読み取りやすい240枚をAI-OCRにし、手書きなど60枚は手入力のまま残します。
| 項目 | 導入前 | 導入後 |
|---|---|---|
| AI-OCRの対象 | 0枚 | 240枚(1枚1.5分の確認) |
| 手入力 | 300枚(1枚5分) | 60枚(1枚5分) |
| 月の作業時間 | 1,500分(25時間) | 660分(11時間) |
| 削減時間 | - | 月840分(14時間)・年168時間 |
読み取れない請求書まで無理にAI-OCRに通すと、確認と修正で手入力より時間がかかることがあります。削減時間は「対象を正しく選べたか」で決まります。
ティー効果は「時間」だけでなく、修正件数や支払遅延の件数でも示すと社内の理解を得やすくなります。
請求書AI-OCRの導入チェックリスト
- 請求書の件数・形式・取引先別の枚数を把握したか
- AI-OCRの対象外(手書き・FAX・外貨など)を決めたか
- 金額・登録番号・支払期日を必ず人が確認する手順にしたか
- 取引先マスタに登録番号・支払条件・源泉対象を登録したか
- 取引先・請求書番号・金額で重複チェックを設定したか
- 修正履歴と承認履歴が残り、職務分掌が保たれているか
- 電子取引データとスキャナ保存の保存方法を分けて決めたか
- 取引先にデータでの請求書送付を依頼したか
確認者の負担を見落とさない
確認担当に月末の作業が集中すると処理が遅れます。受領の締め日を決め、確認を日次で回しましょう。
まとめ
- AI-OCRは非定型の請求書から項目を抜き出せるが、正答率は100%ではない。項目単位で精度を測る
- 登録番号の照合、税率別の消費税額と合計の一致、源泉徴収、重複チェックを確認の要にする
- 読み取り結果は取引先マスタと科目ルールで仕訳・支払データにし、承認と修正の履歴を残す
- 紙はスキャナ保存、PDFは電子取引データとして保存し、例外処理のルールを先に決める
- 件数の多い請求書から試行し、対象を絞って効果を測りながら広げる
まずは先月届いた請求書の枚数と形式を、取引先ごとに数えるところから始めてみてください。
ティー請求書のペーパーレス化は、AI-OCRと取引先からのデータ受領の両輪で進めるのが近道です。