「新リース会計基準はまだ先の話」と考えていると、準備が間に合わなくなるおそれがあります。3月決算の会社なら、2027年4月1日に始まる事業年度の期首から新基準で処理するため、2026年度のうちに契約の洗い出しと期首残高の見積りを終えておく必要があるからです。
この記事では、IT営業から上場企業の経理に移った私の目線で、2026年度に経理がやるべき準備を、隠れたリースの見つけ方、計算例、システム対応、財務指標への影響まで順番に整理します。内容は2026年10月時点の公表情報にもとづいています。
 ティー
新しいルールを覚えるより、「自社のどの契約が対象になるか」を早く把握するほうが、準備はずっと楽になりますよ。
- 新リース会計基準の要点と適用時期
- 2026年度の準備スケジュールと監査法人とのすり合わせ
- 隠れたリースを見つけるチェックポイント
- Excelでの使用権資産・リース負債の計算例と財務指標への影響
新リース会計基準とは?2026年度に押さえる基本
新リース会計基準は、企業会計基準委員会(ASBJ)が2024年9月13日に公表した企業会計基準第34号「リースに関する会計基準」と適用指針第33号などを指し、IFRS第16号との整合が目的です。
借手はすべてのリースをオンバランスにする
最大の変更は借手の処理です。ファイナンス・リースとオペレーティング・リースの区分をなくし、原則としてすべてのリースで「使用権資産」と「リース負債」を計上する単一の会計処理モデルになりました。費用は減価償却費と利息相当額に分けて計上します。
| 項目 | 旧基準(第13号) | 新基準(第34号) |
|---|---|---|
| 借手の区分 | ファイナンス・リースとオペレーティング・リース | 区分なし(単一の会計処理モデル) |
| オペレーティング・リース | 賃貸借処理(支払リース料を費用計上) | 使用権資産・リース負債を計上 |
| リースの識別 | 定めなし | 契約の名称にかかわらず判定 |
| 貸手 | ファイナンス/オペレーティングに区分 | 基本的に旧基準を踏襲 |
貸手は基本的に旧基準の考え方を引き継いでおり、影響が大きいのは借手側です。
ティーこれまで「賃借料」で処理していた家賃や車両のリース料も、原則として貸借対照表に載ってくる、というのがポイントです。
強制適用は2027年4月1日以後に開始する事業年度から
適用時期のポイント
新基準は2027年4月1日以後に開始する連結会計年度・事業年度の期首から適用されます。2025年4月1日以後に開始する事業年度の期首からの早期適用も認められています。
3月決算なら2028年3月期が最初の適用年度です。連結と個別の会計処理は同じとされています。
なお、監査対象外の中小企業などは、引き続き「中小企業の会計に関する指針」等による処理も可能です。
短期リースと少額リースは簡便法を使える
実務負担に配慮して簡便法も用意されています。リース開始日に借手のリース期間が12か月以内で購入オプションを含まない「短期リース」は、資産・負債を計上せず、リース料を定額法で費用処理できます。
少額リースも費用処理が可能です。旧基準と同じく契約1件当たりのリース料総額300万円以下で判定する方法や、新品時の価値が少額なリースに適用する方法があります。
2026年度に経理がやるべき準備スケジュール
3月決算なら、2027年4月1日の期首残高を固めるまで残り半年ほどです。次の順で進めましょう。
総務・法務・購買・情報システム部門を巻き込み、契約を持つ部署を一覧にします。
賃貸借契約やリース契約に加え、業務委託やサービス契約まで集め、リースを含むかどうかを判定します。
リース期間の決め方、割引率、短期・少額リースの簡便法を使うかどうかなどを文書にまとめます。
対象契約ごとに使用権資産とリース負債を計算し、財務指標への影響を試算します。
リース台帳や固定資産システム、会計システムの設定を整え、月次処理を試します。
期首残高の試算は2026年度中に終える
適用初年度は累積的影響額を期首の利益剰余金に加減する経過措置を選べますが、期首の使用権資産とリース負債の金額は必要です。決算期と重ならないよう、2026年度下期のうちに試算を終えるのが現実的です。
監査法人とのすり合わせは論点を絞って早めに
リース期間や割引率の決め方には判断の余地があるため、監査法人と考え方をそろえておくことが欠かせません。
監査法人と事前に確認したいこと
- リースの識別で判断に迷った契約の扱い
- 延長・解約オプションを含むリース期間の決め方
- 割引率(追加借入利子率など)の算定方法
- 短期・少額リースの簡便法と重要性の判定基準
- 選択する経過措置と注記の範囲
ティー論点ごとに「契約の例」「会社の案」「基準の項番」を1枚にまとめておくと、協議がスムーズです。
隠れたリースを見つける契約の洗い出し手順
新基準では、旧基準になかった「リースの識別」の定めにより、名称がリースでない契約もリースと判定されることがあります。
リースの識別は「特定された資産」と「支配」で判定する
特定された資産の使用を支配する権利が、一定期間、対価と交換に移転する契約はリースを含みます。支配の有無は次の2つで判断します。
- 特定された資産の使用から生じる経済的利益のほとんどすべてを顧客が受け取る権利がある
- 特定された資産の使用を顧客が指図する権利がある
ティー「専用の機器を置いて月額で提供する」タイプのサービスは、リースの要素を含みやすいので要注意です。
見落としやすい契約のチェックリスト
支払先一覧や勘定科目の明細から逆にたどると漏れを減らせます。とくに次の契約を確認しましょう。
- データセンターのラック・専用サーバーやクラウドの専有環境(特定の機器を自社専用で使うもの)
- 社用車のカーリースや長期レンタル
- 倉庫や物流センターの賃貸、区画が決まっている保管契約
- 物流・製造の業務委託で、専用の設備や車両が使われているもの
- 本社・営業所の賃貸借契約(駐車場を含む)
よくある見落とし
「支払手数料」「業務委託費」「賃借料」など、リース料以外の科目で払っている契約を対象外と思い込むことです。
反対に、複数の顧客で共有する一般的なクラウドサービスは、特定された資産がなくリースに当たらないことが多いです。
リース期間は延長・解約オプションまで見て決める
借手のリース期間は、解約不能期間に、行使することが合理的に確実な延長オプションの期間と、行使しないことが合理的に確実な解約オプションの期間を加えて決めます。
本社の賃貸借で更新を続ける見込みが高ければ、契約書の期間より長くなる可能性があります。適用指針には普通借家契約などの設例もあります。
Excelでできる使用権資産・リース負債の計算例
ここでは、倉庫を5年間借りる契約を例に、使用権資産とリース負債を計算してみます。数字は説明用の仮のものです。
前提条件と現在価値の計算
| 項目 | 内容 |
|---|---|
| リース期間 | 5年(延長・解約オプションなし) |
| リース料 | 年1,200,000円(毎年末払い) |
| 割引率 | 年3%(追加借入利子率と仮定) |
| リース料総額 | 6,000,000円 |
| リース負債の当初計上額 | 5,495,649円 |
リース負債はリース料の現在価値の合計です。Excelで「=PV(3%,5,-1200000)」と入力すると5,495,648.62…となり、四捨五入して5,495,649円です。付随費用などがなければ使用権資産も同額です。
利息法による返済表
リース料総額との差額504,351円が利息相当額です。期首残高×3%で利息を出し、残りで元本を減らす利息法で配分します。
| 年 | 期首残高 | 支払利息 | 元本返済 | 期末残高 |
|---|---|---|---|---|
| 1年目 | 5,495,649 | 164,869 | 1,035,131 | 4,460,518 |
| 2年目 | 4,460,518 | 133,816 | 1,066,184 | 3,394,334 |
| 3年目 | 3,394,334 | 101,830 | 1,098,170 | 2,296,164 |
| 4年目 | 2,296,164 | 68,885 | 1,131,115 | 1,165,049 |
| 5年目 | 1,165,049 | 34,951 | 1,165,049 | 0 |
| 合計 | - | 504,351 | 5,495,649 | - |
使用権資産は、リース期間5年で残存価額ゼロの定額法なら、毎年1,099,130円(最終年は1,099,129円)を減価償却します。
ティーExcelでは支払利息のセルを「=ROUND(期首残高*3%,0)」にして、最終年だけ端数を調整すると、期末残高がきれいに0になります。
毎期の仕訳と費用の変化
開始時は「使用権資産 5,495,649/リース負債 5,495,649」です。1年目の支払時は「リース負債 1,035,131・支払利息 164,869/現金預金 1,200,000」、決算では「減価償却費 1,099,130/使用権資産 1,099,130」です。
費用は初年度ほど大きくなる
1年目の費用は減価償却費1,099,130円と支払利息164,869円で合計1,263,999円です。旧基準でオペレーティング・リースだった場合の賃借料1,200,000円より63,999円多くなります。
利息は残高が減るほど小さくなるため、5年目は合計1,134,080円になります。5年間の費用合計はどちらも6,000,000円で、期間の配分だけが変わります。
固定資産・会計システムの改修とマスタ設計
契約が数十件を超えると、Excelだけでの管理は限界があります。システムでどこまで対応するか早めに決めましょう。
リース台帳に持たせたい項目
システム選定の前に、マスタに持たせる項目を決めておくと要件がぶれません。
- 契約番号・相手先・対象資産・設置場所・管理部署
- リース開始日・解約不能期間・延長/解約オプションと判断理由
- リース料・支払サイクル・割引率
- 使用権資産の科目区分・償却方法・耐用年数
- 簡便法の適用有無と税務上の区分
ティー「なぜこのリース期間にしたか」の判断理由を台帳に残しておくと、監査対応や担当者の交代時にとても助かります。
会計システムとの連携で月次の手作業を減らす
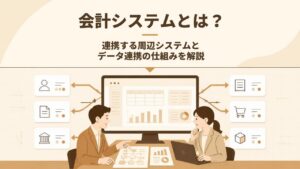
リース台帳で計算した減価償却費・支払利息を仕訳データとして会計システムに取り込めると、月次の手作業を減らせます。部門配賦や負債の短期・長期振替も自動化できるか確認しましょう。
税務とのズレは申告調整で管理する
令和7年度税制改正で、オペレーティング・リース取引の借手は、引き続き債務の確定した支払額を損金に算入することとされました(法人税法第53条。令和7年4月1日以後開始事業年度から適用)。
会計と税務で差が出る点
会計で減価償却費と支払利息を計上しても、税務上は支払リース料ベースで損金になります。毎期の申告調整と税効果会計が必要になるため、税務区分もマスタで管理しておきましょう。
また、令和9年4月1日以後に締結する所有権移転外リース取引では、リース期間定額法で残価保証額を控除せず1円まで償却する扱いに見直されています(国税庁「令和7年度 法人税関係法令の改正の概要」)。
ROA・自己資本比率・EBITDAへの影響
総資産と負債が増えるため、財務制限条項や社内KPIに使う指標は事前に試算しておきましょう。
自己資本比率とROAは下がりやすい
総資産1億円・自己資本4,000万円・利益300万円の会社が先ほどの倉庫を借りた場合です(税金は考慮せず、総資産はリース開始時点)。
| 指標 | 旧基準 | 新基準(1年目) |
|---|---|---|
| 総資産 | 100,000,000円 | 105,495,649円 |
| 自己資本比率 | 40.0% | 約37.9% |
| 利益 | 3,000,000円 | 2,936,001円 |
| ROA | 3.0% | 約2.8% |
総資産が増えるため自己資本比率は下がり、ROAも分母が増えるうえ初年度は利益も減ります。
EBITDAは増えるため説明の工夫が必要
EBITDAは減価償却費と支払利息を足し戻すため、これまで賃借料として差し引いていた1,200,000円分が増えます。良く見える指標と悪く見える指標があるため、説明の準備が大切です。
経営への説明で押さえたいこと
まず、取引の実態や支払額は変わっていないことを伝えましょう。
そのうえで、指標の前年比較には新基準の影響を除いた参考値を並べるなど、見せ方を決めておくと誤解を防げます。
ティー経営会議の資料では「会計基準の変更による増減」と「事業による増減」を分けて示すと、数字の議論がかみ合いやすくなります。
まとめ
3月決算の会社にとって、2026年度は準備を形にする最後の1年です。
- 借手は原則としてすべてのリースで使用権資産とリース負債を計上する
- 短期リース・少額リースは簡便法で費用処理できる
- 名称にかかわらず、サービス契約や倉庫・社用車などの隠れたリースを洗い出す
- Excelの現在価値と利息法で期首残高を試算し、監査法人と論点をすり合わせる
- リース台帳とシステム、税務の申告調整、財務指標への影響まで準備する
まずは契約の一覧づくりから始め、2026年度のうちに期首残高の見通しを立てましょう。連結子会社がある場合はグループ全体の対応も確認してください。
 ティー
新基準への対応は、契約や業務の流れを見直す良い機会でもあります。経理だけで抱え込まず、関係部署と一緒に進めていきましょう。