「新リース会計基準の対応が手つかずで、何から始めればよいかわからない」。こうした状況でも、優先順位をつけて進めれば、期首に間に合わせることは十分に可能です。
今回は、新リース会計基準の対応をまだ始めていない会社が、適用初年度の期首に間に合わせるための手順を解説します。全件を完璧に調べるより、金額の大きい契約から固めていくのが近道です。会計方針、経過措置、部門ヒアリング、グループ展開と開示の準備まで順番に整理しました。
 ティー
基準の中身をすべて読み込む前に、まず「いつまでに・何を決めるか」を並べると、やるべきことが一気に見えてきます。
- 決算月別の適用開始時期と残り期間
- 未着手から期首に間に合わせる5ステップと月別の計画例
- 会計方針で決める簡便法・割引率・リース期間の選択肢
- 原則法と累積的影響額を期首で調整する方法の選び方
- 部門ヒアリングの進め方と不動産賃貸借の論点
- グループ展開・業務フロー・内部統制・開示の準備
新リース会計基準は今からでも間に合う?適用時期と残り期間
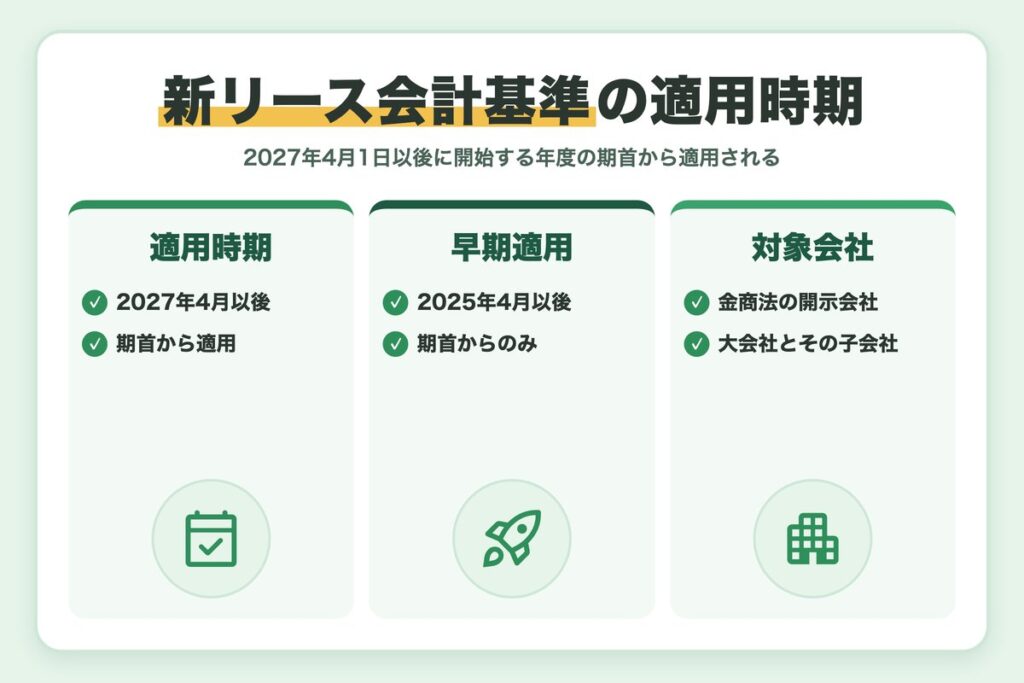
新リース会計基準(企業会計基準第34号「リースに関する会計基準」・適用指針第33号)は、2027年4月1日以後に開始する連結会計年度・事業年度の期首から適用されます。2025年4月1日以後に開始する年度の期首からの早期適用も認められていますが、適用は期首からに限られ、期中や期末からの適用は認められていません。
2026年11月時点から見た、決算月別の適用開始時期と残り期間は次のとおりです。
| 決算月 | 適用開始(期首) | 最初の適用年度 | 残り期間の目安 |
|---|---|---|---|
| 3月 | 2027年4月1日 | 2028年3月期 | 約5か月 |
| 6月 | 2027年7月1日 | 2028年6月期 | 約8か月 |
| 9月 | 2027年10月1日 | 2028年9月期 | 約11か月 |
| 12月 | 2028年1月1日 | 2028年12月期 | 約14か月 |
3月決算の会社は、2027年3月期の年度末決算と、新基準の期首残高の準備が同時期に重なる点に注意が必要です。2027年2月ごろまでに方針と主要な契約の数字を固めておくのが現実的です。
適用が必要な会社
新基準を適用するのは、主に金融商品取引法にもとづいて財務諸表を作る会社や、会計監査人を置く会社(会社法上の大会社など)と、その子会社・関連会社です。これらに当たらない中小企業は、引き続き「中小企業の会計に関する指針」や「中小企業の会計に関する基本要領」による処理が可能とされています。
「非上場だから対象外」と決めつけない
非上場でも、会社法上の大会社(資本金5億円以上または負債の合計額200億円以上)は会計監査人の設置が必要です。上場会社の連結子会社も、親会社の方針に沿った数値の提出を求められます。
新基準の基本的な仕組みや、隠れたリースの見つけ方、Excelでの計算例は次の記事で解説しています。
 ティー
残り期間が短い会社ほど、最初の2週間で体制と方針の「たたき台」を作れるかどうかが勝負です。
新リース会計基準の本文や適用指針は、企業会計基準委員会(ASBJ)のサイトで確認できます。
未着手から期首に間に合わせる最短ロードマップ
未着手の会社が期首に間に合わせるには、作業を並行して進める必要があります。最短で進める場合の流れは次の5ステップです。
経理を中心に総務・情報システム・子会社の担当者を集め、責任者と締切を決めます。
支払先の一覧から契約を集め、金額の大きい不動産の賃貸借契約から優先して調べます。
簡便法、割引率、リース期間の考え方、経過措置を決め、監査人と合意します。
対象契約の期首のリース負債と使用権資産を計算し、リース台帳と仕訳の流れを整えます。
新規契約の判定ルール、月次の仕訳、注記の作成手順を文書にします。
3月決算の月別計画例
3月決算の会社が2026年11月から始める場合の仮の計画です。契約の数などに応じて調整してください。
| 時期 | 主な作業 | 完了の目安 |
|---|---|---|
| 2026年11月 | 体制づくり、支払先一覧からの契約収集 | 対応チームと契約一覧の初版 |
| 2026年12月 | 不動産など大口契約の精査、方針案の作成 | 方針案を監査人に提示 |
| 2027年1月 | 経過措置の選択、割引率の決定、子会社への展開 | 主要な論点の監査人合意 |
| 2027年2月 | 期首残高の試算、台帳とシステムの準備 | 期首残高の概算値 |
| 2027年3月 | 残りの契約の判定、業務フローの文書化 | 期首残高の確定に必要な資料 |
| 2027年4〜6月 | 期首残高の確定、新基準での月次処理の開始 | 第1四半期の数値に反映 |
最初の会議で決めておきたいこと
- 対応の責任者と、各部門の窓口担当者
- 契約一覧の提出期限と、集める様式
- 監査人との協議の日程(月1回など)
ティー年度末決算と重なる3月以降は、新しい論点を増やさないことが大切です。判断が必要なものは2月までに出し切りましょう。
会計方針で決めること|簡便法・割引率・リース期間
新基準には、会社が選択できる取扱いがいくつかあります。どれを選ぶかで、集める情報と作業量が大きく変わるため、早めに決めておきます。
| 項目 | 主な選択肢 | 決めるときのポイント |
|---|---|---|
| 短期リース | 借手のリース期間が12か月以内で購入オプションのないリースを費用処理 | 期間はオプションを考慮した借手のリース期間で判定する |
| 少額リース | 1件300万円以下などで判定する方法、または新品時の価値が少額なリースで判定する方法 | どちらかを選び、首尾一貫して適用する |
| リースを構成しない部分 | 保守などのサービス部分を区分する、または区分せず合わせて処理する | 区分しない選択は原資産の科目などのグループごとにできる |
| 割引率 | 貸手の計算利子率を知り得る場合はその利率、知り得ない場合は借手の追加借入利子率 | 算定の方法と更新の頻度を決める |
| 借手のリース期間 | 解約不能期間に、合理的に確実な延長・解約オプションの期間を加える | 判断に使う要素と根拠の残し方を決める |
短期リースは契約書の期間ではなく、延長オプションなどを考慮した借手のリース期間で判定するため、従来の短期リースが対象外になることがあります。
リースを構成しない部分を区分しない選択は作業が軽い反面、サービス部分もリース負債に含まれる点に注意しましょう。
方針は「判断の基準」まで文書にする
「合理的に確実」の判断で何を重視するか(設備への投資、撤退の可能性、拠点の重要性など)を方針書に書いておくと、担当者が変わっても同じ判断ができます。
ティー簡便法は「使えるものは使う」が基本です。そのうえで、使うと決めた根拠を一文で残しておきましょう。
経過措置の選び方|原則法と期首の利益剰余金で調整する方法
新基準の適用は会計方針の変更にあたり、過去の期間のすべてに遡及適用するのが原則です。一方で、適用初年度の累積的影響額を期首の利益剰余金に加減し、その期首残高から新基準を適用する方法も認められています。
| 比較項目 | 原則法(遡及適用) | 期首の利益剰余金で調整する方法 |
|---|---|---|
| 準備の手間 | 比較年度の数値も作り直すため大きい | 適用初年度の期首残高の計算が中心 |
| 比較情報 | 前年度も新基準の数値で比べられる | 前年度は旧基準のままで、比較しにくい |
| 使える便法 | 限られる | 識別や期首残高の計算で多くの便法を使える |
| 向いている会社 | 時間に余裕があり比較可能性を重視する会社 | 残り期間が短く作業を絞りたい会社 |
未着手の会社は、期首の利益剰余金で調整する方法を前提に検討するのが現実的です。この方法を選んだ場合に使える主な便法は次のとおりです。
| 対象 | 主な便法の内容 |
|---|---|
| リースの識別 | 旧基準でリース取引だった契約は識別をやり直さない、または期首時点の事実と状況で識別する |
| 旧基準のファイナンス・リース | 前期末のリース資産・リース債務の帳簿価額を引き継ぐ |
| 旧基準のオペレーティング・リースなど | リース負債は期首時点の残りのリース料を期首の追加借入利子率で割り引く |
| 上記の使用権資産 | 開始日から適用していたとみなした金額か、リース負債と同額(前払・未払を調整)を1件ごとに選ぶ |
| その他の便法 | 期首から12か月以内に終わるリースは短期リースと同様に処理、似たリースに単一の割引率など |
使用権資産をリース負債と同額にする方法は計算が簡単ですが、開始日から適用していたとみなす方法とは金額に差が出ます。金額の大きい不動産契約などは両方を比べて選びましょう。
使用権資産の当初測定や減損の考え方は、次の記事で詳しく解説しています。
 ティー
経過措置の組み合わせで期首の利益剰余金が大きく変わることもあります。選択の理由は監査人と共有しておきましょう。
部門ヒアリングと不動産賃貸借の進め方
契約の多くは各部門が持っています。まず部門ごとに当たりをつけます。
| 部門 | 持っていそうな契約の例 |
|---|---|
| 総務 | 本社・営業所の賃貸借、社宅、駐車場 |
| 情報システム | データセンターのラック、専用サーバー、複合機 |
| 物流 | 倉庫の賃貸借、保管契約、車両のリース |
| 製造 | 生産設備、金型、構内の設備の賃借 |
| 営業 | 社用車のリース、展示用のスペース |
質問票は全部門で同じものを使うと、集計が早くなります。
| 質問項目 | 確認する理由 |
|---|---|
| 契約の相手先・対象物・設置場所 | 対象となる資産の特定 |
| 契約期間・更新の方法・解約の条件 | 借手のリース期間の判定 |
| 月額・年額の支払額と支払の方法 | 概算の負債と優先順位の判断 |
| 自社専用か、他社と共用か | リースを含むかどうかの判断 |
| 今後も使い続ける予定か、撤退の計画はあるか | 延長オプションの判断材料 |
数値例|契約120件の優先順位付け
契約が120件集まった会社の例です。数値はすべて仮の数値で、概算は「年額×残り年数」の割引前の金額です。
| 区分 | 件数 | 概算(百万円) | 割合(金額) |
|---|---|---|---|
| 不動産 | 15件 | 800 | 80.0% |
| 車両・設備 | 45件 | 150 | 15.0% |
| IT機器・その他 | 60件 | 50 | 5.0% |
| 合計 | 120件 | 1,000 | 100.0% |
この例では、件数で12.5%の不動産15件が、金額の80.0%を占めます。車両・設備を加えた60件で95.0%に達するため、まずこの60件を精査し、残りは簡便法の対象かどうかの確認を中心に進めます。簡便法の対象と見込まれる契約が40件あれば、精査は80件に絞れます。
不動産賃貸借で押さえる論点
普通借家契約は契約期間が短く、自動更新されることが多いため、借手のリース期間を契約書の期間より長く見積もることがあります。重要な内装への投資がある拠点などは、延長が合理的に確実と判断される可能性があります。
原状回復義務では、リース期間と資産除去債務の償却期間との整合性が論点になります。敷金については、返還されない部分を使用権資産の取得価額に含める取扱いが示されており、経過措置で従来の処理を続けることも認められています。
過去の更新実績だけで期間を決めない
「これまで更新してきたから」という理由だけでは、合理的に確実とはいえません。設備投資の状況や拠点の重要性など、延長する経済的な理由を確認して判断しましょう。
ティー不動産の契約は件数が少ないぶん、1件ずつ丁寧に判断できます。ここで時間を使うのがいちばん効果的です。
グループ展開・業務フロー・内部統制と開示の準備
グループ会社への展開
連結グループでは、親会社が方針と様式を決め、子会社に同じ基準で調査してもらうのが基本です。子会社向けの調査票とマニュアルを用意し、連結パッケージにリース負債や使用権資産の増減などの項目を追加します。IFRS第16号を適用している海外子会社の数値を使えるかは、差異を確認して監査人と相談しましょう。
業務フローと内部統制
適用後は、新しい契約のたびにリースの判定が必要です。次の流れをルールにします。
- 契約を結ぶ部門が、契約の起票時にチェックシートを経理に回付する
- 経理がリースを含むかどうかと簡便法の適用を判定する
- 対象となる契約をリース台帳に登録し、月次の仕訳を計上する
- 契約の変更・更新・解約は、決まった時点で経理に連絡する
J-SOXの対象会社は、判定や台帳の更新を新しい統制として文書化し、評価範囲への追加を検討します。
開示の準備
適用初年度は、会計方針の変更や選択した経過措置、リースに関する注記が必要になります。適用前の決算でも、公表済みで未適用の会計基準として、新基準の概要や適用予定日、影響(評価中であればその旨)を注記するのが一般的です。
| よくあるつまずき | 対策 |
|---|---|
| 契約の回収が進まない | 支払先一覧から逆にたどり、部門ごとに期限を区切る |
| リース期間の判断が担当者でばらつく | 判断の基準を方針書に書き、根拠を台帳に残す |
| 監査人との合意が決算直前になる | 論点を月1回の協議で少しずつ確定させる |
| 適用後に新しい契約が漏れる | 契約起票時の回付ルールを社内規程に入れる |
期首残高だけで終わらせない
月次の仕訳や新規契約の判定の仕組みがなければ、第1四半期の決算で慌てます。期首までに月次の処理を1回試しておきましょう。
実務チェックリスト
- 自社が新基準の適用対象かを確認したか
- 金額の大きい契約から精査を始めたか
- 簡便法・割引率・リース期間の方針を文書にしたか
- 経過措置の選択と、契約ごとの便法を記録したか
- 新規契約の判定フローと月次の仕訳の流れを決めたか
ティー適用後の運用まで見すえてルールを作っておくと、2年目以降の負担がぐっと軽くなります。
まとめ
- 新リース会計基準は2027年4月1日以後に開始する年度の期首から適用され、3月決算なら残りは約5か月
- 適用は期首からに限られ、期中や期末からの適用は認められていない
- 対応チームの結成から始め、金額の大きい不動産の契約を優先して精査する
- 簡便法・割引率・借手のリース期間の方針を、判断の基準まで文書にする
- 未着手の会社は、累積的影響額を期首の利益剰余金で調整する方法と便法の活用が現実的
- 子会社への展開、新規契約の判定フロー、内部統制と注記まで準備する
内容は2026年10月時点の公表資料(リース事業協会、監査法人などの解説)をもとにしています。計画表と数値例は仮のもので、実際の判断は監査人と相談してください。
ティーまずは支払先の一覧から、毎月払っている賃料やリース料を書き出すところから始めてみましょう。そこが対応の出発点です。