内部取引照合とは、親会社・子会社・関連会社などグループ会社の間の取引について、お互いの帳簿の残高と取引高を突き合わせる作業です。連結決算で内部取引を正しく消去するための準備にあたります。
今回は、グループ会社間の内部取引照合の進め方と、差異の原因・調整の仕方を解説します。連結子会社と持分法適用会社で照合の目的がどう違うかも、設例を使って経理実務の流れでまとめました。
 ティー
連結決算で「内部取引が消えない」原因の多くは、照合の段階で見つけられます。
- 内部取引照合の目的と、照合する科目の組み合わせ
- 連結子会社と持分法適用会社で扱いがどう違うか
- 照合表の作り方と、月次・決算での進め方
- 差異が出る主な原因と、誰がどう直すか
- 親会社・子会社・関連会社の設例で見る調整
- 締めのスケジュールとよくあるミス
内部取引照合とは?グループ会社間で残高と取引高を突き合わせる目的
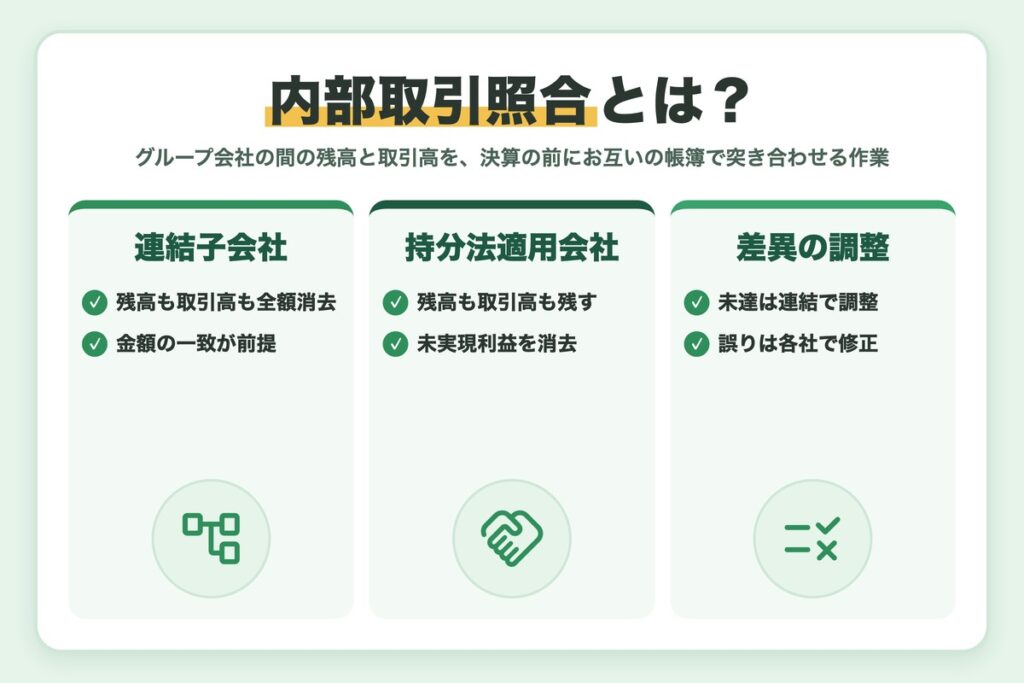
連結財務諸表では、グループを1つの会社とみなします。そのため、グループ会社どうしの売買や貸し借りは、連結の上ではなかったものとして消去します。
連結財務諸表に関する会計基準では、第31項で連結会社相互間の債権と債務を、第35項で取引高を相殺消去するとしています。未収収益や未払費用も、相殺の対象に含まれます(注10)。
消去する前提は、売り手と買い手の金額が一致していることです。
ところが実際には、計上のタイミングや消費税の扱いが違い、両社の金額が合わないことがよくあります。この差を決算の前に見つけて直すのが内部取引照合です。
| 照合する組み合わせ | 売り手・貸し手側 | 買い手・借り手側 |
|---|---|---|
| 営業取引の残高 | 売掛金 | 買掛金 |
| 営業取引の取引高 | 売上高 | 仕入高・外注費など |
| 資金の貸し借り | 貸付金・受取利息 | 借入金・支払利息 |
| 経費の立替・請求 | 未収入金 | 未払金 |
| 配当 | 受取配当金 | 利益剰余金の配当 |
相殺消去の仕訳そのものは連結決算の相殺消去の記事で解説しています。本記事は、その手前の照合の実務に絞ります。基準の原文は企業会計基準委員会(ASBJ)の会計基準の一覧から確認できます。
ティー照合は「消去の下ごしらえ」です。ここが丁寧だと、連結の作業が一気に楽になりますよ。
照合の範囲|連結子会社と持分法適用会社で何が違うか
照合の相手は、連結子会社だけではありません。持分法を適用する関連会社や非連結子会社との取引も、目的を変えて照合します。
| 相手 | 債権債務・取引高 | 未実現利益 | 照合の主な目的 |
|---|---|---|---|
| 連結子会社 | 全額を相殺消去 | 全額を消去(第36項) | 消去する金額を確定させる |
| 持分法適用の関連会社 | 消去しない | 持分相当額を消去 | 未実現利益と注記の金額をつかむ |
| 持分法適用の非連結子会社 | 消去しない | 全額を消去 | 未実現利益の金額をつかむ |
持分法に関する会計基準第13項では、連結会社と持分法の適用会社との取引に係る未実現損益を消去するための修正を行うとしています。持分法は投資勘定だけを修正する方法なので、関連会社への売掛金や売上高はそのまま連結に残ります。
消去する金額は、持分法会計に関する実務指針で定められています。親会社が関連会社に売った場合(ダウンストリーム)は、原則として親会社の持分相当額を消去します。
持分法適用会社とも照合する理由
関連会社への売上や貸付は、関連当事者との取引として注記の対象になることがあります。取引の金額や期末の残高を正しく出すために、相手の帳簿と照合しておく必要があります。
照合の対象会社は一覧で管理する
子会社・関連会社・非連結子会社を一覧にし、会社ごとに「全額消去」「持分相当額を消去」「注記のみ」のどれに当たるかを書いておきます。
新しく株式を取得した会社や、持分比率が変わった会社は、期中でも一覧を更新します。照合の漏れは、この一覧の更新漏れから起きることが多いためです。
持分法の仕組みや仕訳は持分法の記事で詳しく解説しています。
ティー関連会社は「消さないから照合しなくていい」と思われがちですが、未実現利益と注記のために必要です。
内部取引照合の進め方|照合表の作り方と締めのスケジュール
照合は、親会社がグループ全体の照合表を作り、各社から相手先別の残高と取引高を集めて行う形が一般的です。
| 列 | 入れる内容 |
|---|---|
| 会社・相手会社 | 照合する2社の組み合わせ |
| 科目 | 売掛金と買掛金など、対になる科目 |
| 自社の金額 | 自社の帳簿の相手先別の残高・取引高 |
| 相手の金額 | 相手会社から報告された金額 |
| 差異と原因 | 差額と、未達・消費税などの原因 |
| 対応 | どちらが直すか、連結で調整するか |
金額は税抜・税込のどちらでそろえるか、外貨建ての取引はどの通貨で報告するかを、最初にグループで決めておきます。基準がそろっていないと、差異の多くがただの表示の違いになってしまいます。
相手先・科目・金額・通貨をそろえた報告シートを各社に配ります。
グループ内の出荷・請求は、期末の数日前までに済ませるよう依頼します。
期末の相手先別の残高と、期中の取引高を報告してもらいます。
対になる科目どうしで差額を計算し、許容範囲を超えるものに印を付けます。
相手会社に問い合わせ、個別の誤りは各社で修正、未達は連結で調整します。
差異の原因と対応を照合表に残し、翌期の改善点をまとめます。
許容範囲と照合のタイミングを決める
差異がいくらまでなら追いかけないかという許容範囲を、金額と割合で決めておきます。範囲を超えた差異は、原因と対応が決まるまで照合表で「未解決」として残します。
照合は、四半期や年度の決算だけでなく、毎月の締めのあとに行うのが理想です。月次で照合しておけば、決算期に古い差異が積み上がることはありません。
相手先別の残高を正しく出すには、日々の消込が欠かせません。消込の手順は入金消込・支払消込の記事で解説しています。
差異が出る主な原因と調整の仕方
差異の原因は、ほとんどが次のどれかに当てはまります。原因によって、直す会社と直し方が変わります。
| 原因 | よくある例 | 直し方 |
|---|---|---|
| 未達取引 | 期末に出荷した商品が、相手に届いていない | 連結の上で、受け取った側に計上する |
| 計上時期の違い | 売り手は出荷基準、買い手は検収基準 | グループで計上のルールをそろえる |
| 消費税の扱い | 残高は税込、取引高は税抜で比べている | 比べる金額の税込・税抜をそろえる |
| 為替レート | 外貨建ての残高を違うレートで換算している | 換算のルールをそろえて差を分ける |
| 相手先・科目の誤り | 別の会社や別の科目に計上している | 誤った会社が個別の帳簿を修正する |
未達取引は、どちらの帳簿も間違っていません。期末時点で片方にしか記録がないだけなので、連結の作業の中で受け取る側に計上して、両社の金額をそろえてから消去します。
一方、利息の計上漏れや相手先の誤りは、その会社の個別の決算の誤りです。連結だけで直すと個別の決算書が誤ったままになるため、その会社で修正してもらいます。
差額の大きさだけで判断しない
売掛金と買掛金の差額がゼロでも、別々の誤りが打ち消し合っていることがあります。取引高の照合とあわせて確認すると、こうした見落としを防げます。
許容範囲を決めておき、それを超える差異は原因が分かるまで閉じないようにしましょう。
設例で確認|親会社・子会社・関連会社の照合と調整
A社(親会社、3月決算)は、B社(連結子会社、持分100%)とC社(持分法適用の関連会社、持分30%)に商品を販売し、B社にはお金も貸しています。期末の照合結果は次のとおりです(単位:円)。
| 組み合わせ | A社の金額 | 相手の金額 | 差異 |
|---|---|---|---|
| A社売掛金とB社買掛金 | 8,712,000 | 7,920,000 | 792,000 |
| A社売上高とB社仕入高 | 95,040,000 | 94,320,000 | 720,000 |
| A社貸付金とB社借入金 | 30,000,000 | 30,000,000 | 0 |
| A社受取利息とB社支払利息 | 450,000 | 412,500 | 37,500 |
| A社売掛金とC社買掛金 | 3,300,000 | 3,300,000 | 0 |
差異①:期末に出荷した商品の未達
A社が3月30日に出荷した商品720,000円(税込792,000円)が、B社に届いていませんでした。売掛金の差異792,000円と、売上高の差異720,000円の違いは消費税72,000円です。
連結の上で、B社に未達の商品を計上してから消去します。未達分の商品は期末の棚卸資産に加え、含まれているA社の利益は未実現利益として消去します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 商品 | 720,000 | 買掛金 | 792,000 |
| 仮払消費税等 | 72,000 |
差異②:子会社の利息の計上漏れ
貸付金30,000,000円の利率は年1.5%で、毎月37,500円の利息が生じます。A社は12か月分の450,000円を計上していましたが、B社は3月分の37,500円を計上していませんでした。
これはB社の個別の決算の誤りなので、B社で支払利息と未払費用を計上してもらいます。修正後に、受取利息と支払利息を相殺消去します。
関連会社C社:未実現利益の持分相当額を消去
C社との残高は一致していますが、C社の期末在庫にはA社から買った商品4,200,000円が残っています。A社の利益率は25%なので、未実現利益は1,050,000円です。
関連会社への販売なので、A社の持分30%に当たる315,000円を消去します。売掛金や売上高は消去しません。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売上高 | 315,000 | 投資有価証券 | 315,000 |
調整したあとにもう一度照合する
未達の計上とB社の利息の修正が終わったら、照合表を更新して差異がゼロになったことを確かめます。
調整後の金額で相殺消去を行えば、連結の貸借対照表に内部の売掛金や借入金が残ることはありません。
ティー設例の差異は3つだけですが、実務では会社の数だけ組み合わせが増えます。表の型を決めておくと安心ですよ。
内部取引照合の運用|締めのスケジュールとよくあるミス
決算で慌てないためには、照合を毎月の作業に組み込んでおくのが近道です。月次で差異を解消しておけば、決算では期末の未達と大きな取引の確認だけで済みます。
決算期が違う子会社・関連会社の扱い
子会社の決算日と連結決算日の差が3か月以内なら、子会社の正規の決算で連結できます。ただし、決算日の違いから生じる会社間の取引の記録の重要な不一致は整理する必要があります(連結財務諸表に関する会計基準の注4)。
関連会社も同じで、持分法に関する会計基準第10項では、決算日の差の期間に重要な取引があれば必要な修正又は注記を行うとしています。
決算日の異なる会社とは、照合の基準日を親会社の期末にそろえて、差異の期間の取引を別に報告してもらうと確認しやすくなります。IFRSの子会社がある場合の連結パッケージの作り方はIFRSへの組替えの記事をご覧ください。
よくあるミスと対策
照合のミスは、計算よりも比べ方のルールのずれで起きます。よくあるものをまとめました。
| よくあるミス | 起きること | 対策 |
|---|---|---|
| 税込と税抜を混ぜて比べる | 消費税分の差異が毎月出る | 比べる金額の基準を様式で決める |
| 取引高を照合しない | 残高の一致で誤りが隠れる | 残高と取引高の両方を照合する |
| 未達を個別の帳簿で直す | 翌期の計上が二重になる | 未達は連結の上で調整する |
| 関連会社を照合の対象から外す | 未実現利益や注記の金額がずれる | 持分法適用会社も一覧に入れる |
ティー照合の結果を毎月同じ表に残しておくと、監査人への説明もすぐに終わりますよ。
まとめ
- 内部取引照合は、グループ会社間の残高と取引高を突き合わせる、連結決算の下ごしらえ
- 連結子会社とは債権債務・取引高・未実現利益をすべて消去するため、金額を一致させる
- 持分法適用の関連会社は、未実現利益の持分相当額の消去と注記のために照合する
- 差異の原因は未達・計上時期・消費税・為替・相手先の誤りのどれかが多い
- 未達は連結の上で調整し、計上漏れなどの誤りは各社の個別の帳簿で直す
- 照合を月次の作業にして、決算では期末の未達と大きな取引の確認に絞る
まずは自社グループの会社の一覧を作り、連結子会社と持分法適用会社ごとに、照合している科目の組み合わせを書き出してみてください。
ティー照合の型ができれば、連結決算のスケジュールにも余裕が生まれますよ。