重要性基準とは、財務諸表で科目を独立して表示するか、注記を省略するかを判断するときの物差しです。財務諸表等規則(財規)の比率基準と、会社が決める社内の基準があります。
今回は、財規の区分掲記・注記の数値基準と「重要性の乏しいもの」の判断、社内の基準表の作り方を解説します。分母の取り方や端数処理、前期の組替え、監査人との合意まで、決算でそのまま使える形にまとめました。
 ティー
「この科目、今期は独立掲記?」と毎年迷うなら、基準を表にして判定を記録するのが近道です。
- 重要性の原則(注解1)と、量的・質的な重要性の考え方
- 財規の数値基準(100分の5・100分の10・100分の1)と条番号
- 「重要性の乏しいもの」の注記を省略するときの判断
- 社内の基準表に入れる列と記入例
- 毎期の判定手順と前期数値の組替え、監査人との合意
- 分母の取り違えや端数処理など、よくあるミス
重要性基準とは?開示で「重要性」が使われる場面と考え方
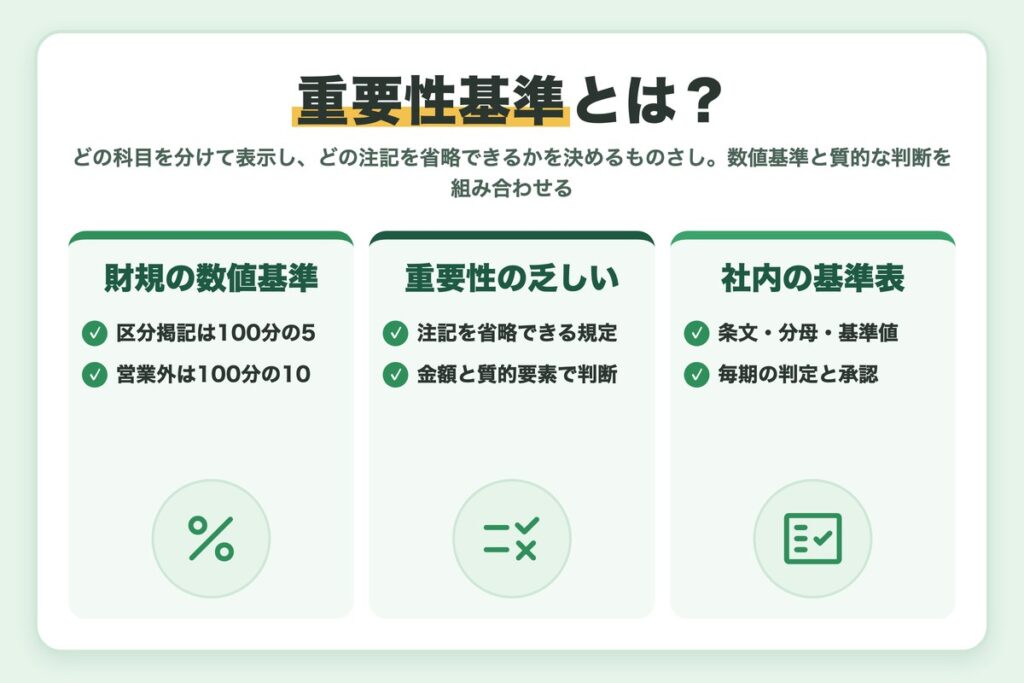
出発点は、企業会計原則注解1の重要性の原則です。重要性の乏しいものは簡便な方法によることも認められ、この原則は財務諸表の表示にも適用されるとしています。
開示では、科目を独立して表示するか「その他」にまとめるか、注記を書くか省略するかの場面で重要性を使います。
量的な重要性と質的な重要性
量的な重要性は、金額や比率で測るものです。財規の「資産の総額の100分の5」のような基準が典型です。
質的な重要性は、金額が小さくても内容によって利用者の判断に影響するかどうかで測ります。関連当事者との取引や法令違反に関わる取引が代表例です。
財規の数値基準・「重要性の乏しい」・社内基準の3層
実務の判断は、次の3層で整理するとわかりやすくなります。
| 層 | 中身 | 例 |
|---|---|---|
| 財規の数値基準 | 比率で独立掲記・注記の要否を決める | 第19条:資産の総額の100分の5超は独立掲記 |
| 「重要性の乏しい」の規定 | 数値なしで省略を認める | 第8条の2の3ただし書:会計方針の注記 |
| 社内の基準 | 上の2つを自社の数字に当てはめる | 注記省略の目安額、判定の担当と承認者 |
財規の条文はe-Gov法令検索「財務諸表等の用語、様式及び作成方法に関する規則」で確認できます。財規は金融商品取引法の書類(有価証券報告書など)に使うルールで、書類の全体像は決算と開示の記事をご覧ください。
財規第8条の2第1項第2号は、利害関係人の判断を誤らせないために必要な会計事実を明瞭に表示することを求めています。数値基準も、この目的のための目安です。
ティー数値基準だけで決めず、「読み手の判断が変わるか」を最後に確かめるのがコツです。
財規の数値基準一覧|区分掲記の100分の5・100分の10など
財規の数値基準は、貸借対照表は資産の総額か負債及び純資産の合計額、損益計算書は各区分の合計額を分母にしています。主な基準は次のとおりです。
| 条文 | 対象 | 基準 | 分母 |
|---|---|---|---|
| 第19条 | 流動資産の「その他」に含まれる資産 | 100分の5超は独立掲記 | 資産の総額 |
| 第24条・第29条・第33条 | 有形・無形固定資産、投資その他の資産の「その他」 | 100分の5超は独立掲記 | 資産の総額 |
| 第49条ただし書・第50条・第53条 | 未払配当金など、流動・固定負債の「その他」 | 100分の5超は独立掲記 | 負債及び純資産の合計額 |
| 第39条・第55条 | 関係会社に対する資産・負債 | 100分の5超は注記 | 資産の総額/負債及び純資産の合計額 |
| 第85条第2項 | 販売費及び一般管理費の主要な費目(一括掲記した場合) | 100分の10超の費目は注記 | 販管費の合計額 |
| 第90条・第93条 | 営業外収益・営業外費用 | 100分の10以下は一括表示できる | 営業外収益・費用の総額 |
| 第95条の2・第95条の3 | 特別利益・特別損失 | 100分の10以下は一括表示できる | 特別利益・損失の総額 |
| 第124条・第125条 | 有価証券明細表・借入金等明細表 | 100分の1以下は作成を省略できる | 資産の総額/負債及び純資産の合計額 |
連結財務諸表規則にも準じた基準があります。第23条などは資産の総額の100分の1以下の項目の一括掲記を認め、第57条・第58条は営業外収益・費用に100分の10の基準を置いています。
設例:A社の独立掲記と注記の判定
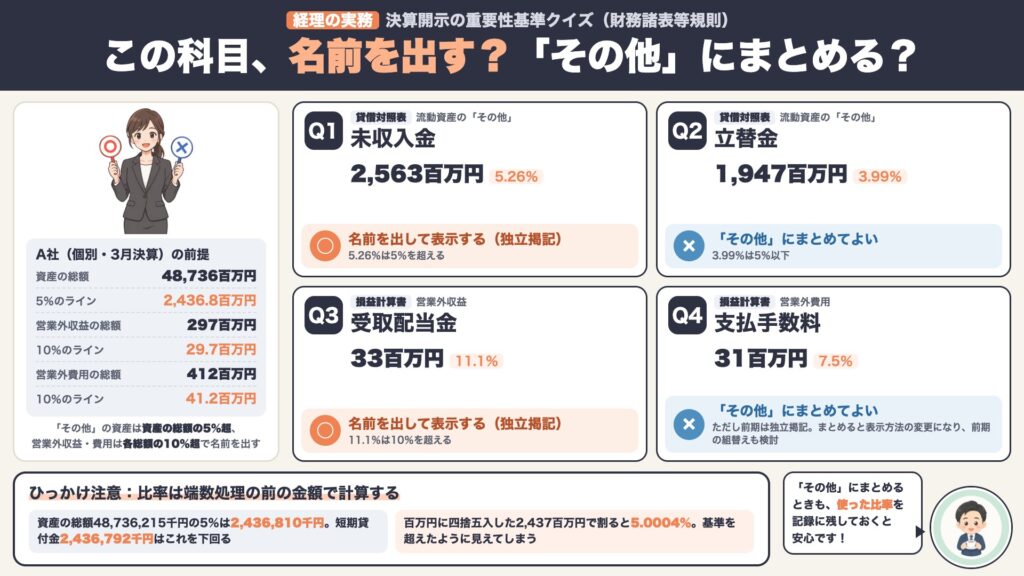
A社(3月決算)の個別貸借対照表の資産の総額は48,736百万円です。5%のラインは2,436.8百万円になります。
| 項目 | 金額 | 割合 | 判定 |
|---|---|---|---|
| 未収入金(流動資産のその他) | 2,563百万円 | 5.26% | 第19条により独立掲記 |
| 立替金(流動資産のその他) | 1,947百万円 | 3.99% | その他に含めてよい |
| 関係会社に対する売掛金 | 2,318百万円 | 4.76% | 第39条第1項の注記は不要 |
関係会社については、第1項・第2項で注記しない資産の合計が5%を超えないかも、第39条第3項で確かめます。
営業外費用の総額は412百万円で、10%のラインは41.2百万円です。
| 項目 | 金額 | 割合 | 判定 |
|---|---|---|---|
| 支払利息 | 236百万円 | 57.3% | 独立掲記 |
| 為替差損 | 57百万円 | 13.8% | 独立掲記 |
| 支払手数料 | 31百万円 | 7.5% | 「その他」に一括できる(前期は独立掲記) |
| その他(5項目) | 88百万円 | 21.4% | 各項目は10%以下 |
支払手数料は前期に独立掲記していました。当期に一括すると表示方法の変更になり、前期の数字の組替えと注記の要否を検討します(後述)。
営業外収益も同じ考え方です。A社の営業外収益の総額は297百万円で、10%のラインは29.7百万円です。受取配当金33百万円は11.1%なので、独立掲記します。
「10%以下なら一括しなければならない」ではない
第90条・第93条のただし書は、一括表示「できる」という規定です。10%以下でも、内容から独立掲記が適当と判断すれば区分して表示できます。
ティー分母が「資産の総額」か「負債及び純資産の合計額」か、各総額かは、条文ごとに確かめましょう。
注記の省略と「重要性の乏しいもの」の判断
財規の注記規定の多くには、「ただし、重要性の乏しいものについては、注記を省略することができる」というただし書きがあります。比率は示されていないため、会社が判断します。
| 条文 | 注記 | 省略の書き方 |
|---|---|---|
| 第8条の2の3 | 重要な会計方針 | 重要性の乏しいものは省略できる |
| 第8条の3第4項・第8条の3の2第3項 | 会計方針の変更 | 注記すべき事項に重要性が乏しい場合は省略できる |
| 第8条の3の4第3項 | 表示方法の変更 | 同上 |
| 第8条の3の5・第8条の3の7 | 会計上の見積りの変更・修正再表示 | 重要性の乏しいものは省略できる |
| 第8条の6 | リース | 重要性の乏しいものは省略できる |
財規ガイドライン8の32-1は、収益認識の注記について、定量的な要因と定性的な要因の両方を考えて重要性を判断するとしています。金額だけで決めない姿勢は、ほかの注記にも通じます。
省略してよいもの・省略しにくいもの
金額が小さく、内容も通常の取引であれば省略しやすくなります。少額の会計方針や影響の小さい見積りの変更が例です。
一方、規定上は省略できても、読み手の判断に影響しそうな事項は省略しにくいと考えます。前期は書いていた注記を急にやめる場合も、理由の説明が必要です。
金額が小さくても開示を検討するケース
一般論として、次のような事項は金額が基準未満でも、開示を検討することが多いといわれます。
- 関連当事者(役員や主要株主など)との取引
- 不正や法令違反に関わる損失・引当
- 利益と損失の向きが変わる、業績の傾向が変わるなどの転換点
- 契約上の制限(財務制限条項など)に関わる数字
財規第8条の5は、特に定める注記のほか、適正な判断に必要と認められる事項を追加情報として注記するとしています。迷ったら、この条文を根拠に記載を検討しましょう。
ティー「省略できる」は「省略しなければならない」ではありません。読み手の立場で一度考えてみましょう。
有価証券報告書のどこに注記が載るかは、有価証券報告書の記事で確認できます。
「省略した理由」も記録に残す
省略は判断の結果です。使った金額と、質的な要素も確かめたことを判定表に残すと、翌期の担当者も同じ判断ができます。
社内の重要性基準表の作り方|金額基準・質的要素・承認
社内の重要性基準表は、財規の比率と「重要性の乏しい」の判断を、自社の数字で使える形にしたものです。項目ごとに1行で作ります。
財規の基準は条文の比率をそのまま書きます。注記省略の目安は、税引前利益や純資産に対する割合などを会社が決め、監査人と共有します。
基準表に入れる列
列は次の7つが基本です。A社の記入例で示します。
| 列 | 書く内容 | A社の記入例 |
|---|---|---|
| 項目 | 判定する科目・注記 | 営業外費用の各科目 |
| 根拠条文 | 財規の条番号、または社内ルール | 財規第93条ただし書 |
| 基準値 | 比率または金額 | 100分の10超は独立掲記 |
| 分母 | 比べる合計額 | 個別の営業外費用の総額 |
| 判定の時点 | いつの数字で判定するか | 期末の確定値(監査修正後に再判定) |
| 担当 | 計算と判定をする人 | 決算担当 |
| 承認者 | 判定を承認する人 | 経理課長 |
条番号と比率は期首に見直す
財規は改正で条番号や文言が変わることがあります。期首にe-Gov法令検索で現行の条文と照らし合わせ、基準表を更新しましょう。
設例:A社の基準表
A社は、財規の比率基準に加え、注記省略の目安を社内で決めています。
| 項目 | 基準値 | 分母(判定の時点) | 根拠 |
|---|---|---|---|
| BSの「その他」の科目 | 5%超で独立掲記 | 資産の総額(期末) | 財規第19条・第33条など |
| 営業外収益・費用 | 10%超で独立掲記 | 各総額(期末) | 財規第90条・第93条 |
| 会計方針などの注記 | 目安額以下は省略を検討 | 税引前当期純利益(期末) | 社内基準・財規の各ただし書 |
| 関連当事者など | 金額にかかわらず検討 | ― | 質的要素として個別に判断 |
社内の目安額は、監査人が使う重要性の水準とも関係します。基準を決めたら、期首のうちに監査人へ伝えておきましょう。
単位未満の端数と重要性基準
財規第10条の3は、金額を百万円単位か千円単位で表示するとしています。判定は表示前の千円単位で行うのが安全です。
A社の短期貸付金は2,436,792千円で、5%のライン2,436,810千円(資産の総額48,736,215千円の5%)を下回ります。ところが百万円に四捨五入すると2,437百万円となり、48,736百万円で割ると5.0004%で基準を超えて見えます。
決算での運用|前期比較・組替え・監査人との合意
基準表は、毎期の決算で同じ手順で使ってこそ意味があります。判定は監査修正が確定した後の数字でもう一度行います。
資産の総額、負債及び純資産の合計額、営業外費用の総額など、判定に使う合計額を確定させます。
基準表の項目ごとに千円単位で比率を計算し、基準値との差も記録します。
前期は独立掲記で当期は基準未満など、表示が変わる科目を洗い出します。
関連当事者や法令違反など、金額にかかわらず検討する事項がないかを確認します。
表示を変える場合は前期の数字を組み替え、表示方法の変更の注記案を作ります。
判定結果と注記案を監査人に共有し、承認者が判定表に記録します。
表示を変えるときの前期の組替えと注記
財規第8条の2第2項は、正当な理由がある場合を除き、同一の表示方法を続けることを求めています。毎期の比率の上下だけで表示を変えると、比較しにくくなります。
表示を変えた場合、第8条の3の4第1項により、組替えの内容、理由、前期の主な項目の金額を注記します。同条第3項により、重要性が乏しければ省略できます。
A社の支払手数料は、当期7.5%でした。一括するなら前期の数字も「その他」に組み替え、注記の要否を判断します。来期にまた10%を超えそうなら、独立掲記を続ける選択もあります。
監査人とは事前に合意しておく
表示の変更や注記の省略は、決算の終盤に持ち込むと修正が間に合わないことがあります。期末の前に、基準表と前期からの変更点を監査人と確認しましょう。
監査の資料準備や質問対応の進め方は、決算の監査対応の記事で解説しています。
ティー「今期から一括します」は、決算日前に一言伝えておくだけで、やり取りがぐっと楽になります。
重要性基準のチェックリストとよくあるミス
判定の誤りは、計算よりも分母や時点の取り違えで起きることがほとんどです。よくあるミスと対策をまとめました。
| よくあるミス | 起きること | 対策 |
|---|---|---|
| 連結と個別の分母の取り違え | 個別の科目を連結の総資産で割り、基準を下回って見える | 基準表に連結・個別を明記する |
| 期末と期中平均の混同 | 条文にない平均値で判定してしまう | 分母は条文どおり期末の合計額 |
| 前期との整合を見ない | 毎期表示が変わり、組替えや注記が漏れる | 前期の表示を判定表に並べる |
| 端数処理後の数字で判定 | 四捨五入で基準をまたぐ | 千円単位で判定し計算シートを残す |
| 質的要素の見落とし | 少額の関連当事者取引などを省略してしまう | 金額にかかわらず検討する項目を決める |
| 計算書類と有報で表示がずれる | 同じ科目が書類ごとに違う名前・まとめ方になる | 表示を変えた科目を両方の書類で照合する |
期末の分母が条文どおりでも、附属明細表の第125条のように期首と期末の両方で判定する規定もあります。条文の言い回しまで確認しましょう。
計算書類と有価証券報告書のずれに注意
株主総会向けの計算書類は会社計算規則で作ります。会社計算規則は資産や損益を「適当な項目に細分」するとしていますが、財規のような比率の基準は置かれていません。
そのため、有報では独立掲記し、計算書類では「その他」に含めることもあります。違いを説明できるように、照合表に理由を残しておくと安心です。
ティーチェックリストは、判定表と一緒に保存しておくと、翌期の引継ぎがそのまま終わりますよ。
まとめ
- 重要性の原則(注解1)は表示にも適用され、量的・質的の両面で判断する
- 財規は、BSの「その他」などは資産の総額などの100分の5、営業外・特別損益は各総額の100分の10を基準にしている
- 「重要性の乏しいもの」の注記は比率がないため、定量・定性の両面で会社が判断する
- 社内の重要性基準表は、根拠条文・基準値・分母・判定の時点・担当・承認者を1行で残す
- 判定は千円単位の確定値で行い、表示を変えるときは前期の組替えと注記を検討する
- 基準表と変更点は、期末の前に監査人と合意しておく
まずは前期の財務諸表で「その他」に含めた科目を3つ選び、比率を計算して基準表の1行目を作ってみてください。
ティー基準と記録がそろえば、表示の判断に迷う時間がぐっと減りますよ。