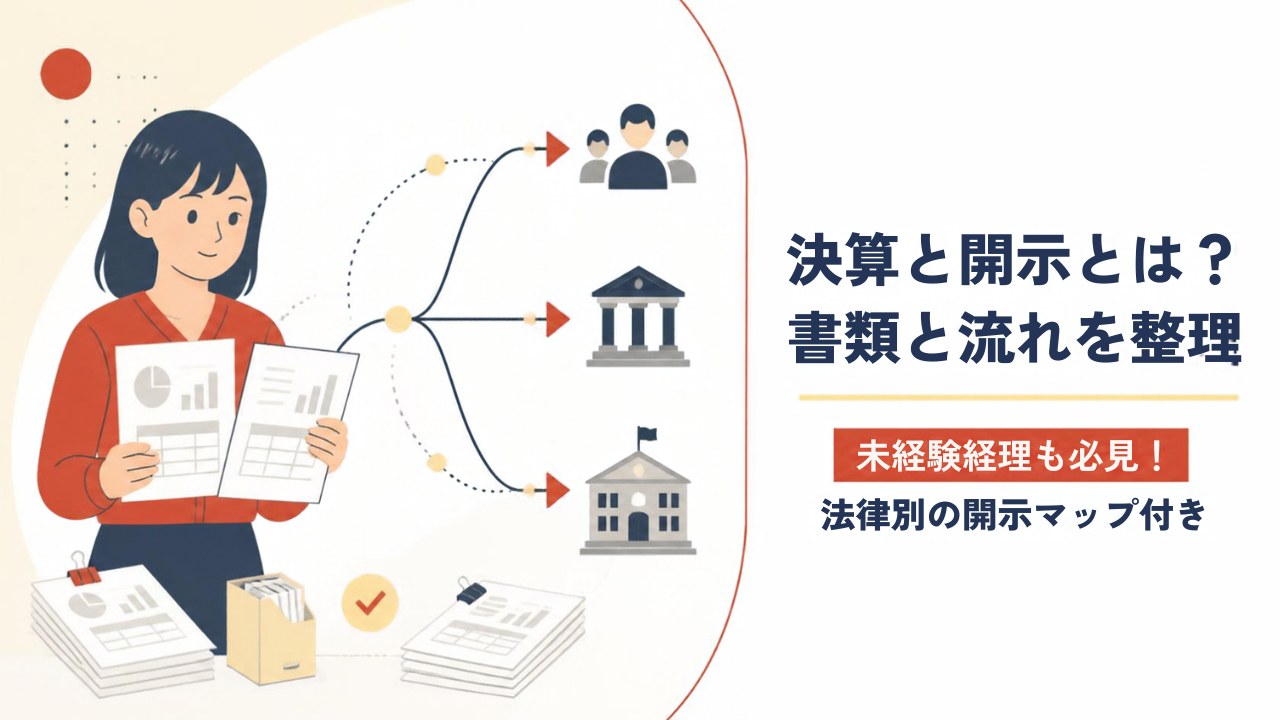
経理の仕事を始めると、「決算」と「開示」という言葉を毎日のように耳にします。ところが、決算短信、有価証券報告書、計算書類、決算公告……と書類の名前が多く、どれが誰向けの書類なのか分からなくなりがちです。
この記事では、経理とITの両方に関わってきた私の目線で、決算と開示の基本を整理します。特徴は、法律ごとに「誰に・何を・いつまでに」出すかを1枚にまとめた開示マップと、3月決算会社の年間カレンダーです。未経験の方が最初の決算で任されやすい作業と、そのチェックリストも紹介します。内容は2026年10月時点の制度にもとづいています。
 ティー
決算と開示は、書類の名前を覚えるより「どの法律で、誰に見せるための書類か」で整理すると一気に分かりやすくなりますよ。
- 決算の種類(月次・四半期・中間・年次)の違い
- 開示の相手と、上場会社・非上場会社での違い
- 法律ごとの開示書類を1枚にまとめた開示マップ
- 3月決算会社の年間カレンダーと、未経験者向けチェックリスト
決算とは?月次・四半期・中間・年次の違い
決算は会社の「成績表」を作る作業
決算とは、一定期間の取引をまとめて、会社がいくら儲けたか(経営成績)と、財産や借金がいくらあるか(財政状態)を確定させる作業です。成果物は財務諸表と呼ばれ、損益計算書(P/L)と貸借対照表(B/S)が中心になります。
会社は1年ごとに区切った「事業年度」で成績を計算します。日本では3月末を決算日にする会社が多く、この記事でも3月決算を例に説明します。
決算の種類と目的
| 種類 | 期間 | 主な目的 | 主な対象 |
|---|---|---|---|
| 月次決算 | 1か月 | 経営者が毎月の業績を把握する(社内向け) | すべての会社(任意) |
| 四半期決算 | 3か月 | 第1・第3四半期の業績を投資家へ開示する | 上場会社 |
| 中間決算 | 6か月 | 半期の業績を投資家へ開示する | 上場会社など |
| 年次決算 | 1年 | 株主総会への報告と税金の申告 | すべての会社 |
月次決算は法律上の義務ではありませんが、月次をきちんと締めている会社ほど年次決算が楽になります。年次決算は、12回分の月次決算の延長線上にあるからです。
ティー未経験の方は、まず月次決算の流れを覚えるのが近道です。年次決算で行う作業の多くは、月次でも小さく同じことをしています。
開示とは?誰に何を見せるのか
開示の相手は4種類
開示とは、決算で作った数字や会社の状況を、外部の関係者に報告することです。相手によって知りたいことが違うため、出す書類も変わります。
| 相手 | 知りたいこと | 主な書類 |
|---|---|---|
| 株主・投資家 | 利益が出ているか、配当や株価の見通し | 計算書類、決算短信、有価証券報告書 |
| 債権者・取引先 | 代金や貸したお金を回収できるか | 決算公告、計算書類 |
| 税務署 | 税金が正しく計算されているか | 法人税申告書、決算書 |
| 金融機関 | 融資を返済できるか | 決算書一式、試算表 |
上場会社と非上場会社の違い
非上場の中小企業の開示は、主に会社法と税法にもとづく最低限のものです。株主総会で計算書類を報告・承認し、決算公告を行い、税務署に申告書を出します。金融機関への決算書の提出は法律ではなく、融資契約にもとづくものです。
上場会社はこれに加えて、金融商品取引法と取引所の規則による開示が必要です。不特定多数の投資家が株を売買するため、早く、詳しく、同じタイミングで情報を出すことが求められます。
非上場の中小企業でも必要な3つの開示
- 株主総会での計算書類の報告・承認(会社法)
- 決算公告(会社法)
- 法人税申告書と決算書の提出(税法)
ティー金融機関に出す決算書は、法律上の開示ではなくても融資の判断に直結します。勘定科目内訳明細書まで見られることが多いので、中身の説明ができる状態にしておきましょう。
開示書類の全体像|法律ごとの開示マップ
誰に・何を・いつまでに出すか
主な開示書類を、根拠になる法律ごとに1枚にまとめました。どの書類も、もとになる決算の数字は同じです。
| 根拠 | 書類 | 誰に | いつまでに(3月決算の例) | 対象 |
|---|---|---|---|---|
| 会社法 | 計算書類(B/S・P/L・株主資本等変動計算書・個別注記表)と事業報告 | 株主 | 定時株主総会(6月下旬が多い) | すべての株式会社 |
| 会社法 | 決算公告 | 債権者など広く一般 | 定時株主総会の後、遅滞なく | 株式会社(有報提出会社を除く) |
| 金融商品取引法 | 有価証券報告書 | 投資家(EDINETで公開) | 事業年度終了後3か月以内(6月末) | 上場会社など |
| 金融商品取引法 | 半期報告書 | 投資家 | 中間期末後45日以内(11月中旬) | 上場会社など |
| 取引所規則 | 決算短信・四半期決算短信 | 投資家(TDnetで公開) | 期末後45日以内、30日以内がより望ましい | 上場会社 |
| 税法 | 法人税申告書・決算書 | 税務署 | 期末後2か月以内(延長特例で3か月) | すべての法人 |
中小企業に関係するのは、会社法の計算書類と決算公告、税法の申告書の3つです。上場会社は表のすべてが対象になります。
四半期報告書は2024年に廃止された
古い情報に注意
金融商品取引法の改正で、2024年4月1日以後に開始する四半期から四半期報告書は廃止されました。上場会社は代わりに半期報告書を出し、第1・第3四半期は取引所規則の四半期決算短信だけになっています。ネットには改正前の情報も残っているので、四半期報告書を前提にした解説には気をつけてください。
決算公告の義務と方法
決算公告とは、貸借対照表(大会社は損益計算書も)を世の中に公開することで、会社法440条ですべての株式会社に義務づけられています。方法は定款で定めた公告方法によって次のように変わります。
| 公告方法 | 載せる内容 | ポイント |
|---|---|---|
| 官報 | 貸借対照表の要旨でよい | 中小企業で多い方法。掲載料がかかる |
| 日刊新聞紙 | 貸借対照表の要旨でよい | 掲載料が高めになりやすい |
| 電子公告(自社サイトなど) | 貸借対照表の全文 | 5年間掲載し続ける必要がある |
官報を公告方法にしている会社でも、決算公告だけを自社のWebサイトに全文掲載する方法も認められています。なお、有価証券報告書を提出している会社は、EDINETで開示しているため決算公告は不要です。
ティー決算公告は「うちは小さい会社だから関係ない」と思われがちですが、株式会社なら義務です。総務や法務の担当が決まっていない会社では、経理がスケジュールに入れておくと安心です。
年次決算の流れ|3月決算会社の年間カレンダー
決算日から株主総会・申告まで
3月決算会社の年次決算は、4月から6月にかけて一気に進みます。上場会社と、会計監査人を置く大会社を想定した目安は次のとおりです。
減価償却や引当金などの決算整理仕訳を入れ、残高を確定させます。
計算書類を作り、上場会社は5月中旬までに決算短信を開示します。
監査役や会計監査人の監査を受け、取締役会で計算書類を承認します。
6月下旬に株主総会を開き、有価証券報告書は6月末までに提出します。法人税は延長特例を使って6月末までに申告します。
申告期限の延長特例と納付の注意点
法人税の申告期限は原則として期末の翌日から2か月以内です。株主総会が期末から3か月以内に開かれるなど、決算が2か月以内に確定しない事情がある会社は、申告期限の延長の特例を届け出ることで1か月延ばせます。ただし延びるのは申告期限で、納付期限は2か月のままです。延長した期間には利子税がかかるため、5月末までに見込額を納める会社が一般的です。
延長特例を使うときの注意
延長特例は申告書を出す期限を延ばすだけで、税金を納める期限は延びません。見込納付の金額が足りないと利子税がかかるため、5月中旬までに税額の見込みを固めておくのが実務の基本です。
年間カレンダー
| 月 | 主なイベント(3月決算・上場会社の例) |
|---|---|
| 4〜5月 | 年次決算、決算短信の開示、監査、取締役会 |
| 5月末 | 法人税・消費税の納付期限(申告期限は延長特例で6月末) |
| 6月 | 株主総会、有価証券報告書の提出、決算公告(非上場会社) |
| 7〜8月 | 第1四半期決算と四半期決算短信(6月末から45日以内) |
| 10〜11月 | 中間決算、半期報告書と中間決算短信(9月末から45日以内) |
| 1〜2月 | 第3四半期決算と四半期決算短信(12月末から45日以内) |
| 3月 | 期末に向けた決算準備(スケジュール表、棚卸の計画) |
非上場の中小企業なら、四半期や半期の開示はありません。4〜5月の年次決算と申告、6月の株主総会と決算公告が中心です。
ティー10月の今は、上場会社なら半期報告書の真っ最中です。非上場会社でも、今のうちに3月決算の準備を始めておくと春が楽になります。
決算整理の代表的な仕訳|減価償却・引当金・未払・棚卸
決算整理とは
決算整理とは、日々の記帳だけでは正しくならない金額を、期末にまとめて修正する作業です。ポイントは、その期に属する収益と費用を、その期に計上することです。
代表的な決算整理仕訳
| 項目 | 何をするか | 仕訳の例 |
|---|---|---|
| 減価償却 | 固定資産の取得価額を使う期間に配分する | 減価償却費/減価償却累計額 |
| 引当金 | 将来の支出のうち当期分を見積もる(賞与・貸倒など) | 賞与引当金繰入額/賞与引当金 |
| 未払費用 | 当期に使ったが未払いの費用を計上する | 支払利息/未払費用 |
| 前払費用 | 支払済みだが翌期分の費用を資産に振り替える | 前払費用/支払家賃 |
| 棚卸 | 期末の在庫を数えて売上原価を確定させる | 商品/仕入(期末商品棚卸高) |
| 税金 | 当期の法人税等を見積もって計上する | 法人税等/未払法人税等 |
どの仕訳も、月次決算で毎月同じように入れておくと、年次決算で大きな金額が一度に動くのを防げます。たとえば減価償却費や賞与引当金は、年額を12で割って毎月計上する会社が多いです。
未経験者がつまずきやすいポイント
- 「未払費用」と「未払金」の違い(継続的なサービスの対価か、それ以外か)
- 前払費用を振り替えたあと、翌期首に戻す処理を忘れる
- 棚卸の数量と帳簿の数量が合わない原因を追わずに差額処理してしまう
- 税金の仕訳を入れる前と後で、利益の数字が変わることを理解していない
ティー決算整理の仕訳は、毎期ほぼ同じ項目が並びます。前期の決算整理仕訳を一覧にして、今期のチェックリストの下書きにするのがおすすめです。
最初の決算で任されやすい作業と、早く正確に締めるコツ
未経験者が任されやすい作業
初めての決算で、いきなり税金の計算や開示書類の作成を任されることはまずありません。多いのは、次のような「数字を確かめる」作業です。
| 作業 | 内容 | 身につくこと |
|---|---|---|
| 預金残高の照合 | 通帳や残高証明書と帳簿残高を突き合わせる | 残高確認の基本 |
| 売掛金・買掛金の残高確認 | 取引先ごとの残高と請求書を照合する | 債権債務の管理 |
| 勘定科目明細の作成 | 科目ごとに残高の内訳を一覧にする | B/Sの中身の理解 |
| 前払・未払の洗い出し | 契約書や請求書から期間をまたぐ取引を探す | 期間帰属の考え方 |
| 棚卸の立ち会い・集計 | 在庫を数えて一覧にする | 売上原価の仕組み |
任されたときのチェックリスト
作業を任されたら確認すること
- 締切日と、誰に何の形式で渡すか
- 前期の同じ資料(勘定科目明細や調書)の保存場所
- 残高の根拠資料(通帳、残高証明書、請求書)がそろっているか
- 前期と比べて大きく増減した科目と、その理由
- 合わない差額が出たとき、誰に相談するか
実務担当者が早期化・正確性を上げるコツ
決算を早く正確に締めるには、属人的な頑張りではなく仕組みが必要です。特に効果が大きいのは決算スケジュール表とチェックリストを毎期使い回すことです。
- 決算スケジュール表:作業ごとに担当者と期限を決め、前期の実績をもとに毎期更新する
- チェックリスト:決算整理の項目を一覧にし、漏れを防ぐ
- 勘定科目明細:すべての残高に内訳と根拠資料をひもづける
- 前期比較:科目ごとの増減を確認し、大きな差に説明をつける
- IT活用:銀行データの自動取込みや、Excelの前期比較表のテンプレート化で手作業を減らす
ティー私は勘定科目明細に「前期末残高」「当期末残高」「増減理由」の列を必ず作っています。監査や税理士からの質問にもそのまま答えられるので、毎年の決算がかなり楽になりました。
まとめ
- 決算は会社の成績表を作る作業で、月次・四半期・中間・年次がある
- 開示の相手は株主・債権者・税務署・金融機関で、上場会社は金融商品取引法と取引所規則の開示が加わる
- 四半期報告書は2024年に廃止され、上場会社は半期報告書と四半期決算短信で開示する
- 非上場の株式会社も、計算書類・決算公告・法人税申告は必要
- 決算はスケジュール表・チェックリスト・勘定科目明細・前期比較で早く正確に締められる
決算と開示は、どの書類も同じ決算の数字から作られています。まずは自社がどの法律の開示の対象になるかを開示マップで確認し、次の決算のスケジュール表を作るところから始めてみてください。
ティー最初の決算は誰でも不安です。任された作業の「根拠資料」と「前期との比較」を意識するだけで、信頼される経理に一歩近づけますよ。