組替表とは、会計システムの勘定科目を、決算書や有価証券報告書の表示科目に対応させる表です。マッピング表や科目対応表とも呼ばれ、試算表から決算書を組み立てるときの土台になります。
今回は、組替表の作り方と、決算で行う組替仕訳(表示の組替え)の進め方を解説します。補助科目で行き先が変わる科目や、貸方残高の両建てまで、決算でそのまま使える形にまとめました。
 ティー
試算表と決算書の数字が合わないとき、原因の多くは「どの科目をどこに集めたか」が見えないことです。
- 試算表の勘定科目と決算書の表示科目が一致しない理由
- 対応表に入れる列と、補助科目単位で行き先を決める方法
- 流動・固定の振替や売掛金の貸方残高など、よくある組替え
- 試算表から貸借対照表を組み立てる設例と合計の検証
- 新しい科目の追加時の運用とシステム化
- チェックリストとよくあるミス
組替表とは?試算表と決算書の科目が一致しない理由
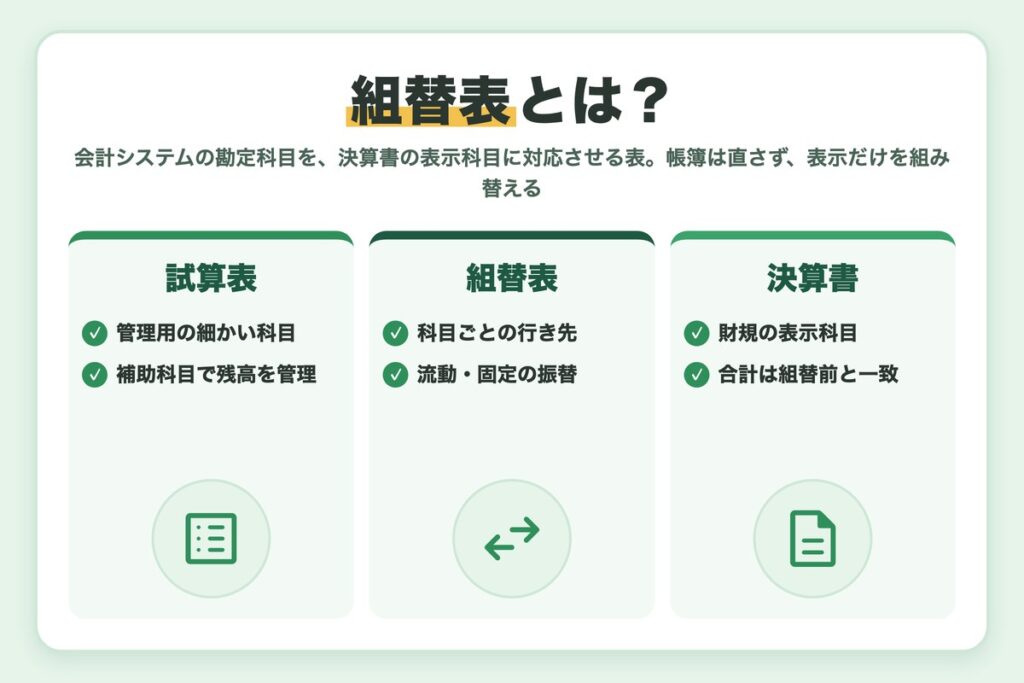
会計システムの勘定科目は、管理しやすいように細かく作られています。預金を口座ごとに分けたり、経費を用途ごとに分けたりするのが典型です。
一方、決算書の表示科目は、財務諸表等規則(財規)や会社計算規則の区分に沿って決まります。たとえば財規第17条は、流動資産を現金及び預金・売掛金・前払費用などの項目に区分して表示するよう定めています。
| 勘定科目(試算表) | 表示科目(決算書) | |
|---|---|---|
| 目的 | 日々の記帳と社内管理 | 外部の読み手への報告 |
| 細かさ | 口座別・用途別に細かい | 法令の区分にまとめる |
| 根拠 | 社内の科目体系 | 財規・会社計算規則の様式 |
| 例 | 普通預金・定期預金・当座預金 | 現金及び預金 |
組替えは「表示」の調整で、帳簿は直さない
組替えは、勘定科目の残高を表示科目に集めたり、流動と固定に振り分けたりする作業です。金額の計算は変えず、表示の場所だけを移します。
そのため、組替仕訳は会計システムの帳簿には入れず、精算表や組替用のシートの上で行うのが一般的です。マッピング表は、この集計と振替のルールを1枚にまとめたものです。
財規の条文はe-Gov法令検索「財務諸表等の用語、様式及び作成方法に関する規則」で確認できます。
ティー帳簿を直す決算整理仕訳と、表示だけを直す組替仕訳は、シートを分けて管理すると混乱しません。
組替表の作り方|勘定科目と表示科目の対応表
組替表は、会計システムの科目一覧を出力し、1行ずつ行き先を決めて作ります。最低限、次の列を用意しておくと迷いません。
| 列 | 入れる内容 | ポイント |
|---|---|---|
| 勘定科目コード | 会計システムのコード | 集計キーになるので必須 |
| 勘定科目・補助科目 | 科目名と補助科目名 | 行き先が分かれる科目は補助科目まで |
| 表示科目 | BS・PLの表示科目名 | 決算短信・有報・計算書類で共通にする |
| 区分 | 流動・固定、販管費・営業外など | 表示科目と別の列にする |
| 符号 | 表示上の加算(+)・控除(−) | 引当金・累計額の控除を明示 |
| 備考 | 判断の根拠や条文 | 翌期の担当者が読める言葉で |
ポイントは、表示科目と区分を別の列に分けることです。同じ「支払手数料」でも、区分が販管費か営業外費用かで決算書の位置が変わるからです。
設例:A社のマッピング表(抜粋)
A社(3月決算)のマッピング表の一部です。未払金と支払手数料は、補助科目によって行き先が分かれます。
| コード | 勘定科目 | 補助科目 | 表示科目 | 区分 | 符号 | 備考 |
|---|---|---|---|---|---|---|
| 1131 | 売掛金 | (得意先別) | 売掛金 | 流動資産 | + | 貸方残高の先は前受金へ |
| 1139 | 貸倒引当金 | - | 貸倒引当金 | 流動資産 | − | 売掛金の控除科目 |
| 2141 | 未払金 | 経過利息 | 未払費用 | 流動負債 | + | 経過勘定のため |
| 2141 | 未払金 | 上記以外 | 未払金 | 流動負債 | + | - |
| 2311 | 長期借入金 | (契約別) | 長期借入金 | 固定負債 | + | 1年内返済分は流動へ |
| 8231 | 支払手数料 | 振込手数料 | 支払手数料 | 販管費 | + | - |
| 8231 | 支払手数料 | 借入関連 | 支払手数料 | 営業外費用 | + | 融資手数料など |
補助科目で行き先が分かれる科目は、マッピング表に「上記以外」の行を必ず作ります。新しい補助科目が増えても、どこかに集計される状態を保つためです。
勘定科目の段階で分けておくのも手
行き先が毎期分かれる科目は、会計システムの勘定科目自体を分けると組替えが減ります。科目体系の見直しの時期に合わせて検討しましょう。
よくある組替えパターン|流動・固定の振替と貸方残高
決算で毎期のように出てくる組替えは、だいたい決まっています。主なパターンと根拠をまとめました。
どれも金額の計算は変えず、残高を置く場所を変えるだけです。根拠の条文をマッピング表の備考に書いておくと、翌期も同じ判断ができます。
| パターン | 組替えの内容 | 根拠 |
|---|---|---|
| 1年内返済予定の長期借入金 | 1年内の返済分を流動負債へ | 財規第47条第6号 |
| 売掛金の貸方残高 | 得意先別に集計し前受金へ両建て | 企業会計原則の総額主義 |
| 未払金と未払費用 | 経過勘定の分を未払費用へ | 財規第47条第5号・第48条 |
| 貸倒引当金 | 控除科目・一括控除・直接控除のいずれか | 財規第20条 |
| 減価償却累計額 | 控除科目・一括控除・直接控除のいずれか | 財規第25条・第26条 |
1年内返済予定の長期借入金
財規第47条第6号は、「その他の負債で一年内に支払又は返済されると認められるもの」を流動負債としています。「一年内」は、第8条で貸借対照表日の翌日から1年以内と定義されています。
会計システムでは長期借入金に残高をまとめておき、決算で返済予定表から翌期の返済額を拾って振り替えるのが一般的です。
売掛金の貸方残高と、資産・負債の相殺
売掛金の科目全体の残高はプラスでも、得意先別に見ると前受けで貸方残高になっている先が混じることがあります。この貸方残高は前受金(収益認識基準を適用している会社は契約負債、財規第47条第2号の2)へ振り替えます。
企業会計原則の貸借対照表原則一Bは、資産の項目と負債の項目を相殺して除去してはならないとしています。そのため、得意先別に借方と貸方を分けて両建てにします。
ティー買掛金の借方残高も同じ考え方で、前払いの性格なら前渡金へ振り替えます。
仮払金・仮受金、引当金と減価償却累計額
仮払金や仮受金は、内容がわかった時点で本来の科目に振り替えるのが原則です。財規ガイドライン47-6の4も、仮受金などの未決算勘定は、属すべき勘定や金額が確定しないものに限り計上できるとしています。
これは組替えではなく、帳簿を直す決算整理の仕事です。マッピング表で別の科目に寄せて済ませると、帳簿と決算書がずれたまま翌期に残ります。
貸倒引当金は財規第20条、減価償却累計額は第25条・第26条で、控除科目として表示する方法と、資産から直接控除して注記する方法が選べます。どの方法を採るかを対応表の備考に書き、毎期そろえます。
計算書類との違いにも注意
会社計算規則にも、貸倒引当金(第78条)と減価償却累計額(第79条)について同様の表示方法があります。直接控除したときの注記は、計算書類では第103条に定めがあります。
設例で確認|試算表から貸借対照表を組み立てる
A社(3月決算・単位千円)の試算表から、貸借対照表を組み立てます。決算整理仕訳は入力済みで、残るのは表示の組替えだけという前提です。
試算表を確認すると、組替えが必要な点が3つありました。
- 売掛金152,684のうち、得意先2社で前受けの貸方残高が合計2,279ある
- 未払金27,594に、補助科目「経過利息」の384が含まれている
- 長期借入金173,840のうち、毎月1,580ずつ返済する18,960は翌期中に返済予定
組替仕訳(精算表の上で行う)
3つの組替えを、精算表の組替欄に次のように入力します。借方と貸方の合計は21,623で一致します。
| 借方 | 金額 | 貸方 | 金額 | |
|---|---|---|---|---|
| ① | 売掛金 | 2,279 | 前受金 | 2,279 |
| ② | 未払金 | 384 | 未払費用 | 384 |
| ③ | 長期借入金 | 18,960 | 1年内返済予定の長期借入金 | 18,960 |
| 合計 | 21,623 | 21,623 |
①は売掛金を得意先別の借方残高の合計154,963に戻し、貸方残高の分を前受金に立てる仕訳です。②と③は、同じ負債の中で場所を移すだけの仕訳です。
組替前後の貸借対照表と合計の検証
組替前・組替・組替後の3列を並べると、どの科目がいくら動いたかが一目でわかります。△は控除または減少を表します。
| 表示科目 | 組替前 | 組替 | 組替後 |
|---|---|---|---|
| 現金及び預金 | 84,317 | 84,317 | |
| 売掛金 | 152,684 | +2,279 | 154,963 |
| 貸倒引当金 | △1,837 | △1,837 | |
| 前払費用 | 2,946 | 2,946 | |
| 建物 | 96,450 | 96,450 | |
| 減価償却累計額 | △41,763 | △41,763 | |
| 土地 | 63,208 | 63,208 | |
| 資産合計 | 356,005 | +2,279 | 358,284 |
| 買掛金 | 47,165 | 47,165 | |
| 未払金 | 27,594 | △384 | 27,210 |
| 未払費用 | - | +384 | 384 |
| 前受金 | 1,672 | +2,279 | 3,951 |
| 1年内返済予定の長期借入金 | - | +18,960 | 18,960 |
| 長期借入金 | 173,840 | △18,960 | 154,880 |
| 負債合計 | 250,271 | +2,279 | 252,550 |
| 純資産(資本金45,000・利益剰余金60,734) | 105,734 | 105,734 | |
| 負債純資産合計 | 356,005 | +2,279 | 358,284 |
両建てにした①の分だけ、資産合計と負債合計がそろって2,279増えます。②③は負債の中の移動なので、負債合計は変わりません。
組替後は流動負債が76,431から97,670に、固定負債が173,840から154,880に変わります。純資産105,734は組替えの前後で同じで、資産合計358,284と負債純資産合計358,284が一致すれば検証は完了です。
合計が変わる組替えは理由を残す
組替えで資産合計が変わるのは、両建てにしたときだけです。増えた金額と組替仕訳の金額が一致するかを、検証欄で必ず確かめましょう。
ティー純資産が組替えで動いたら、どこかで帳簿の修正が混ざっています。まずそこを疑ってください。
決算での運用|組替表の更新・チェック・システム化
マッピング表は、一度作れば終わりではありません。勘定科目や補助科目は期中に増えるので、決算のたびに行き先が決まっているかを確かめます。
運用のポイントは、科目を作るときのルール、集計の道具、決算の手順の3つです。
新しい科目を作るときに行き先も決める
有効なのは、科目の新設を申請する様式に「表示科目」と「区分」の欄を入れておくことです。科目を作った時点で行き先が決まり、決算での漏れを防げます。
会計システムを入れ替えるときは、科目体系と対応表を一緒に見直す好機です。進め方は会計システムの入れ替えの記事も参考にしてください。
Excel・会計システム・連結システムでの集計
Excelで組替える場合は、試算表にマッピング表のコードを照合して表示科目を付け、SUMIFS関数で表示科目ごとに合計する形が扱いやすいです。表示科目が空欄の行を数える式を置けば、未設定の科目をすぐ見つけられます。
会計システムのレポート機能で、勘定科目を表示科目に集計する設定を持てる製品もあります。連結システムを使う会社は、科目マッピングの設定と対応表を同じ内容に保ちます。
決算整理仕訳を入力し終えた試算表を、補助科目まで含めて出力します。
勘定科目コードと補助科目で対応表と突き合わせ、行き先が未設定の科目がないかを確認します。
流動・固定の振替や貸方残高の両建てを、精算表の組替欄に入力します。
表示科目ごとに合計し、貸借対照表と損益計算書の形に並べます。
資産合計と負債純資産合計の一致、純資産と当期純利益が試算表と同じかを確かめます。
前期の表示と並べて増減を確認し、組替仕訳と判断の根拠をシートに残します。
前期と並べたときに大きく動いた科目は、組替えの漏れか、実際の増減かを確認します。増減の見方はBS・PLの異常値チェックの記事で解説しています。
組替表のチェックリストとよくあるミス
組替えのミスは、計算よりも「設定の漏れ」と「前期との不整合」で起きます。よくあるミスと対策をまとめました。
| よくあるミス | 起きること | 対策 |
|---|---|---|
| 新科目の行き先が未設定 | 決算書のどこにも集計されず合計が合わない | 表示科目が空欄の行を数えて0を確認 |
| 補助科目の混在 | 未払費用の分が未払金に残る | 行き先が分かれる科目は補助科目単位で設定 |
| 符号の逆転 | 引当金や累計額が加算されて資産が膨らむ | 控除科目に「−」を付け、純額を別に検証 |
| 相殺してはいけない残高の相殺 | 売掛金の貸方残高が埋もれ、前受金が過少になる | 得意先別の残高一覧で貸方残高を抽出 |
| 流動・固定の判定漏れ | 1年内返済予定の長期借入金が固定負債のまま | 返済予定表と組替仕訳を突き合わせる |
| 書類ごとに表示がずれる | 決算短信・有報・計算書類で科目名や金額が違う | 表示科目を1つの対応表で共通管理する |
決算短信・有価証券報告書・計算書類は、同じ決算数値から作ります。表示の違いを説明できるように、書類ごとの差を対応表の備考に残しておくと安心です。有報の全体像は有価証券報告書の記事をご覧ください。
前期の表示と変えるときは慎重に
対応表の行き先を変えると、前期と今期で同じ科目の表示が変わります。前期数値の組替えや注記が必要になることがあるため、重要性基準の記事で解説した考え方とあわせて判断しましょう。
行き先を変えた行には、変更した期と理由を備考に書いておきます。監査人への説明も、この記録があればすぐに済みます。
ティーチェックリストは対応表と同じファイルに置いておくと、翌期の引継ぎがそのまま終わりますよ。
まとめ
- 組替表は、会計システムの勘定科目を決算書の表示科目に対応させる表
- 組替えは表示の調整で、組替仕訳は帳簿ではなく精算表の上で行う
- 列は勘定科目コード・補助科目・表示科目・区分・符号・備考を用意する
- 1年内返済予定の長期借入金の振替や、売掛金の貸方残高の両建てが代表的な組替え
- 組替後は資産合計と負債純資産合計の一致、純資産が変わらないことを確かめる
- 新しい科目を作るときに行き先も決め、未設定の科目を毎期チェックする
まずは自社の試算表を補助科目まで出力し、表示科目が決まっていない行がないかを確かめるところから始めてみてください。
ティー組替えのルールが1枚にまとまれば、決算書の数字を自信をもって説明できるようになりますよ。