開示府令(企業内容等の開示に関する内閣府令)は、有価証券報告書や半期報告書の様式と記載事項を定めた内閣府令です。財務諸表の部分は財務諸表等規則に委ねられており、2つを行き来しながら読むのが開示法令の基本です。
今回は、府令の構成と、有価証券報告書の様式・記載上の注意の読み方、条文を引いて根拠を残す手順を解説します。条・項・号やただし書き、「準じて記載」の読み方、改正の適用時期の確かめ方から、チェックリストまでまとめました。
 ティー
「この記載は必要?」と聞かれても、条文をたどれれば根拠を持って答えられます。
- 府令と財務諸表等規則・ガイドラインの関係
- 条・項・号、ただし書き、「準じて記載」の読み方
- 第三号様式と記載上の注意の使い方
- 記載内容で迷ったときに条文を引く6つの手順
- 改正府令の附則で施行日・適用時期・経過措置を確かめる方法
- 根拠を残す開示チェックリストの作り方
開示府令とは?開示法令の中での位置づけと財務諸表等規則との関係
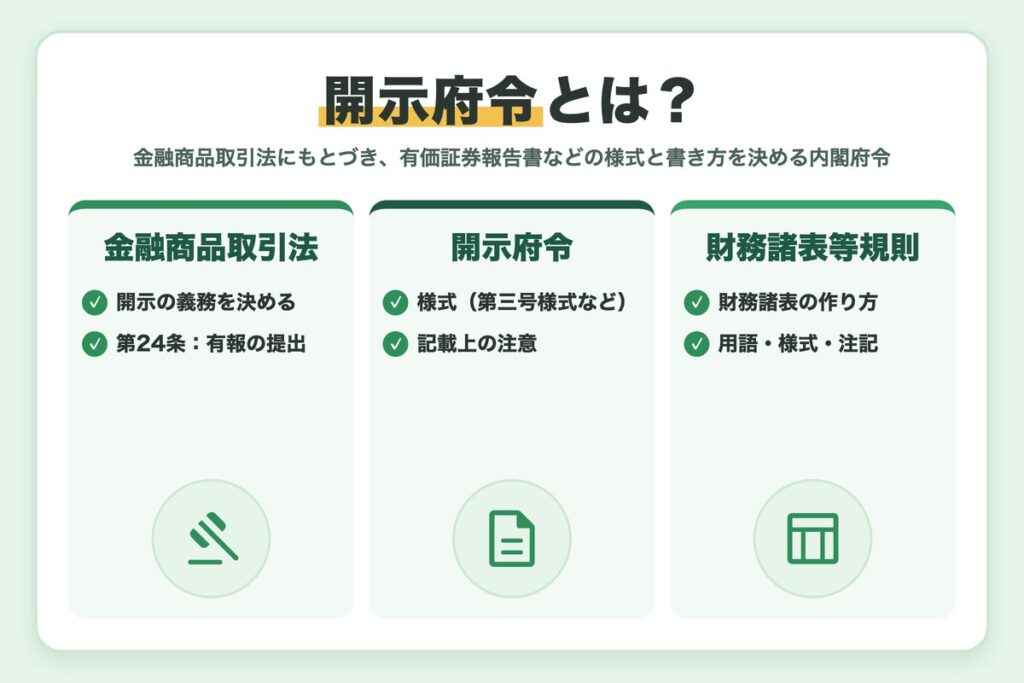
有価証券報告書(有報)の提出義務は、金融商品取引法第24条第1項で定められています。何をどの様式で書くかは府令が定めます。
府令第15条第1号イにより、内国会社の有報は原則として第三号様式で作成します。半期報告書は第18条で定められ、上場会社などは第四号の三様式です。
条文と様式はe-Gov法令検索「企業内容等の開示に関する内閣府令」で確認できます。様式はPDFで添付され、記載上の注意もその中にあります。
開示法令の階層と、それぞれの役割
開示法令は、法律→府令→ガイドラインの順に細かくなります。主な階層は次のとおりです。
| 階層 | 名称 | 主に定めること |
|---|---|---|
| 法律 | 金融商品取引法 | 提出義務、提出期限、虚偽記載の責任 |
| 府令 | 企業内容等の開示に関する内閣府令 | 書類ごとの様式、記載項目、記載上の注意、添付書類 |
| 府令(規則) | 財務諸表等規則・連結財務諸表規則 | 財務諸表の用語、様式、作成方法 |
| ガイドライン | 企業内容等開示ガイドライン、財務諸表等規則ガイドラインなど | 法令の適用で留意すべき事項 |
| 参考資料 | 記述情報の開示の好事例集、他社の開示例 | 書き方の参考(義務ではない) |
下の階層ほど具体的な書き方に近づきます。迷ったら上の階層に戻って確かめるのが基本です。
財務諸表の部分は財務諸表等規則に委ねている
第三号様式の「第5 経理の状況」には、連結財務諸表と財務諸表を載せます。記載上の注意(41)aは連結財務諸表規則、(48)aは財務諸表等規則(財規)に定めるところにより作成したものを記載するとしています。
府令が有報という入れ物を決め、財務諸表の表示や注記は財規・連結財規が決める関係です。財規も第1条で、金商法により提出される財務書類の作成方法を定めています。
株主総会向けの計算書類は会社法と会社計算規則で作るため、別の系統です。書類の全体像は決算と開示の記事、有報の構成は有価証券報告書の記事をご覧ください。
ティー「府令が入れ物、財規が中身」と覚えておくと、どちらを引けばよいか迷いにくくなります。
開示府令の構成|本文・様式・記載上の注意の読み方
府令は、本則(第1条〜第25条)、附則、様式で構成されています。有報は第15条〜第17条、半期報告書は第18条が中心です。
書く内容の多くは様式と記載上の注意にあります。条文が様式を決め、様式が項目を、記載上の注意が書き方を決めます。
条・項・号とイロハの読み方
条文は、条・項・号・イロハの順に細かくなります。
| 単位 | 表記の例 | 読み方のポイント |
|---|---|---|
| 条 | 第15条、第17条の10 | 基本単位。「の10」は後から追加された条 |
| 項 | 第17条第1項・第2項 | 条の中の段落。e-Govでは「2」「3」と表示 |
| 号 | 第15条第1号 | 項の中の箇条書き。「一」「二」と表示 |
| イロハ | 第15条第1号イ | 号をさらに分けたもの |
| 記載上の注意 | 第三号様式記載上の注意(48)a | (1)(2)…の番号と、abcの枝で引く |
第15条は項が一つなので「第15条第1号イ」と書き、項が複数ある条は「第17条第1項」のように項まで示します。
ただし書き・準じて記載・「かかわらず」の読み方
結論を変える言い回しは、見落とすと記載漏れにつながります。
| 表現 | 意味 | 府令・様式での例 |
|---|---|---|
| ただし | 本文の原則に例外を付ける | 第17条第1項ただし書:定款等は添付済みなら異なる部分だけ |
| この場合において | 本文に追加ルールを付ける(後段) | 第18条第1項後段:中間連結財務諸表を載せれば中間財務諸表は不要 |
| 準じて記載する | 他の規定を読み替えて当てはめる | 第三号様式記載上の注意(8):第二号様式記載上の注意(28)に準じて記載 |
| 〜にかかわらず | 他の規定より優先させる | 令和8年2月の改正府令附則第2条第2項:適用初年度等の特例 |
| 重要性の乏しい | 重要でないものの省略を認める | 第二号様式記載上の注意(28)a:重要性の乏しい関係会社は社数のみ |
| なお従前の例による | 改正前のルールを使い続ける | 附則の経過措置:適用前の事業年度は改正前の様式 |
「準じて記載」では、第三号様式の記載上の注意の冒頭にある読み替えを当てはめ、「最近事業年度」を「当事業年度」と読みます。
「準じて」の先まで必ず開く
第三号様式の記載上の注意には、「第二号様式記載上の注意(○)に準じて記載すること」の一文だけの項目が多くあります。第三号様式だけで済ませると、ただし書きや省略の条件を見落とします。
有価証券報告書の様式と記載上の注意の使い方|第三号様式を例に
第三号様式は、表紙、第一部「企業情報」、第二部、記載上の注意で構成されます。項目名の後ろの(5)や(40)が注意の番号です。
| 第一部の区分 | 主な項目 | 記載上の注意 |
|---|---|---|
| 第1 企業の概況 | 主要な経営指標等、沿革、事業の内容、関係会社 | (5)〜(8) |
| 第2 事業の状況 | 経営方針、サステナビリティ、リスク、経営者による分析 | (9)〜(14) |
| 第3 設備の状況 | 設備投資等の概要、主要な設備 | (15)〜(17) |
| 第4 提出会社の状況 | 株式等、配当政策、ガバナンス、従業員の状況等 | (18)〜(39-3) |
| 第5 経理の状況 | 連結財務諸表等、財務諸表等 | (40)〜(55) |
| 第6・第7 | 株式事務の概要、参考情報 | (56)〜(58) |
まず該当する区分を探し、項目の番号で注意を開くのが基本の使い方です。
記載上の注意(1)の一般的事項を先に読む
(1)には様式全体のルールがあり、(1)aは関連事項の追加記載、(1)eは図表での表示を認めています。
(1)iは、将来に関する事項を書く場合に、判断した時点や前提、推論の過程などを書くよう求めています。
ガイドラインと好事例集・他社の開示例の使い方
企業内容等開示ガイドラインは、留意事項を「5-16-2」のような番号で示したものです。1-1-1では、法令の範囲内で異なる取扱いを妨げないとしています。
5-○番台は有価証券届出書の取扱いですが、24-10で多くが有報に準用されます。24-○番台だけでなく5-○番台も確認しましょう。
| 資料 | 位置づけ | 使うときの注意 |
|---|---|---|
| 企業内容等開示ガイドライン | 府令の適用に当たっての留意事項 | 番号で引用し、準用も確認 |
| 財務諸表等規則ガイドラインなど | 財規・連結財規の取扱い | 表示や注記で迷ったときに引く |
| 記述情報の開示の好事例集 | 記述情報の工夫の事例 | 義務ではなく参考として使う |
| 他社の有報(EDINET) | 同業・同規模の実際の記載 | 重要性が違うため写さない |
金融庁は2026年3月27日に「記述情報の開示の好事例集2025」の最終版を公表しました。誤りがないことを保証するものではないとされており、根拠は府令で確かめます。
他社例は「構成」を参考にし、「判断」はまねない
他社の有報は見出しや表の作り方の参考になります。省略や重要性の判断は、自社の数字と条文で決めましょう。
実務で開示府令を引く手順|記載内容で迷ったとき
迷ったら他社の有報より先に、条文から順にたどります。
「臨時従業員の人数を書くか」のように書き出し、判断に使う数字もメモします。
有報なら第三号様式、半期報告書なら第四号の三様式です。財務諸表の注記なら財規・連結財規に切り替えます。
項目名の番号で記載上の注意を開き、「準じて記載」なら準用先と読み替えまで確認します。
ガイドラインを記載上の注意の番号で検索し、準用の規定も確認します。
前期と同じ判断かを確かめ、変える場合は理由を残します。
結論、根拠の番号、使った数字、確認者をチェックリストに残します。
特に見落としやすいのは、3の準用先と読み替えの確認です。
設例:A社の「従業員の状況」で臨時従業員を書くか
A社は連結財務諸表を作成する3月決算の上場会社です。有報の「従業員の状況」で、臨時従業員の平均雇用人員を書くかを判断します。
第三号様式の「⑵従業員の状況」に付いた番号は(39-3)です。記載上の注意(39-3)は、第二号様式記載上の注意(58-3)に準じて記載するとしています。
(58-3)eは、臨時従業員が相当数以上ある場合、平均雇用人員を外書きで示すとしています。ただし、臨時従業員の総数が従業員数の100分の10未満であれば、記載を省略できます。
| 区分 | 従業員数 | 臨時従業員(年間平均) | 割合と判断 |
|---|---|---|---|
| 連結会社 | 1,240人 | 105人 | 8.5%:省略できる |
| 提出会社 | 412人 | 58人 | 14.1%:外書きで記載する |
結論が分かれたため、A社は両方の割合を記録しました。省略した側も計算を残せば、翌期の判断がぶれません。
前期と同じ書き方でも、根拠は毎期確かめる
割合は毎期変わり、様式が改正されることもあります。前期のコピーで済ませないようにしましょう。
ティー「どの条文の、どのただし書きか」まで書けると、説明が楽になります。
開示府令の改正の追い方|施行日・適用時期・経過措置
改正を追うときは、公布日・施行日・適用時期の3つを分けて確認します。
公布日は改正府令が公表された日、施行日は効力を持つ日です。どの事業年度から新様式を使うかは、改正府令の附則に別に書かれていることが多くあります。
令和8年2月の改正府令の附則を読んでみる
例として、令和8年2月20日公布の改正府令(令和8年内閣府令第5号)を見ます。附則第1条で、施行日は公布の日とされています。
| 改正後の規定 | 適用対象 | 附則 |
|---|---|---|
| 第三号様式(下の規定を除く) | 2026年3月31日以後に終了する事業年度の有報 | 第2条第6項 |
| 第三号様式記載上の注意(1)iなど | 対象事業年度(2028年3月31日以後に終了する事業年度。第一次適用会社は2027年3月31日以後)の有報 | 第2条第8項 |
| 第19条の9第1項 | 対象事業年度の有報 | 第2条第1項 |
| 第四号の三様式など(半期報告書) | 2026年4月1日以後に開始する事業年度の半期報告書 | 第2条第9項 |
いずれも「ただし」書きで、施行日以後に提出する書類から早めに適用することもできます。適用前の事業年度は「なお従前の例による」とされ、改正前の様式で作成します。
第19条の9第1項は、指定市場の上場会社のうち平均時価総額1兆円以上の会社に、サステナビリティ開示基準による記載を求めます。第一次適用会社は、附則で平均時価総額3兆円以上の会社と定義されています。
附則第2条第2項では、適用初年度等は「これらの規定にかかわらず」その記載をしないことができ、その場合は期限までに訂正報告書を出します。
e-Govと金融庁のサイトで改正を確かめる
e-Gov法令検索では、改正ごとの版を施行日つきで確認できます。附則は末尾に改正府令ごとに並びます。
金融庁の報道発表では、概要や新旧対照表、パブリックコメントの結果が公表されるのが一般的です。「金融庁の考え方」を使ったら根拠メモに残します。
改正は「何年何月期から」に置き換えて管理する
3月決算なら、上の第三号様式は2026年3月期から、(1)iは2028年3月期(第一次適用会社は2027年3月期)からです。
半期報告書の制度と作成の流れは、半期報告書の記事で解説しています。
ティー施行日だけを見て「今期から」と思い込まないよう注意しましょう。
根拠を残す開示チェックリストの作り方|監査対応まで
開示チェックリストは、記載項目ごとに根拠と判断を1行で残す表です。ひな形を使う場合も、判断メモを足すと引継ぎが楽になります。
作成者と確認者を分けて記入すると、監査人への説明資料にもなります。
チェックリストに入れる列
列は次の6つが基本です。A社の例で示します。
| 列 | 書く内容 | A社の記入例 |
|---|---|---|
| 項目 | 様式の項目名と記載上の注意の番号 | 第一部第4の5⑵ 従業員の状況(39-3) |
| 根拠条文 | 府令・様式・記載上の注意 | 第15条第1号イ、第三号様式(39-3)→第二号様式(58-3)e |
| ガイドライン | 関連する番号(なければ確認した日) | 該当なし(検索した日を記入) |
| 前期比較 | 前期の記載と変更点 | 前期も提出会社のみ外書きで記載 |
| 判断メモ | 結論と使った数字 | 連結8.5%で省略、提出会社14.1%で記載 |
| 確認者 | 作成者・確認者と日付 | 作成:経理課、確認:開示担当の責任者 |
判断メモには、結論だけでなく使った数字も必ず書きます。
監査人への説明と毎期の見直し
監査人に「なぜ記載がないのか」と聞かれても、根拠と判断メモで説明できます。省略した項目は計算資料も保存しましょう。
決算日後から提出日までの事実も、記載上の注意(47)aで記載を求められることがあります。後発事象の判断と注記は後発事象の記事で解説しています。
毎期、改正府令の附則で適用される規定を確かめて行を追加します。決算短信との数字の整合は決算短信の作り方の記事も参考にしてください。
ティーチェックリストは、翌期の自分への引継ぎ書だと考えると続けやすいですよ。
まとめ
- 開示府令は有報・半期報告書の様式と記載事項を定め、財務諸表の中身は財務諸表等規則・連結財規に委ねている
- 有報は第15条第1号イで第三号様式。項目名の番号から記載上の注意を開く
- 「準じて記載」は準用先と読み替えまで確認し、ただし書きや省略の条件を見落とさない
- ガイドラインは番号で引き、24-10などの準用も確認する。好事例集や他社例は参考に留める
- 改正は附則で適用時期と経過措置を確かめ、「何年何月期から」に置き換える
- 結論と根拠はチェックリストに残し、毎期見直す
まずは前期の有報から項目を一つ選び、条文から記載上の注意までたどって根拠メモを作ってみてください。
ティー条文を引く習慣がつくと、開示の質問にも自信を持って答えられますよ。