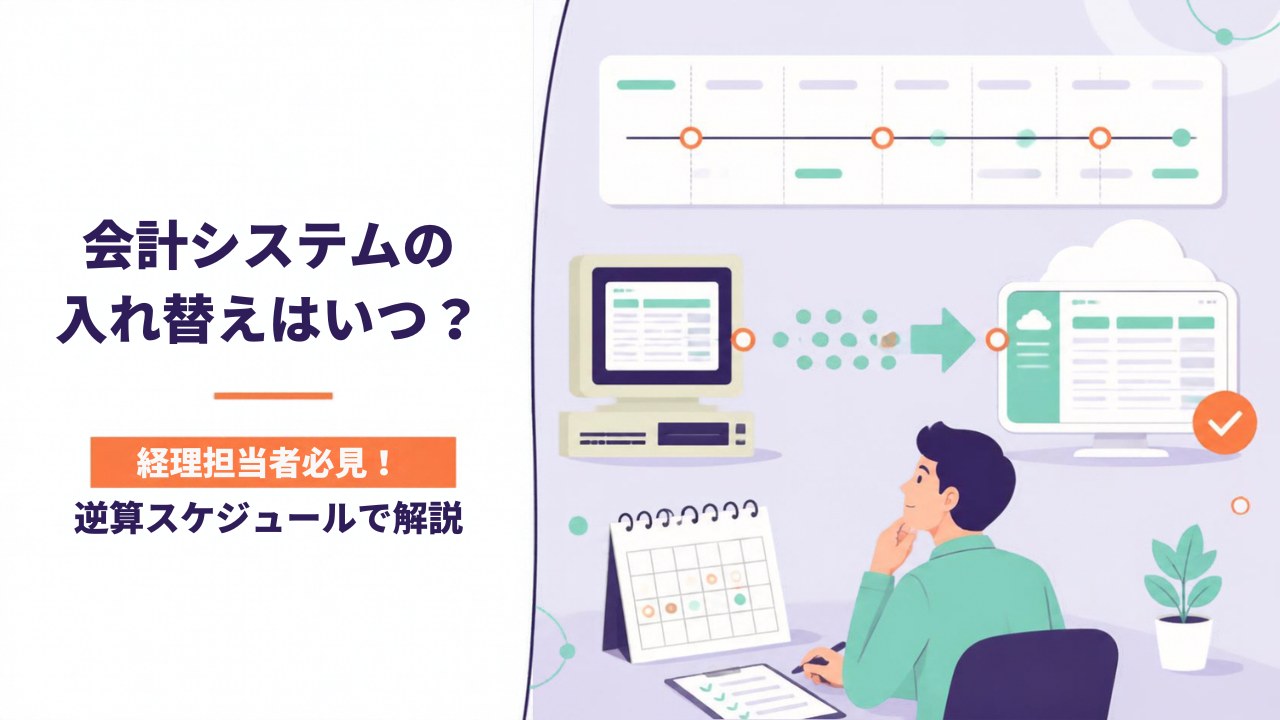
会計システムの入れ替えタイミングを調べると、多くの記事が「期首がベスト」と答えています。たしかに基本は期首ですが、経理の現場では「期首まで待てない」「期首は決算と重なって人が足りない」という事情もよくあります。
この記事では、経理とITの両方に関わってきた私の目線で、入れ替えを検討すべきサイン、期首切替と期中切替の判断、移行範囲の決め方、3月決算の会社が4月期首に切り替えるための逆算スケジュールまでを整理します。社内稟議で通すための理由の作り方も紹介します。内容は2026年10月時点の法令と国税庁の資料にもとづいています。
 ティー
入れ替えで一番もったいないのは、時期を決めないまま比較検討だけが続くことです。まず「いつ切り替えるか」から決めると、やることが一気に見えてきますよ。
- 会計システムの入れ替えを検討すべき5つのサイン
- 期首切替と期中切替の判断表と、避けたい時期
- 移行範囲(残高のみ・期首からの全仕訳・過去数期分)の比較
- 3月決算会社の逆算スケジュールと社内稟議の通し方
会計システムの入れ替えを検討すべき5つのサイン
保守終了・サポート切れ
いちばん分かりやすいサインは、メーカーの保守終了やOSのサポート切れです。保守が切れると法改正への対応プログラムが届かず、税率や様式の変更に手作業で合わせることになります。保守終了日から逆算して1年前には検討を始めておきたいところです。
法改正や会計基準への対応
インボイス制度では、免税事業者等からの仕入れの経過措置が2026年10月1日から80%控除から70%控除に変わりました。電子帳簿保存法では、電子取引データの保存や検索要件への対応が求められます。さらに上場会社や監査を受ける会社では、新リース会計基準が2027年4月1日以後に開始する事業年度から強制適用されます。現行のシステムでこうした改正に対応できるかは、入れ替えを判断する大きな材料です。
事業拡大・属人化・クラウド化
| サイン | 現場で起きていること | 緊急度 |
|---|---|---|
| 保守終了・サポート切れ | 法改正プログラムが届かない | 高 |
| 法改正・会計基準への対応 | 税区分や保存要件を手作業で補っている | 高 |
| 事業拡大・拠点の増加 | 部門別・拠点別の集計をExcelで作り直している | 中 |
| 属人化・Excel依存 | 特定の担当者しか締め処理ができない | 中 |
| クラウド化・テレワーク | 会社のパソコンでしか仕訳を入力できない | 中〜低 |
拠点や部門が増えると、旧システムの部門数の上限や集計機能が足りなくなりがちです。また、締め処理の手順が特定の担当者の頭の中にしかない状態は、退職や異動のときに業務が止まる原因になります。入れ替えは、こうした手順を標準化する機会でもあります。
クラウド化は、テレワークや顧問税理士とのデータ共有を進めたい会社にとってのサインです。ただし、クラウド型は機能の更新が自動で入るため、自社独自の帳票やカスタマイズに頼っている会社は、運用を製品に合わせる覚悟も必要になります。
緊急度が「高」のサインがあるなら、切替時期を先に決めて動くべきです。「中」以下だけなら、次の期首を目標にじっくり比較できます。
ティーExcelで補っている作業が月に何時間あるかを数えておくと、あとで稟議の理由にそのまま使えます。
入れ替えに最適な時期は?期首切替と期中切替の判断表
期首切替が基本といわれる理由
期首切替は、前期の決算が締まった確定した期首残高から新システムを始められるのが最大の利点です。1つの事業年度の仕訳が1つのシステムに収まるので、決算や税務調査で元帳を出すときも迷いません。
期首切替が最適とは限らないケース
一方で、期首を待つと半年以上かかる場合や、期首が決算・申告の繁忙期と重なって人を割けない場合もあります。月次決算できちんと残高が締まっている会社なら、期中切替も十分に現実的です。
| 切替方法 | 向いている会社 | 注意点 |
|---|---|---|
| 期首切替 | 準備期間を確保できる会社、初めて移行する会社 | 決算・申告と準備が重なる |
| 期中切替(四半期初め) | 四半期決算をしている会社、保守終了が迫っている会社 | 期首から切替月までの仕訳の扱いを決める |
| 期中切替(月初) | 月次決算が翌月10日前後で締まる会社 | 月次残高の確定が前提。年度の元帳が2つに分かれる |
期中切替にするなら、四半期の初めが区切りとして扱いやすいです。四半期で残高を確定させる習慣がある会社なら、月初より検証もしやすくなります。
避けたい時期
この時期の本番切替は避ける
- 決算月とその後の決算・申告期間(3月決算なら4〜5月は準備作業も重い)
- 年末調整や賞与計算と重なる時期(給与システムとの連携がある場合)
- 税率や経過措置の切替日の直前(設定変更が二重になる)
- 繁忙期で入力件数が多い月
ティー期首切替でも、本番稼働後の最初の月次決算は4月分を5月に締める作業になり、決算と重なります。私は「期首切替+最初の月次は検証を手厚く」で計画するようにしています。
移行範囲の決め方|残高のみ・期首からの全仕訳・過去数期分
3つのパターンを比較する
移行範囲は、手間と使い勝手のトレードオフです。全部を移すほど比較分析はしやすくなりますが、データの変換と検証に時間がかかります。
| 移行範囲 | 手間 | 向いているケース | 気をつけること |
|---|---|---|---|
| 残高のみ | 小 | 期首切替で、前期比較は旧システムの帳票で足りる | 前期比較の資料を別に用意する |
| 期首からの全仕訳 | 中 | 期中切替で、年度の元帳を1つにまとめたい | 旧システムと残高が一致するか月ごとに確認 |
| 過去数期分の仕訳 | 大 | 推移分析や予算実績比較を新システムで行いたい | 科目体系の変換ルールが過去にも必要 |
迷ったら、期首切替なら残高のみ、期中切替なら期首からの全仕訳が基本です。過去数期分は、分析の目的がはっきりしているときに絞って検討しましょう。
過去データの保存と電子帳簿保存法
新システムに移さない過去データも、捨ててよいわけではありません。法人の帳簿書類は、確定申告書の提出期限の翌日から7年間(青色申告で欠損金が生じた事業年度は10年間)の保存が必要です。
電子帳簿保存法の国税庁一問一答では、システムを変更した場合でも、変更前のデータを変更前のシステムで検索できるようにしておけば差し支えないとされています。旧システムを閲覧用に残すか、検索できる形で出力して保管するかを決めておきます。
電子取引データを移すときのポイント
電子取引データを新しい保存システムへ移す場合も、改ざん防止措置が必要です。タイムスタンプを引き継げないときは、データ移行時の訂正削除の防止に関する事務処理規程を定めて守ることで要件を満たせます。旧システムで要件をどう満たしていたかを説明できるよう、取扱説明書なども残しておきましょう。
ティー旧システムの保守を止める前に、過去データをどこで見られるようにするかを決めておくことが大切です。
3月決算会社の逆算スケジュール|4月期首切替までの12か月
逆算タイムライン
3月決算の会社が翌年4月の期首に切り替える場合の目安です。規模が小さい会社は6か月前から、拠点や連携システムが多い会社は12か月前から始めるイメージです。
| 時期 | やること | 経理の主な作業 |
|---|---|---|
| 12〜10か月前(4〜6月) | 現状の課題整理・要件定義 | Excel作業と手作業の棚卸し |
| 9〜7か月前(7〜9月) | 製品比較・見積り・稟議 | 費用と効果の試算 |
| 6〜4か月前(10〜12月) | 契約・マスタ設計 | 勘定科目・補助科目・部門の対応表づくり |
| 3〜2か月前(1〜2月) | 連携設定・テスト入力 | 前期の1か月分を新システムで再現 |
| 1か月前(3月) | 操作研修・本番準備 | 期首残高の移行手順を確認 |
| 切替後1〜2か月(4〜5月) | 期首残高の確定・並行稼働 | 決算確定後に期首残高を確定させる |
ポイントは、期首残高は前期の決算が確定してから入る点です。4月の本番開始時点では仮の残高で始め、決算確定後に差し替える段取りにしておくと慌てません。
並行稼働はどのくらい必要か
並行稼働は、旧システムと新システムの両方に同じ取引を入力し、残高や試算表が一致するかを確かめる期間です。月次決算1〜2回分が目安で、連携システムが多い会社ほど長めに取ります。ただし二重入力は経理の負担が大きいので、全件ではなく主要な口座や連携データに絞って比べる方法も現実的です。
逆算の進め方
保守終了日や法改正の時期を確認し、期首か期中かを決めます。ここが決まらないと逆算できません。
残高のみか、期首からの全仕訳か、過去数期分かを決め、作業量を見積ります。
科目体系の対応表と、販売・給与・銀行との連携方法を決めます。
前期のデータで試算表が一致するかを確認し、本番後は1〜2か月の並行稼働で差異を潰します。
ティー今日が10月なら、来年4月の期首切替は「6か月前」の段階です。製品比較を年内に終わらせられるかが分かれ目になります。
移行で決めること|マスタ設計・システム連携・権限
勘定科目・補助科目・部門のマスタ設計
入れ替えは、科目体系を見直す絶好の機会です。使われていない科目や、補助科目で管理すべき内容を科目として増やしてしまったものを整理します。旧科目と新科目の対応表を作っておくと、データ移行にも過去比較にも使えます。
他システム連携と権限・承認フロー
| 決めること | 主な確認内容 | 決める時期の目安 |
|---|---|---|
| 科目・補助科目・部門 | 旧→新の対応表、部門の階層 | 6〜4か月前 |
| 販売管理との連携 | 売上・売掛金の仕訳を明細で取り込むか集計で取り込むか | 6〜4か月前 |
| 給与システムとの連携 | 給与仕訳の部門別の取込み方法 | 4〜3か月前 |
| 銀行・カード連携(API) | 取込口座と自動仕訳ルール | 3〜2か月前 |
| 権限・承認フロー | 入力者・承認者・閲覧者の範囲 | 3〜1か月前 |
連携は、すべてを本番初日に自動化しようとしないことも大切です。最初はCSV取込みで始め、運用が落ち着いてからAPI連携に広げる方法もあります。
マスタ設計で外せないこと
- 部門や補助科目は、経営会議で見たい単位から逆算して決める
- インボイスの税区分(経過措置70%など)が旧システムと同じ意味で設定されているか確認する
- 承認フローは、現在の決裁規程と金額の区分をそろえる
ティーマスタ設計は経理だけで決めず、経営企画や営業の「見たい数字」を一度聞いておくと、入れ替え後の手戻りが減ります。
失敗しないコツと社内稟議を通す理由の作り方
よくある失敗
入れ替えでよくある失敗
- 期首残高が旧システムと一致せず、最初の月次決算が締まらない
- 連携データの取込みルールを決めておらず、二重計上が起きる
- 旧システムの保守を先に解約し、過去データが見られなくなる
- 操作研修を担当者1人にしか行わず、属人化がそのまま残る
稟議で通すための理由の作り方
稟議では「新しいシステムが便利だから」では通りません。リスク・工数・法対応の3つを数字で示すと、決裁者が判断しやすくなります。
| 理由の軸 | 示す数字の例 |
|---|---|
| リスク | 保守終了日、法改正に対応できない項目の数 |
| 工数 | Excel作業や二重入力にかかる月間の時間 |
| 法対応 | 電子帳簿保存法やインボイス対応で手作業になっている業務 |
| 費用 | 初期費用・月額費用と、削減できる時間の比較 |
費用は、クラウド型なら月額利用料、オンプレミス型なら導入費と保守料が中心で、移行支援やカスタマイズの有無で大きく変わります。中小企業であれば、2026年度にIT導入補助金から名称が変わった「デジタル化・AI導入補助金」の対象になるかも確認しておきましょう。
入れ替えを成功させるコツ
- 切替日と移行範囲を最初に決めてから製品を比較する
- 前期の1か月分を新システムで再現し、試算表が一致するかを確かめる
- 旧システムは閲覧用として保存期間を見据えて残す
ティー稟議の理由は、決裁者が気にする「止まったら困ること」から書くと通りやすいですよ。
まとめ
- 保守終了や法改正への対応は緊急度が高いサイン。切替日を先に決めて動く
- 期首切替が基本だが、月次や四半期で残高が締まる会社なら期中切替も選べる
- 移行範囲は、期首切替なら残高のみ、期中切替なら期首からの全仕訳が基本
- 過去データは保存期間(7年・欠損金がある年度は10年)を見据え、検索できる状態で残す
- 3月決算で4月期首に切り替えるなら、6〜12か月前から逆算して準備する
会計システムの入れ替えは、製品選びよりも「いつ、どこまで移すか」を先に決めることが成功の近道です。まずは自社の保守終了日と決算スケジュールをカレンダーに書き出すところから始めてみてください。
ティー切替日が決まれば、社内の協力も得やすくなります。逆算スケジュールを関係者と共有するところから始めましょう。