直接原価計算とは、製造原価のうち変動費だけを製品の原価とし、固定費はその期の費用として全額を差し引く計算方法です。製品1個あたりの固定費を配る全部原価計算とは、在庫の金額と利益の出方が変わります。
今回は、全部原価計算と直接原価計算の違いと、固定費調整の計算・仕訳を簿記1級向けに解説します。簿記2級との出題範囲の違いと、月次決算での使い方まで、試験と実務の両方で使える形にまとめました。
 ティー
「たくさん作ったら利益が増えた」という現象は、全部原価計算の仕組みを知るとすっきり説明できます。
- 全部原価計算と直接原価計算で、製品原価と損益計算書の形がどう違うか
- 生産量と販売量がずれると、利益に差が出る理由
- 固定費調整の計算式と、期首在庫がある場合の仕訳
- 簿記2級と簿記1級の出題範囲の違い
- 月次の管理会計と決算・税務のつなぎ方
- よくあるミスと試験の解き方
直接原価計算とは?全部原価計算との違いと損益計算書の形
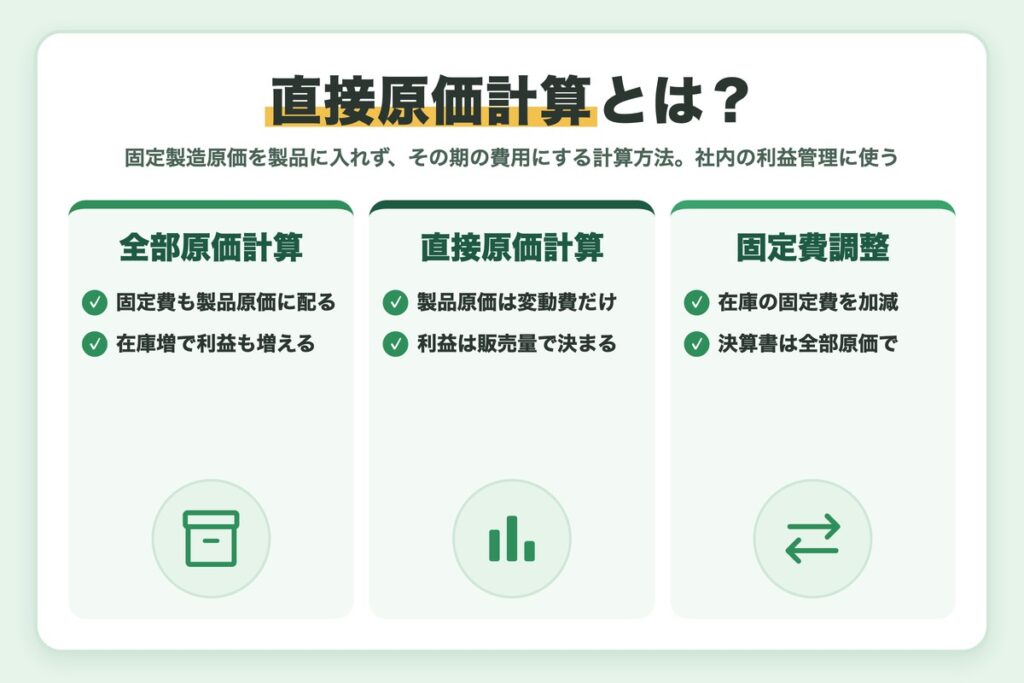
2つの方法の違いは、固定製造原価(工場の減価償却費など)を製品の原価に入れるかどうかです。全部原価計算は入れ、直接原価計算は入れずに期間の費用とします。以下、それぞれを「全部原価」「直接原価」と略して書きます。
この違いは損益計算書の形にも表れます。全部原価計算は売上総利益を出しますが、直接原価は売上高から変動費を引いた貢献利益を出し、そこから固定費をまとめて差し引きます。
| 全部原価計算 | 直接原価計算 | |
|---|---|---|
| 製品原価に入れるもの | 変動費+固定製造原価 | 変動製造原価だけ |
| 固定製造原価の扱い | 製品に配り、売れるまで在庫に残る | 発生した期に全額を費用にする |
| 損益計算書の段階利益 | 売上総利益→営業利益 | 貢献利益→営業利益 |
| 主な使い道 | 決算書・税務申告 | 社内の利益計画・業績管理 |
原価計算基準の三〇では、総合原価計算で必要がある場合に、固定費を製品に集計しない方法を認めています。ただし会計年度末には、その期の固定費を期末の仕掛品・製品と売上品に配賦することとされています。
つまり社内では直接原価を使っても、決算書は全部原価の金額にそろえる必要があります。この橋渡しが、後で説明する固定費調整です。試験範囲は日本商工会議所の出題区分表で確認できます。
ティー「固定製造原価を在庫に入れるかどうか」。違いはこの1点だけ、と覚えておけば迷いません。
設例で比べる|在庫が増えると全部原価計算の利益が増える理由
A社は製品Xを1種類だけ作っています。販売価格は1個5,000円、変動製造原価は1個2,000円、変動販売費は1個300円です。
固定費は、固定製造原価が年12,000,000円、固定販売費及び一般管理費が年4,000,000円です。
第1期は8,000個を作り、6,000個を売りました。期首の在庫はなく、期末に2,000個が残っています。2つの方法で損益計算書を作ると次のとおりです(単位:円)。
| 全部原価計算 | 金額 | 直接原価計算 | 金額 |
|---|---|---|---|
| 売上高 | 30,000,000 | 売上高 | 30,000,000 |
| 売上原価(1個3,500円) | 21,000,000 | 変動売上原価 | 12,000,000 |
| 売上総利益 | 9,000,000 | 変動販売費 | 1,800,000 |
| 販売費及び一般管理費 | 5,800,000 | 貢献利益 | 16,200,000 |
| - | - | 固定費 | 16,000,000 |
| 営業利益 | 3,200,000 | 営業利益 | 200,000 |
全部原価計算の1個あたりの原価は、変動費2,000円に固定費1,500円(12,000,000円÷8,000個)を足した3,500円です。売れ残った2,000個に、固定費3,000,000円が在庫として残っています。
直接原価は固定製造原価12,000,000円をその期にすべて費用にするので、営業利益は200,000円です。2つの営業利益の差3,000,000円は、期末在庫に含まれる固定費と同じ金額になります。
作りすぎると利益が大きく見える
もし第1期に販売量と同じ6,000個だけを作っていれば、全部原価計算の営業利益も200,000円です。売上は同じでも、多く作るほど固定費が在庫に移り、利益が増えて見えます。
直接原価の利益は販売量だけで決まるため、この影響を受けません。固定費と変動費の基本は固定費と変動費の記事で解説しています。
固定費調整とは?直接原価の利益を全部原価に直す計算と仕訳
固定費調整は、直接原価の営業利益に、在庫に含まれる固定製造原価の増減を加減して、全部原価の営業利益に直す手続きです。式にすると次のようになります。
全部原価の営業利益=直接原価の営業利益+期末在庫の固定製造原価-期首在庫の固定製造原価
期末在庫の固定費は翌期に繰り越されるので足し、期首在庫の固定費は当期の売上原価になるので引きます。仕掛品がある場合は、仕掛品に含まれる固定費も同じように加減します。
期首在庫がある第2期の固定費調整
第2期は7,000個を作り、8,000個を売りました。固定製造原価は12,600,000円に増え、1個あたり1,800円です。先入先出法で計算すると、期末在庫1,000個はすべて当期に作った製品になります。
| 項目 | 計算 | 金額(円) |
|---|---|---|
| 直接原価の営業利益 | 貢献利益21,600,000-固定費16,600,000 | 5,000,000 |
| +期末在庫の固定製造原価 | 1,000個×1,800円 | 1,800,000 |
| -期首在庫の固定製造原価 | 2,000個×1,500円 | 3,000,000 |
| 全部原価計算の営業利益 | 5,000,000+1,800,000-3,000,000 | 3,800,000 |
全部原価計算で売上原価を積み上げても、期首7,000,000円+当期製造26,600,000円-期末3,800,000円=29,800,000円で、営業利益は同じ3,800,000円になります。在庫が減った期は、全部原価計算の利益のほうが小さくなる点に注意しましょう。
帳簿で調整する場合の仕訳の一例です。期首在庫の固定費を当期の費用に戻し、期末在庫の固定費を製品に加えます。勘定科目名は問題の指示に従ってください。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 固定費調整 | 3,000,000 | 製品 | 3,000,000 |
| 製品 | 1,800,000 | 固定費調整 | 1,800,000 |
固定費調整の勘定は借方残高が1,200,000円となり、直接原価の営業利益5,000,000円から差し引くと、全部原価の3,800,000円と一致します。
ころがし計算法と一括調整法
在庫に含まれる固定費の計算方法には、次の2つがあります。問題文で方法が指定されていれば、それに従って計算します。
| 方法 | 考え方 | ポイント |
|---|---|---|
| ころがし計算法 | 先入先出法や平均法など、原価配分の方法に沿って在庫の固定費を計算する | 全部原価計算と同じ流れで、期ごとに順に計算する |
| 一括調整法 | 期末に、固定費をまとめて期末在庫と売上品に配分する | 計算は簡単だが、ころがし計算法と結果が一致しないことがある |
期首在庫の単価は前期の単価
第2期の期首在庫に含まれる固定費は、前期の1,500円で計算します。当期の1,800円を使うと、期首の固定費を600,000円多く見積もってしまいます。
固定製造原価が毎期変わる問題では、在庫がどの期に作られたかを先に書き出しておくと安全です。
簿記2級と簿記1級の直接原価計算の違い
日本商工会議所の出題区分表では、直接原価計算の「意義と目的」「方法と記帳」「固定費調整」が簿記2級の範囲です。簿記1級では、ここに管理会計の論点が加わります。
| 論点 | 簿記2級 | 簿記1級 |
|---|---|---|
| 直接原価の損益計算書・記帳 | 出題範囲 | 出題範囲 |
| 固定費調整 | 出題範囲 | 出題範囲 |
| 直接標準原価計算 | - | 出題範囲 |
| 価格決定・リニアー・プログラミング | - | 出題範囲 |
| 事業部の業績測定 | - | 出題範囲 |
| 全部原価計算の損益分岐分析 | - | 出題範囲 |
損益分岐点や感度分析など、貢献利益を使った計算はCVP分析の記事で詳しく解説しています。ここでは、簿記1級でよく出る事業部の業績測定を見ておきます。
事業部の業績測定|貢献利益とセグメント・マージン
事業部ごとの損益は、貢献利益から事業部で発生する個別固定費を引いたセグメント・マージンで評価します。本社費などの共通固定費は、最後に全社でまとめて差し引きます(単位:円)。
| 項目 | A事業部 | B事業部 |
|---|---|---|
| 売上高 | 48,000,000 | 36,000,000 |
| 変動費 | 28,800,000 | 25,200,000 |
| 貢献利益 | 19,200,000 | 10,800,000 |
| 個別固定費 | 11,500,000 | 12,400,000 |
| セグメント・マージン | 7,700,000 | △1,600,000 |
共通固定費4,500,000円を引くと、全社の営業利益は1,600,000円です。B事業部のセグメント・マージンは赤字ですが、貢献利益は10,800,000円のプラスです。
セグメント・マージンが赤字でもすぐ撤退しない
撤退しても個別固定費が残るなら、全社の利益は貢献利益の10,800,000円分だけ減ります。
撤退の判断では、事業をやめたときに本当になくなる固定費を見積もることが欠かせません。
ティー試験では「撤退すべきか」と問われることがあります。なくなる費用と残る費用を分けて考えましょう。
経理実務での直接原価計算|月次の管理会計と決算のつなぎ方
実務では、月次の業績管理は直接原価、決算書と税務申告は全部原価計算、という使い分けがよく見られます。経理は2つの利益の差を説明できるように準備しておく必要があります。
月次の業績資料は貢献利益で見る
製品別・事業部別の貢献利益を並べると、どの製品が固定費の回収に役立っているかがすぐに分かります。生産量で利益が動かないので、営業部門の成果も評価しやすくなります。
費用を変動費と固定費に分ける基準は、勘定科目ごとに決めておきます。固変分解の方法はCVP分析の記事を参考にしてください。
決算と税務は全部原価計算にそろえる
決算では、月次の直接原価の利益に固定費調整を加え、財務会計の利益と一致するかを確かめます。製造原価の内訳は製造原価報告書の記事で確認できます。
勘定科目ごとに変動費か固定費かを決め、会計システムの部門や補助科目で集計できるようにします。
製品別・事業部別に売上・変動費・貢献利益・個別固定費をまとめます。
期首・期末の仕掛品と製品について、1個あたりの固定製造原価×数量を計算します。
直接原価の利益+期末在庫の固定費-期首在庫の固定費が、全部原価の利益と一致するか確かめます。
在庫の増減で利益がいくら動いたかを、業績会議の資料に一言添えます。
ティー在庫が積み上がった月に利益が良く見えたら、まず固定費調整の金額を確かめると安心です。
固定費調整のよくあるミスと試験の解き方
直接原価の問題は、計算そのものより、費用の区分や在庫の単価の取り違えで失点しがちです。よくあるミスと対策をまとめました。
| よくあるミス | 起きること | 対策 |
|---|---|---|
| 変動販売費を製品原価に入れる | 変動売上原価が過大になる | 変動販売費は販売量で計算し、在庫には入れない |
| 固定販売費を固定費調整に含める | 調整額が過大になる | 調整するのは固定製造原価だけ |
| 期首在庫を当期の単価で計算する | 期首の固定費がずれる | 在庫が作られた期の単価を使う |
| 仕掛品の固定費を忘れる | 全部原価の利益と一致しない | 仕掛品は加工進捗度を考えて固定費を計算する |
| 調整の符号を逆にする | 在庫が増えた期に利益が減る | 在庫が増えた期は全部原価の利益が大きいと確認する |
試験で解く手順
まず変動費と固定費、製造原価と販売費・一般管理費を表に分けて書き出します。次に直接原価の損益計算書を作り、最後に在庫の固定費を加減して全部原価の利益と照らし合わせます。
2つの利益の差が、在庫に含まれる固定費の増減と一致すれば計算は合っています。この検算を習慣にすると、本番での見直しが短く済みます。
ティー差額の検算は1行で終わるので、毎回のルーティンにしてみてください。
まとめ
- 直接原価計算は変動製造原価だけを製品原価とし、固定費は期間の費用にする
- 全部原価計算は固定製造原価を製品に配るため、在庫が増えると利益が大きくなる
- 固定費調整は、直接原価の利益に期末在庫の固定費を足し、期首在庫の固定費を引く
- 固定費調整までは簿記2級、事業部の業績測定や直接標準原価計算は簿記1級の範囲
- 実務では月次を直接原価で管理し、決算と税務は全部原価計算にそろえる
まずは本記事の第2期の設例を、在庫の単価に注意しながら自分で固定費調整してみてください。
ティー2つの利益の差を説明できれば、試験でも会議でも自信をもって答えられますよ。
簿記1級の仕訳をアプリで練習する
この記事で解説した「直接原価計算(固定費調整)」の論点は、私が作ったアプリ「簿記1級 仕訳トレーニング」でも問題を解いて練習できます。各論点の最初の問題は無料で解けるので、スキマ時間の復習に使ってみてください。