税制改正のニュースは「何が変わるか」の解説が中心ですが、経理の現場で知りたいのは「いつから、誰の、どの作業が変わるのか」です。2026年は、インボイスの経過措置の切替え、防衛特別法人税の開始、少額減価償却資産の上限引上げ、基礎控除の引上げと、経理・給与の実務に関わる改正が続きます。
この記事では、経理とITの両方に関わってきた私の目線で、令和7年度・令和8年度の税制改正のうち2026年に経理実務へ影響するものを、業務カレンダーと会計ソフト・給与ソフトの設定変更に落とし込んで整理します。最後に社内対応チェックリストも用意しました。内容は2026年10月時点の法令と国税庁の資料にもとづいています。
 ティー
改正の中身を全部覚える必要はありません。自社の締め・申告・年末調整のどこで作業が変わるかを押さえれば十分ですよ。
- 2026年に経理実務へ影響する税制改正の一覧と「いつから」
- インボイス経過措置の70%切替えと税区分マスタの設定
- 防衛特別法人税・少額減価償却資産の改正と決算での対応
- 年末調整・源泉徴収税額表の変更と社内対応チェックリスト
2026年の税制改正で経理の作業が変わるところ|いつから×誰の作業
改正項目を「いつから」と「担当」で整理する
まずは全体像です。法律の分類ではなく、作業が変わる時期と担当者で並べると、社内で誰に何を頼めばよいかが見えてきます。
| 改正項目 | いつから | 主な担当 | 経理・給与の作業 |
|---|---|---|---|
| 少額減価償却資産の特例(40万円未満) | 2026年4月1日以後の取得 | 固定資産担当 | 台帳の判定基準と稟議の金額区分を変更 |
| 通勤手当・食事補助の非課税限度額 | 2026年4月1日以後の支給 | 給与担当 | 給与ソフトの非課税限度額を更新 |
| 防衛特別法人税 | 2026年4月1日以後に開始する事業年度 | 決算・申告担当 | 納税引当と申告書・納付の準備 |
| インボイス経過措置(80%→70%) | 2026年10月1日以後の課税仕入れ | 経費精算・買掛担当 | 税区分の切替えと帳簿の記載確認 |
| 2割特例の終了 | 2026年9月30日を含む課税期間まで | 消費税申告担当 | 翌期の計算方法(原則・簡易)を決める |
| 基礎控除・給与所得控除の引上げ | 2026年12月の年末調整 | 給与担当 | 年調ソフトの更新と扶養の再確認 |
| 源泉徴収税額表の改正 | 2027年1月1日以後の支払 | 給与担当 | 令和9年分の税額表を給与ソフトに反映 |
ポイントは、4月・10月・12月・翌1月と切替え日がばらばらにやってくることです。自社の決算期によっては、期の途中で処理が変わる項目もあります。
ティー改正のたびに慌てるのは、切替え日をカレンダーに入れていないからです。この表をそのまま年間スケジュールに転記しておくと安心です。
10月から:インボイス経過措置の70%切替えと税区分マスタの設定
免税事業者等からの仕入れは80%から70%控除へ
令和8年度税制改正で、免税事業者など登録のない事業者からの仕入れに使える経過措置が見直されました。当初は2026年10月から50%に下がる予定でしたが、下げ幅が緩やかになり、期間も2年延びています。
| 課税仕入れの時期 | 控除できる割合 |
|---|---|
| 2023年10月1日〜2026年9月30日 | 80% |
| 2026年10月1日〜2028年9月30日 | 70% |
| 2028年10月1日〜2030年9月30日 | 50% |
| 2030年10月1日〜2031年9月30日 | 30% |
どちらの割合を使うかは、支払日や請求書の日付ではなく課税仕入れを行った日で判定します。商品は引渡しを受けた日、サービスは原則として全部が完了した日です。9月に始まり10月に完了した業務委託は70%になります。
会計ソフトで変える設定
| 設定箇所 | 変更内容 |
|---|---|
| 税区分マスタ | 「経過措置70%」の税区分を有効にし、10月1日以後の仕訳で使う |
| 自動仕訳ルール・銀行連携 | 登録のない取引先の仕訳ルールが80%の税区分のままになっていないか確認 |
| 経費精算システム | 登録番号なしの領収書に付く税区分を切替え |
| 取引先マスタ | 登録番号の有無と、取引先ごとの年間仕入額を集計できる項目を用意 |
経過措置を使うには、帳簿に経過措置の対象である旨を書くことも要件です。記号で示す場合は、凡例を決めて社内で統一しておきます。
1取引先あたりの上限が1億円に下がる
一つの免税事業者等からの仕入れで経過措置を使える額は、年間10億円から1億円に引き下げられました。2026年10月1日以後に開始する課税期間から適用されます。外注先が大口の個人事業者というケースでは、取引先別の年間仕入額を集計できるようにしておきましょう。
2割特例の終了と個人事業者向けの3割特例
売上税額の2割を納める「2割特例」は、2026年9月30日を含む課税期間で終わります。そのあとは個人事業者に限り、2027年分と2028年分に売上税額の3割を納める「3割特例」が設けられましたが、法人は対象外です。2割特例を使ってきた法人は、翌期から原則課税か簡易課税かを決め、必要な届出を顧問税理士と確認しておきます。
ティー10月1日をまたぐ請求書は、日付だけで機械的に税区分を振らないことが大事です。納品日や完了日を確認できる運用にしておきましょう。
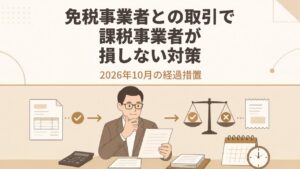
月次・決算:防衛特別法人税と納税引当の見直し
防衛特別法人税のしくみ
防衛特別法人税は、2026年4月1日以後に開始する事業年度から課される新しい税です。3月決算の会社なら2026年4月からの事業年度が最初の対象で、2027年5月の申告で初めて出てきます。
| 項目 | 内容 |
|---|---|
| 税額 | (基準法人税額-年500万円)×4% |
| 基準法人税額 | 所得税額控除などを適用しないで計算した法人税額 |
| 申告 | 法人税と同じ期限。税額が0円でも申告が必要 |
| 中間申告 | 2027年4月1日以後に開始する事業年度から |
| 納付 | 法人税とは別の税目(防衛特別法人税)で納付 |
年500万円の基礎控除があるため、中小法人では課税所得がおおむね2,400万円程度までは税額が出ません。たとえば課税所得3,000万円の中小法人なら、法人税額は約630万円となり、防衛特別法人税は(630万円-500万円)×4%で約5万円です。
月次決算と決算で見直すこと
経理が見直すポイント
- 月次の納税引当の計算シートに防衛特別法人税の行を追加する
- 4月開始の事業年度なら、上期の引当に入っているかをいま確認する
- 税効果会計を適用している会社は、法定実効税率への織り込みを監査法人と確認する
- 申告ソフトのバージョンと、納付書・ダイレクト納付の税目を確認する
賃上げ促進税制も対象が変わった
賃上げ促進税制は、大企業向けの措置が2026年3月31日で廃止されました。中小企業向けは要件が維持されていますが、教育訓練費の上乗せはなくなっています。2026年4月1日以後に開始する事業年度から適用されるため、給与の増加率を集計する資料の様式も見直しておきましょう。
ティー防衛特別法人税は税額が0円でも申告が要ります。小さな会社ほど「うちは関係ない」と思って漏らしやすいので注意してください。
固定資産:少額減価償却資産の40万円基準と台帳の閾値
30万円未満から40万円未満に引上げ
中小企業者等の少額減価償却資産の特例は、2026年4月1日以後に取得した資産から取得価額40万円未満が対象になり、期限が2029年3月31日まで延びました。年間合計300万円の上限は変わりません。一方で、対象となる会社は常時使用する従業員400人以下に絞られています(改正前は500人以下)。
| 取得価額 | 主な処理 | 台帳での扱い |
|---|---|---|
| 10万円未満 | 消耗品費などで全額費用 | 原則として台帳外 |
| 20万円未満 | 一括償却資産(3年で均等償却)も選べる | 一括償却資産として管理 |
| 40万円未満(中小企業者等) | 特例で全額損金(年300万円まで) | 台帳に登録して特例の明細を作る |
| 40万円以上 | 通常の減価償却 | 台帳で償却 |
判定は取得した日で行います。2026年3月までに取得した35万円のパソコンは旧基準の30万円未満に当たらず、通常の償却になります。
台帳と稟議の閾値を変える
固定資産台帳や購買システムに「30万円」の判定基準を設定している場合は、取得日で切り替わるように更新します。稟議規程や経費精算の金額区分に30万円を使っている会社も多いので、あわせて見直します。特例で損金にした資産も償却資産税の申告対象になる点は変わらないため、台帳から外さないようにしてください。
従業員400人超の会社は対象外に
2026年4月1日以後の取得からは、常時使用する従業員が400人を超える会社はこの特例を使えません。401〜500人の会社は、これまでの処理を続けないよう取得日で切り分けてください。
ティー年300万円の枠は、40万円に広がった分だけ早く埋まります。期末にまとめて購入する予定があるなら、枠の残りを月次で見ておくと判断しやすいですよ。
給与・年末調整:基礎控除の引上げと源泉徴収税額表の更新
令和8年分は12月の年末調整で精算する
令和8年度改正で、基礎控除と給与所得控除の最低保障額が引き上げられました。改正は2026年12月1日に施行され令和8年分から適用されますが、11月までの毎月の源泉徴収は変わりません。12月の年末調整で、改正後の控除額で1年分の税額を計算し直して精算します。
| 項目 | 改正前 | 令和8・9年分 |
|---|---|---|
| 基礎控除(合計所得489万円以下) | 58万円+加算 | 104万円 |
| 給与所得控除の最低保障額 | 65万円 | 74万円 |
| 扶養親族の所得要件(給与収入のみの場合) | 58万円以下(123万円以下) | 62万円以下(136万円以下) |
| 特定親族(19〜22歳)の所得要件 | 58万円超123万円以下 | 62万円超123万円以下 |
扶養の範囲が広がるため、これまで対象外だった家族が扶養控除の対象になる従業員も出てきます。その場合は扶養控除等(異動)申告書の提出が必要です。
4月からの非課税限度額と翌年1月の税額表
| 時期 | 変わること | 給与ソフトの作業 |
|---|---|---|
| 2026年4月〜 | マイカー通勤の片道65km以上の区分を引上げ、駐車場代(月5,000円まで)を加算 | 通勤手当の非課税限度額を更新 |
| 2026年4月〜 | 食事の現物支給の非課税限度額が月3,500円から7,500円に | 食事補助の課税判定を変更 |
| 2026年12月 | 改正後の基礎控除で年末調整 | 年調ソフトを最新版にする |
| 2027年1月〜 | 令和9年分の源泉徴収税額表を使用 | 税額表マスタを更新 |
2027年1月からは防衛特別所得税(1%)が始まり、復興特別所得税は2.1%から1.1%に下がります。合計は2.1%のままなので、報酬の源泉徴収で使う10.21%などの計算方法は変わりません。
年末調整でよくあるミス
- 年調ソフトを更新しないまま、改正前の基礎控除で計算してしまう
- 扶養の範囲が広がった家族の申告書を回収していない
- 1月の給与で令和8年分の税額表を使い続けてしまう
ティー年末調整の書類は、扶養の範囲が変わったことを一言添えて配ると回収がスムーズです。
社内対応チェックリストと進め方
対応の進め方
この記事の一覧表をもとに、自社に関係する項目に印をつけます。決算期と従業員数で対象かどうかが変わる項目もあります。
4月・10月・12月・翌1月の切替え日と、自社の決算・申告の時期を1枚のカレンダーにまとめます。
会計ソフト・給与ソフト・固定資産台帳の設定と、稟議規程や経費精算ルールの金額をそろえて変えます。
切替え後の最初の月次や給与で、税区分や税額が正しく出ているかを抜き取りで確認します。
社内対応チェックリスト
| チェック項目 | 担当 | 期限の目安 |
|---|---|---|
| 経過措置70%の税区分を設定し、10月以後の仕訳を確認した | 経理 | 10月の月次締め |
| 取引先別に免税事業者からの年間仕入額を集計できる | 経理・購買 | 1億円上限の適用開始前 |
| 2割特例をやめた後の消費税の計算方法を決めた | 経理・顧問税理士 | 該当する課税期間の開始前 |
| 納税引当に防衛特別法人税を入れた | 決算担当 | 次の月次決算 |
| 固定資産台帳と稟議規程の閾値を40万円に直した | 経理・総務 | すぐに |
| 年調ソフトを更新し、扶養の範囲の変更を従業員に案内した | 給与担当 | 11月 |
| 令和9年分の源泉徴収税額表を給与ソフトに反映した | 給与担当 | 1月の給与計算前 |
対応をスムーズにするコツ
- 改正ごとの「切替え日」と「設定変更した日」を記録に残す
- 会計ソフト・給与ソフトのベンダーの改正対応のお知らせを担当者で共有する
- 判断が分かれる項目は、顧問税理士への確認事項としてまとめて聞く
ティーチェックリストは、担当と期限が入って初めて動きます。社内の定例会で一度読み合わせるだけでも、漏れはかなり減りますよ。
まとめ
- 2026年の税制改正は、4月・10月・12月・翌1月と切替え日が分かれるので、業務カレンダーで管理する
- 10月1日以後の免税事業者等からの仕入れは70%控除。課税仕入れの日で判定し、税区分マスタを切り替える
- 防衛特別法人税は2026年4月1日以後に開始する事業年度から。税額0円でも申告が必要で、納税引当にも反映する
- 少額減価償却資産の特例は2026年4月1日以後の取得から40万円未満。台帳と稟議の閾値を直す
- 基礎控除の引上げは12月の年末調整で精算し、2027年1月からは令和9年分の源泉徴収税額表を使う
税制改正への対応は、制度の理解よりも「どの設定をいつ変えるか」の管理が勝負です。まずは自社に関係する項目を一覧表で確かめ、チェックリストに担当と期限を書き込むところから始めてみてください。
ティー改正の対応を1回きちんと記録しておくと、来年以降の改正も同じ型で回せるようになりますよ。