インボイス制度は2023年10月1日に始まり、すでに経理の現場では当たり前の制度になりました。一方で、「そもそもなぜインボイスが必要なのか」「免税事業者と取引すると何が損なのか」をきちんと説明できる方は意外と多くありません。
さらに、令和8年度税制改正では、免税事業者からの仕入れに関する経過措置や2割特例の後継となる3割特例など、制度開始時とは違うルールが決まっています。知らないまま処理を続けると、控除できる税額を取りこぼしたり、逆に控除しすぎたりするおそれがあります。
この記事では、2026年9月時点の情報をもとに、インボイス制度のしくみから、損をしやすいケースの計算例、最新の経過措置、実務担当者のチェックポイントまで解説します。
 ティー
制度が始まって3年たっても、「経過措置の割合が変わる」「特例が終わる」といった変更は続いています。今のルールを一度おさらいしておきましょう。
- インボイス制度のしくみと売り手・買い手の義務
- インボイス制度で損をするのは誰か(計算例つき)
- 令和8年度改正で変わった経過措置と特例
- 実務担当者が損しないためのチェックポイント
インボイス制度とはどんな制度?
インボイス(適格請求書)とは
インボイスとは、売り手が買い手に対して、正確な適用税率や消費税額等を伝える請求書などの書類のことで、正式には「適格請求書」といいます。書類の名前が「請求書」でなくても、納品書や領収書、レシートでも、決められた記載事項がそろっていればインボイスになります。
ティーレシートや納品書でもインボイスになるので、「請求書が届かないから控除できない」と早合点しないようにしましょう。
売り手と買い手それぞれの義務
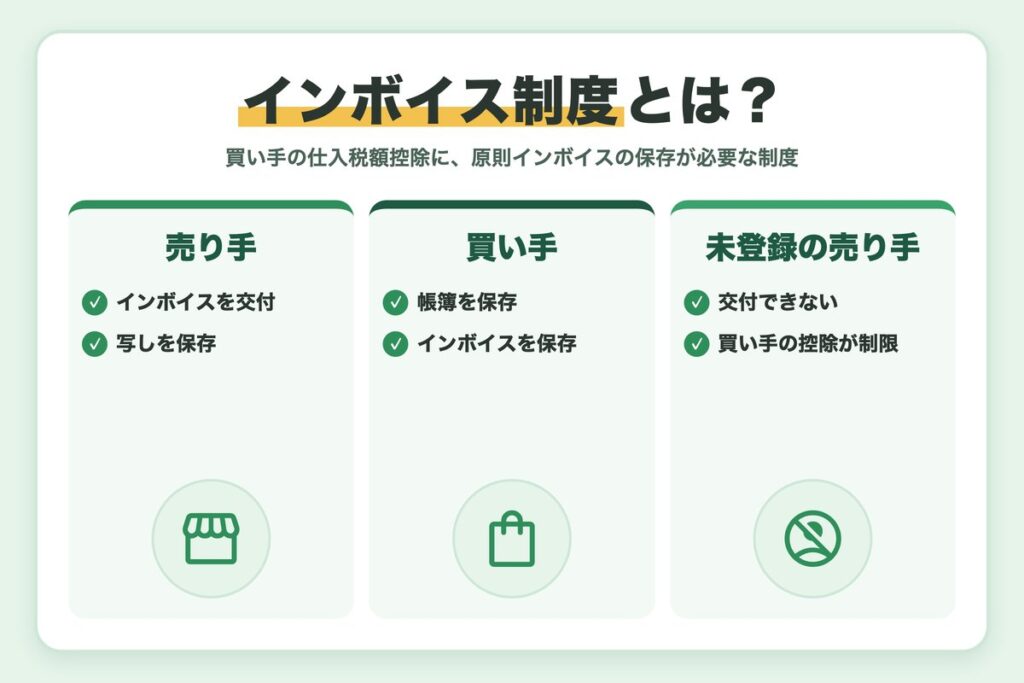
インボイス制度(適格請求書等保存方式)では、買い手が仕入税額控除を受けるには、原則としてインボイスの保存が必要です。インボイスを交付できるのは、税務署に登録した適格請求書発行事業者だけです。
| 立場 | 主な義務・ポイント |
|---|---|
| 売り手(登録事業者) | 取引先(課税事業者)から求められたらインボイスを交付し、その写しを保存する |
| 買い手 | 仕入税額控除のために、帳簿とインボイスを保存する |
| 売り手(未登録) | インボイスを交付できないため、買い手の控除が制限される |
売り手は「交付」と「写しの保存」がセット
制度開始から3年たった今の状況
制度開始前は「いつまでに登録すればよいか」が話題でしたが、今は登録は随時受け付けられています。現在の論点は、経過措置の割合がいつ、どう変わるかと、取引先の登録状況をどう管理するかに移っています。
インボイス制度の経過措置を含む最新情報は、国税庁「インボイス制度特設サイト」で確認できます。
インボイス制度で損をするのは誰?
インボイス制度で直接影響を受けるのは、免税事業者から仕入れる買い手と、登録していない売り手です。具体例で見てみましょう。
買い手:免税事業者からの仕入れは控除が制限される
たとえば、原材料を100万円(消費税10万円)で仕入れ、500万円(消費税50万円)で販売したとします。わかりやすくするため、消費税は10%で単純計算しています。
| 仕入先 | 控除できる仕入税額 | 納める消費税 |
|---|---|---|
| 登録事業者 | 10万円 | 40万円 |
| 未登録(2026年10月〜) | 7万円(70%) | 43万円 |
| 未登録(2031年10月〜) | 0円 | 50万円 |
仕入先が登録事業者であれば、売上の消費税50万円から仕入の消費税10万円を差し引いた40万円を納めます。一方、仕入先が未登録だと、2026年10月以降は経過措置で70%しか控除できず、納税額が3万円増えます。経過措置が終わると、10万円がまるごと負担増になります。
ティー表で見ると、控除できなかった分がそのまま納税額に上乗せされるのがわかります。仕入先が多い会社ほど、登録状況の確認が欠かせません。
売り手:未登録のままだと取引を見直されることも
買い手の負担が増えるため、未登録の売り手は値下げの相談や取引の見直しを求められる可能性があります。ただし、取引先に一方的な値下げを強いることは独占禁止法などの問題となり得るため、買い手側も慎重な対応が必要です。
消費者向けの商売なら影響は小さい
売上先が一般消費者や免税事業者中心の場合、相手は仕入税額控除を使わないため、登録しなくても影響は小さいといえます。取引先の構成を見て判断することが大切です。
令和8年度改正で変わった経過措置と特例
令和8年度税制改正で、インボイス制度の経過措置と特例が見直されました。詳しくは国税庁の令和8年度税制改正特集でも解説されています。
免税事業者からの仕入れは「7・5・3割控除」へ
これまでは2026年9月30日まで80%、その後は50%控除の予定でしたが、改正で段階が細かくなり、期間も延びました。
| 課税仕入れの時期 | 控除できる割合 |
|---|---|
| 2023年10月1日〜2026年9月30日 | 80% |
| 2026年10月1日〜2028年9月30日 | 70% |
| 2028年10月1日〜2030年9月30日 | 50% |
| 2030年10月1日〜2031年9月30日 | 30% |
| 2031年10月1日以降 | 控除不可 |
あわせて、一の者からの課税仕入れの合計額が1億円を超える場合、その超える部分には経過措置が使えないことになりました(改正前は10億円)。
割合は「仕入れた日」で決まる
関連記事:免税事業者との取引で課税事業者が損しない対策|2026年10月の経過措置
2割特例の終了と個人事業者の3割特例
免税事業者から登録した事業者が使える2割特例は、令和8年9月30日を含む課税期間で終わります。その後、個人事業者に限り、令和9年分・令和10年分は納付税額を売上税額の3割にできる「3割特例」が設けられました。法人は3割特例の対象外です。
ティー2割特例を使ってきた事業者は、特例が終わった後の申告方法(簡易課税を選ぶかどうかなど)を早めに検討しておくと安心です。
少額特例は令和11年9月30日まで
基準期間の課税売上高が1億円以下などの事業者は、税込1万円未満の課税仕入れについてインボイスがなくても帳簿の保存だけで仕入税額控除ができる「少額特例」を、令和11年9月30日まで使えます。
ティー少額特例は「1回の取引が税込1万円未満か」で判定します。1枚の請求書に載っている品目ごとの金額ではない点に注意しましょう。
実務担当者が損しないためのチェックポイント
制度を理解したら、日々の処理で取りこぼしがないように仕組みで対応するのがおすすめです。私が経理の実務で大事だと感じるのは、次の3つです。
取引先マスタに登録番号を持たせる
仕入先の登録状況は、適格請求書発行事業者公表サイトで確認できます。公表サイトにはWeb-API機能もあり、会計システムや取引先管理システムと連携すれば、登録番号の有効性をまとめてチェックすることもできます。
受け取った請求書の記載事項をチェックする
登録番号の記載漏れや、税率ごとの消費税額が書かれていない請求書は、インボイスの要件を満たしません。受領時にチェックする項目を決めておくと、月末にあわてずに済みます。
経過措置の割合が変わるタイミングに注意
2026年10月1日以後の課税仕入れから、免税事業者からの仕入れの控除割合は80%から70%に変わります。会計システムの税区分の設定が改正後の割合に対応しているか、ベンダーの案内を確認しておきましょう。
- 仕入先の登録番号を公表サイトで確認した
- 受領した請求書の記載事項チェックのルールを決めた
- 会計システムの経過措置の税区分を2026年10月以降の割合に合わせた
- 飲食料品の税率引下げ(2027年4月〜予定)の情報を追っている
よくある質問:取引先の登録が取り消されていたら?
適格請求書発行事業者の登録は、取引先が廃業したり、登録の取消しを届け出たりすると効力を失います。効力を失った後の取引では、請求書に登録番号が書かれていてもインボイスにはあたらず、免税事業者からの仕入れと同じく経過措置の割合でしか控除できません。
公表サイトでは、登録の取消しや失効の年月日も確認できます。登録番号は取引開始時に一度確認して終わりにせず、定期的にまとめてチェックする運用にしておくと安心です。
よくあるミス
- 登録番号の形式(Tと13桁の数字)だけを見て、公表サイトで確認していない
- 取引開始時に一度確認しただけで、その後の取消し・失効を見ていない
- 未登録の仕入先からの請求書を、登録事業者と同じ税区分で入力している
ティー登録番号のチェックは、月次や四半期ごとなどタイミングを決めて仕組みにしてしまうのが、取りこぼしを防ぐいちばんの方法です。
まとめ
今回は、インボイス制度のしくみと損をしやすいケース、2026年9月時点の最新の経過措置について解説しました。
- 買い手が仕入税額控除を受けるには、原則としてインボイスの保存が必要
- 免税事業者からの仕入れは、2026年10月から70%控除に下がる
- 経過措置は2031年9月30日まで段階的に続き、1億円の上限がある
- 2割特例は令和8年9月30日を含む課税期間で終わり、個人は3割特例へ
- 取引先マスタと請求書チェックの仕組みで取りこぼしを防ぐ
インボイス制度は「知らないと損」をする制度であることに変わりはありません。経過措置の割合や特例は今後も変わる可能性があるので、国税庁の情報をこまめに確認しながら、社内の仕組みをアップデートしていきましょう。
ティー経過措置の割合が変わる2026年10月は、税区分の設定ミスが起きやすいタイミングです。一度システムの設定を見直してみてくださいね。

コメント