電子帳簿保存法は、たび重なる改正で厳しかった要件が緩和され、2024年1月からは電子取引データの電子保存も必要になりました。いまでは、規模にかかわらず多くの会社が何らかの対応を進めています。
一方で、これから本格的に対応を始める会社からは「電子データは何年保存すればいいのか」「どんな方法で保存すれば要件を満たすのか」「e-Taxの義務化と電子帳簿保存法は関係があるのか」といった声をよく聞きます。
この記事では、電子帳簿保存法の保存期間と保存方法、そしてe-Taxが義務化されている法人の範囲について、2026年9月時点の制度をもとに解説します。
 ティー
保存期間と保存方法は、電子帳簿保存法の対応でいちばん土台になる部分です。ここがあいまいなままシステムを選ぶと、あとで「データが消えていた」「検索できない」といったトラブルになりがちです。
- 電子帳簿・電子データの保存期間(原則7年、欠損金がある年は10年)
- 電子帳簿・スキャナ保存・電子取引ごとの保存方法
- e-Taxの利用が義務づけられている法人
- 保存期間を守るための社内ルールのつくり方
電子帳簿の保存期間
電子帳簿保存法は、紙で保存することが原則だった帳簿書類を、電子データで保存することを認める法律です。紙の書類を電子化することで、保管コストの削減や業務の効率化につながります。
電子保存の対象になる帳簿書類には、次のようなものがあります。
- 仕訳帳・総勘定元帳
- 売掛帳・買掛帳などの補助簿
- 固定資産台帳
- 貸借対照表・損益計算書などの決算関係書類
- 請求書・領収書・契約書などの取引関係書類
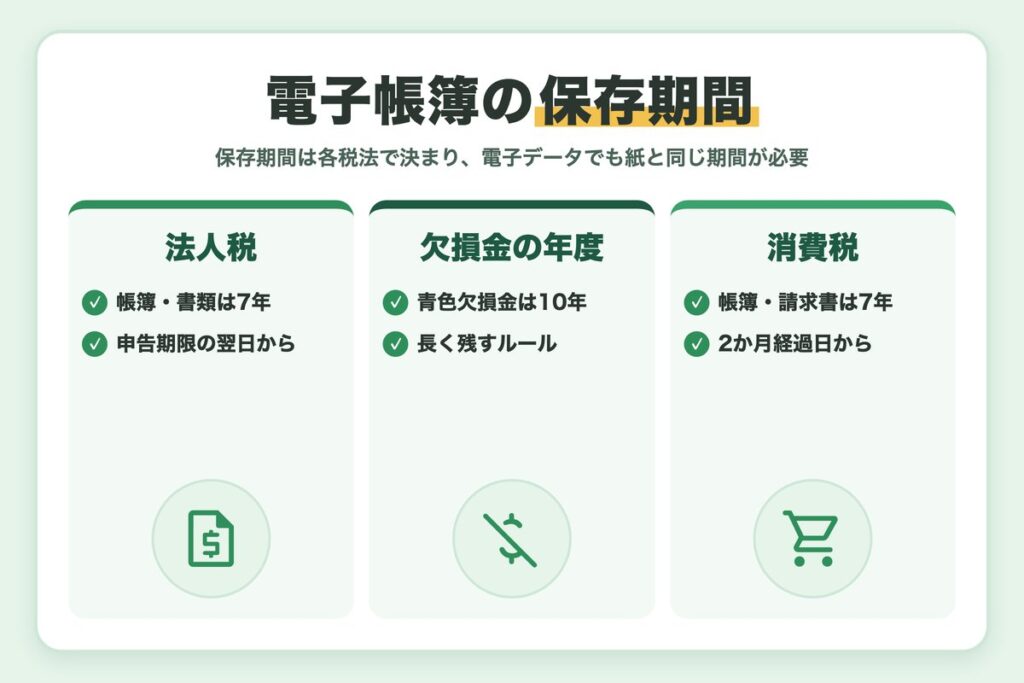
保存期間は法人税法・消費税法で決まる
電子帳簿保存法は保存の「方法」の特例を定めた法律で、保存期間そのものは法人税法などの各税法で定められています。電子データでも紙と同じ期間、保存が必要です。
| 区分 | 保存期間 | 起算点 |
|---|---|---|
| 法人税の帳簿・書類 | 7年間 | 確定申告書の提出期限の翌日 |
| 青色欠損金が生じた事業年度 | 10年間 | 確定申告書の提出期限の翌日 |
| 消費税の帳簿・請求書等 | 7年間 | 課税期間の末日の翌日から2か月を経過した日 |
出典:国税庁 タックスアンサーNo.5930 帳簿書類等の保存期間
保存期間の起算点に注意
7年・10年の保存期間は、書類を作成した日や受け取った日から数えるのではありません。法人税の帳簿・書類なら確定申告書の提出期限の翌日から数えるため、事業年度末を起点に考えると、実際より早く廃棄してしまうおそれがあります。
ティー欠損金の繰越控除を使う会社は10年間の保存が必要です。「うちは7年」と決め打ちせず、欠損金が出た年だけは長く残すルールにしておきましょう。
電子帳簿の保存方法
電子帳簿保存法の保存方法は、国税庁の整理では次の3つに分かれます。どの区分かによって、満たすべき要件が違います。
| 区分 | 対象 | 対応 |
|---|---|---|
| 電子帳簿等保存 | 会計ソフト等で最初から一貫して作成した帳簿・書類 | 希望者のみ |
| スキャナ保存 | 紙で受け取った領収書・請求書など | 希望者のみ |
| 電子取引データ保存 | メールやWebで受け取った請求書などのデータ | 法人・個人事業者は対応が必要 |
電磁的記録の保存環境の整備
電子帳簿を保存するには、システムの概要書や操作説明書、データを見るためのパソコンとディスプレイ、必要に応じて出力できるプリンタを備え付けておく必要があります。
ティーシステムの概要書や操作説明書は、ベンダーのサイトからダウンロードできることが多いです。導入したときに保存場所を決めておくと、税務調査のときに慌てずに済みますよ。
見読性の確保
税務調査のときに、データを画面に表示したり紙に出力したりして、整然とした形式で速やかに確認できることが求められます。あわせて、税務職員からデータのダウンロードの求めがあった場合に応じられるようにしておきます。
見読性の確保で求められること
- 画面やプリンタで、整然とした形式で表示・出力できる
- 税務調査のときに速やかに確認できる状態にしておく
- データのダウンロードの求めに応じられるようにしておく
検索機能の確保
優良な電子帳簿やスキャナ保存では、次の検索機能が求められます。
- 取引年月日、取引金額、取引先で検索できること
- 日付や金額の範囲を指定して検索できること
- 2つ以上の項目を組み合わせて検索できること
真実性の確保
改ざんや削除を防ぐため、訂正・削除の履歴が残るシステムを使う、タイムスタンプを付与する、事務処理規程を定めて運用するといった措置をとります。どの措置が必要かは保存区分ごとに異なります。
ティー中小企業であれば、まずは訂正削除防止の事務処理規程を定める方法が取り組みやすいです。国税庁がひな形を公開しているので、自社向けに直して使えます。
優良な電子帳簿にすると受けられる優遇
訂正・削除の履歴、帳簿間の相互関連性、検索機能の3つを備えた「優良な電子帳簿」で保存し、法定申告期限までに届出書を出しておくと、その帳簿に関連する過少申告があっても過少申告加算税が10%から5%に軽減されます。仕訳帳・総勘定元帳を会計ソフトで作っている会社であれば、JIIMA認証を受けたソフトを使うことで、機能面の要件を確認しやすくなります。
優良な電子帳簿にするメリット
- 届出をしておけば、関連する過少申告加算税が10%から5%に軽減される
- 訂正・削除の履歴が残るため、社内の不正やミスの防止にも役立つ
- 検索機能が整い、過去の帳簿を探す時間を減らせる
電子取引データの保存ルール
電子取引データの保存は、他の2つと違って法人・個人事業者が対応しなければならないものです。メールで受け取ったPDFの請求書や、Webからダウンロードした領収書などが対象です。
真実性と可視性の要件
- 真実性:タイムスタンプ付きのデータを受け取る、訂正削除の履歴が残るシステムで保存する、事務処理規程を運用する、などのいずれか
- 可視性:ディスプレイ等の備付けと、「日付・金額・取引先」で検索できること
ティーメールに添付されたPDFの請求書も電子取引に当たります。受信フォルダに置いたままにせず、決めた保存先に移すルールにしておきましょう。
検索要件が不要になる場合と猶予措置
2026年9月時点のポイント
- 基準期間(2年前)の売上高が5,000万円以下の場合などは、ダウンロードの求めに応じられれば検索要件は不要
- 要件どおりに保存できなかったことに相当の理由があり、ダウンロードの求めと出力書面の提示・提出の求めに応じられる場合は、データを単に保存しておくことも認められる(猶予措置)
関連記事:電子帳簿保存法の用語をわかりやすく解説|スキャナ保存・タイムスタンプ
e-Tax義務化の対象法人
e-Tax(国税電子申告・納税システム)は、法人税や消費税の申告・納税をオンラインで行うシステムです。電子帳簿保存法とは別の制度ですが、次の法人は法人税・消費税の申告書をe-Taxで提出することが義務づけられています。
- 事業年度開始の時に資本金の額等が1億円を超える法人
- 相互会社、投資法人、特定目的会社
- 通算法人(資本金の額等が1億円を超える法人に限る)
- 消費税については、上記に加えて国と地方公共団体
電子帳簿保存法とe-Taxは別の制度
電子帳簿保存法に対応していなくても、e-Taxの義務がある法人はオンラインで申告しなければなりません。逆に、電子帳簿保存法に対応していても、義務のない法人は書面での申告も可能です。
ティーとはいえ、電子帳簿とe-Taxはつなげて使うほど効果が大きくなります。国税庁も、取引から申告・納付までをデータでつなぐ「デジタルシームレス」を後押ししています。
保存期間を守るための社内ルールづくり
保存期間は法律で決まっていますが、実際にデータを守るのは社内の運用です。上場企業の経理実務でも、トラブルが起きやすいのは「保存し始めたとき」より「数年たって担当者やシステムが変わったとき」です。
帳簿・書類の種類ごとに、保存期間、起算点、保存場所、責任部署を一覧にします。欠損金が出た年度は10年に延ばします。
会計システムや経費精算システムを入れ替えるときは、旧データの移行先と、保存期間中の閲覧方法を必ず確認します。
保存期間が満了したデータだけを削除するよう、年1回の点検日を決めておきます。
IT系の営業出身の視点で補足すると、クラウドサービスの契約書や利用規約には「解約後のデータ保持期間」が書かれていることが多く、解約から一定期間を過ぎるとデータが削除される場合があります。サービスを選ぶときは、機能や料金だけでなく、解約時に過去データをどの形式で取り出せるかも確認しておきましょう。
実務で実際に起こりやすい失敗は、次のようなものです。
- クラウドサービスの契約を解約して、過去データが見られなくなった
- 退職した担当者のPCにだけデータが残っていた
- 欠損金が出た年度の書類を7年で廃棄してしまった
まとめ
今回は、電子帳簿保存法の保存期間と保存方法、e-Tax義務化の対象法人について解説しました。
- 保存期間は法人税法に基づき原則7年、欠損金が生じた年度は10年
- 保存方法は電子帳簿等保存・スキャナ保存・電子取引の3区分で要件が違う
- 電子取引データの保存は法人・個人事業者が対応すべきもの
- e-Taxの義務は資本金1億円超の法人などが対象で、電子帳簿保存法とは別の制度
- システム入れ替え時のデータ移行と閲覧方法を必ず確認する
電子帳簿保存法に対応すると、ペーパーレス化だけでなく、過去データをすぐに探せるようになるなど日々の業務も効率化できます。まずは自社の保存期間の管理表を作るところから始めてみてください。
ティーこれから対応を検討している実務担当者の方は、保存期間と保存方法の2つを軸に、無理のない順番で準備を進めていきましょう。