電子帳簿保存法では、法人税法や消費税法などで保存が義務づけられている「国税関係帳簿」を、一定の要件のもとで電子データのまま保存することが認められています。
ただ、企業の経理担当者や会計システムの管理者からは「どの帳簿が対象になるのか」「帳簿には何を記載すればいいのか」「業務システムと会計システムが分かれている場合はどう保存するのか」といった疑問をよく聞きます。
この記事では、国税関係帳簿の種類、記載すべき事項、電子保存の要件、会計システムとの連携について、2026年9月時点の制度をもとに実務目線で解説します。
 ティー
国税関係帳簿には、法人税・所得税・消費税だけでなく、印紙税や酒税などに関する帳簿も含まれます。まずは「自社で作っている帳簿のどれが対象か」を押さえるところから始めましょう。
- 国税関係帳簿の種類と対象になる帳簿
- 電子帳簿として保存するための要件(最低限・優良)
- 仕訳帳・総勘定元帳の記載事項と注意点
- 業務システムと会計システムを連携させる場合の保存方法
国税関係帳簿の種類
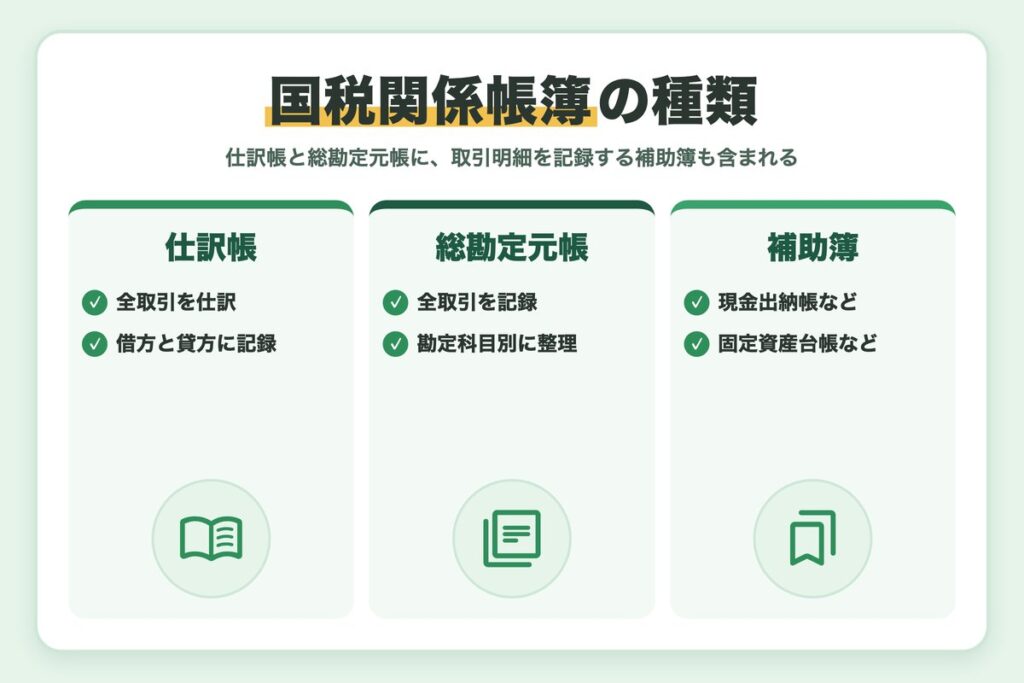
国税関係帳簿は、税目ごとに次のように分類されます。
| 税目 | 帳簿の種類 |
|---|---|
| 法人税・所得税・消費税 | 仕訳帳、総勘定元帳、その他必要な帳簿 |
| 源泉所得税 | 非課税貯蓄の限度額管理に関する帳簿 |
| 印紙税 | 課税文書の受払いに関する帳簿 |
| 酒税 | 酒類に関する事実を記載した帳簿 |
| その他の税 | 揮発油税、たばこ税などの帳簿 |
仕訳帳と総勘定元帳
法人税法施行規則では、仕訳帳は「全ての取引を借方及び貸方に仕訳する帳簿」、総勘定元帳は「全ての取引を勘定科目の種類別に分類して整理計算する帳簿」とされています。どちらもすべての取引を記録する帳簿である点がポイントです。
ティー会計ソフトを使っていれば、仕訳を入力するだけで仕訳帳と総勘定元帳の両方が作られます。どちらも国税関係帳簿になる、という点を押さえておきましょう。
その他必要な帳簿(補助簿)
仕訳帳・総勘定元帳のほかに、取引の明細を記録する補助簿も国税関係帳簿に含まれます。代表的なものは次のとおりです。
- 現金出納帳
- 売掛金元帳・買掛金元帳
- 売上帳・仕入帳・経費帳
- 固定資産台帳(減価償却資産台帳)
- 賃金台帳
- 工事原価台帳
ティー会社によって作っている補助簿は違います。「うちの会社の帳簿一覧」を一度書き出してみると、電子保存の対象がはっきりします。
電子帳簿保存法の要件や一問一答は、国税庁「電子帳簿保存法関係」のページで確認できます。
電子帳簿として保存するための要件
帳簿を電子データのまま保存できるのは、最初から一貫してパソコン等で作成している帳簿です。手書きの帳簿をあとから入力したものや、途中まで紙で作成した帳簿は対象になりません。
最低限の要件(その他の電子帳簿)
会計ソフト等で作成した帳簿を電子保存するには、少なくとも次の要件を満たす必要があります。
- システムの概要書や操作説明書などを備え付けておくこと
- ディスプレイやプリンタなど、データを見られる装置を備え付けておくこと
- 税務調査の際、税務職員からのデータのダウンロードの求めに応じられること
ダウンロードの求めに備えておく
税務調査でデータのダウンロードを求められたときに、CSVなど通常出力できる形式ですぐに出せるかを確認しておきましょう。
出力の手順と担当者を決めておくと、担当者が不在でも慌てずに対応できます。
優良な電子帳簿の要件とメリット
さらに、訂正・削除・追加の履歴が確認できるシステムを使い、帳簿間の相互関連性と検索機能(日付・金額・相手方)を確保した帳簿は「優良な電子帳簿」となります。あらかじめ届出書を出しておけば、その帳簿に関連する過少申告があっても過少申告加算税が10%から5%に軽減されます。
2026年9月時点の主な優遇措置
- 優良な電子帳簿:過少申告加算税の5%軽減(届出が必要)
- 電子取引データを帳簿に自動連携する「デジタルシームレス保存」:令和9年1月1日以後に法定申告期限が到来する国税について、重加算税の10%加重の適用除外
- 個人事業者:令和9年分以後、優良な電子帳簿などの要件と電子申告で青色申告特別控除75万円
関連記事:JIIMA認証とは?電子帳簿保存法対応ソフトの種類と選び方を解説
帳簿に記載すべき事項と注意点
電子で保存する場合も、帳簿に記載すべき事項は紙の帳簿と変わりません。電子化しても「記載事項が足りない帳簿」は、帳簿として認められないので注意が必要です。
仕訳帳の記載事項
青色申告法人の仕訳帳には、主に次の事項を記載します。
- 取引年月日
- 取引内容(摘要)
- 勘定科目
- 金額
紙の仕訳帳は取引の発生順に記録するのが原則です。会計システムでは、入力した順番に関係なく取引年月日順に並べ替えて表示・出力できるのが一般的なので、入力の順番よりも取引年月日を正しく入れることが大切です。
ティー取引年月日を請求書の日付にするのか、納品日にするのか、社内で基準がぶれていると後で並べたときに混乱します。入力ルールをそろえておきましょう。
総勘定元帳の記載事項
総勘定元帳には、勘定科目ごとに記載年月日・相手勘定科目・金額などを記載します。国税庁の一問一答では、仕訳帳から個々の取引を転記している場合の「記載年月日」は、転記した取引の取引年月日になるとされています。
摘要欄の書き方で差がつく
摘要欄に取引先名や請求書番号が入っていないと、税務調査で証憑を探すのに時間がかかります。電子帳簿では摘要で検索することも多いため、社内で摘要の書き方をルール化しておくと後が楽になります。
摘要欄のルール例
- 取引先名は正式名称で統一し、略称や表記ゆれをなくす
- 請求書番号や契約番号など、証憑を特定できる番号を入れる
- 何の費用・売上なのかが分かる一言を添える
会計システムとの連携
電子帳簿保存法に対応するうえで、会計システムと周辺の業務システムの連携は避けて通れません。多くの企業では販売管理システムや売上管理システムを使っていて、そのデータを会計システムに取り込んで総勘定元帳を作っています。
集計データだけでは「すべての取引」にならない
業務システムの集計データだけを会計システムに連携している場合、会計システムのデータだけを保存しても、個々の取引が記録された帳簿にはなりません。国税庁の一問一答でも、この場合は原則として会計システムのデータとあわせて、個別取引データがある業務システムのデータも保存する必要があるとされています。
なお、業務システムのデータの代わりに、個別取引が記載された売上帳などの補助簿を紙に出力して保存する方法も認められていますが、その場合は優良な電子帳簿の軽減措置は受けられません。
ティー「会計システムのデータを保存しているから大丈夫」と思い込みやすいポイントです。自社の連携が明細連携か集計連携か、一度確認してみてください。
連携が不完全な場合は根拠書類を必ず残す
システム間の連携が一部手作業になっている場合は、仕訳の根拠となる書類(請求書、納品書、集計表など)を保存しておく必要があります。根拠書類を破棄してしまうと、税務調査のときに取引内容を説明できず、指摘を受ける可能性があります。
ティー手作業が入る箇所ほど、根拠書類の保存が漏れがちです。「誰が・どのファイルを・どこに保存するか」まで決めておくと安心です。
上場企業経理の実務目線:連携の「つなぎ目」を棚卸しする
実務では、システムそのものよりシステムとシステムのつなぎ目で問題が起きやすいものです。CSVを手で加工して取り込んでいる、月末に集計表から手入力している、といった箇所は、データの保存漏れや金額の不一致が起きやすいポイントです。
販売管理、購買、経費精算、給与など、会計に数字を渡しているシステムをすべて書き出します。
明細連携か集計連携か、自動か手作業かを一覧に書き込みます。
集計連携の業務システムは、個別取引データの保存場所と保存期間を決めておきます。
電子帳簿の実務でよくあるミスと対策
最後に、電子帳簿の運用で起きやすいミスをまとめます。どれも「システムを入れたから大丈夫」と思い込んだときに起きがちです。
- 会計システムの入れ替え時に、旧システムのデータを見られなくしてしまう
- 業務システムの個別取引データを保存期間の途中で削除してしまう
- 優良な電子帳簿のつもりで届出書を出し忘れている
- 税務職員のダウンロードの求めに応じられる出力手順を誰も知らない
特に多いのが、会計システムのリプレースのタイミングです。新システムに移行するのは直近数年分の残高や仕訳だけで、それ以前のデータは旧システムに残したまま、という会社は珍しくありません。旧システムの保守契約やライセンスを解約すると、保存期間中なのにデータを表示・出力できない状態になってしまいます。
対策のポイント
システムの入れ替えやバージョンアップのときは、過去データの閲覧・出力方法を必ず確認しておきましょう。あわせて、データの出力手順を簡単なマニュアルにしておくと、担当者が変わっても税務調査に落ち着いて対応できます。
まとめ
本記事では、電子帳簿保存法における国税関係帳簿の種類、記載事項、保存の要件、会計システムとの連携について解説しました。
- 国税関係帳簿には仕訳帳・総勘定元帳と補助簿が含まれる
- 電子保存は最初から一貫してパソコン等で作成した帳簿が対象
- 記載事項は紙と同じ。取引年月日と記載年月日を混同しない
- 集計連携なら業務システムの個別取引データもあわせて保存する
- 優良な電子帳簿なら過少申告加算税の軽減などの優遇がある
電子帳簿の対応は、法律の条文よりも自社のシステム構成を正しく把握することが近道です。まずは帳簿とシステムの一覧を作るところから始めてみてください。
ティー帳簿の電子化は、税務対応だけでなく月次決算のスピードアップにもつながります。できるところから一歩ずつ進めていきましょう。