赤字の決算になっても、その赤字は無駄になるとは限りません。税務上の赤字である欠損金は、翌期以降の黒字と相殺したり、前期に納めた法人税を取り戻したりできます。
今回は、欠損金の繰越控除と繰戻し還付の要件と計算、どちらを選ぶかの判断を解説します。別表七(一)での残高管理や還付金の会計処理まで、申告を担当する経理の実務に沿ってまとめました。
 ティー
赤字の期こそ、申告の手続きを一つ間違えると翌期以降の税金が増えてしまいます。期限と要件をしっかり押さえましょう。
- 欠損金の繰越控除と繰戻し還付の違い
- 中小法人と大法人で控除できる金額がどう変わるか
- 繰戻し還付の還付額の計算と、住民税・事業税の扱い
- 別表七(一)の管理や還付金の仕訳など、経理の実務
欠損金の繰越控除と繰戻し還付とは?赤字を節税に生かす2つの方法
欠損金とは、法人税の計算で損金が益金を上回った金額、つまり税務上の赤字です。決算書の当期純損失とは一致しないことが多く、別表四で税務調整をした後の所得金額がマイナスになったときに生じます。
欠損金の使い方は、翌期以降の所得から差し引く「繰越控除」(法人税法第57条)と、前期の法人税を取り戻す「繰戻し還付」(同第80条)の2つです。条文はe-Govの法人税法で確認できます。
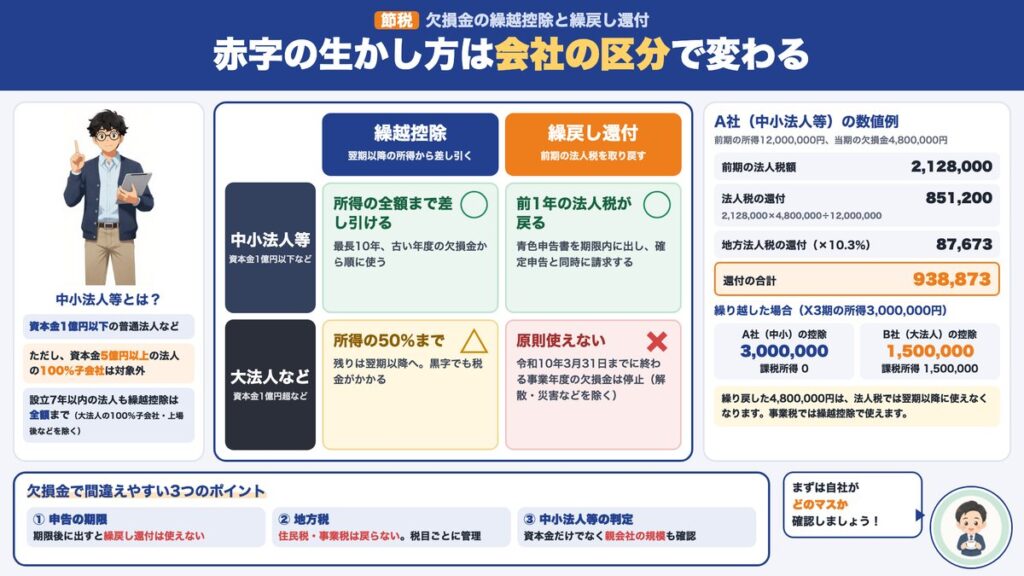
2つの制度の違い
繰越控除は将来の税金を減らす制度で、繰戻し還付はすでに納めた税金を取り戻す制度です。使える会社や期間が違うため、まずは全体像を表で押さえましょう。
| 項目 | 繰越控除 | 繰戻し還付 |
|---|---|---|
| 使う方向 | 翌期以降の所得から差し引く | 前期の法人税を取り戻す |
| 期間 | 最長10年 | 前1年(直前の事業年度) |
| 使える会社 | 青色申告の法人(控除額は中小法人等と大法人で異なる) | 中小法人等(資本金1億円以下など) |
| 効果が出る時期 | 黒字になった期 | 欠損の期の申告後(審査を経て入金) |
| 主な手続き | 別表七(一)で毎期管理 | 確定申告と同時に還付請求書を提出 |
 ティー
繰越控除は「未来の税金を減らす」、繰戻し還付は「過去の税金を取り戻す」と覚えると整理しやすいです。
欠損金の繰越控除の要件と控除できる金額
繰越控除は、ほとんどの会社が毎年の申告で関わる制度です。期間・控除の上限・要件の3つを順に確認します。
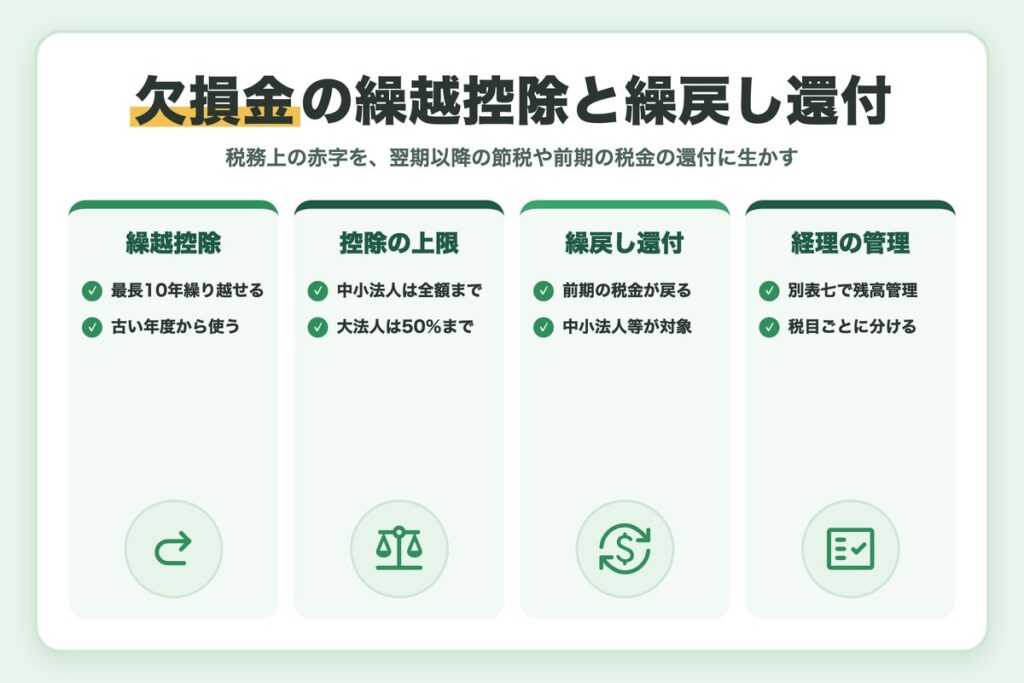
10年間繰り越して、古い年度の欠損金から使う
欠損金は、生じた事業年度の翌期から10年間繰り越せます。平成30年4月1日以後に開始した事業年度に生じた欠損金が対象で、それより前の事業年度の欠損金は9年です。
複数の年度に欠損金があるときは、古い年度のものから順に差し引きます。期限切れで使えなくなる欠損金を出さないよう、発生年度ごとの残高と期限を管理しておくことが大切です。
中小法人等は所得の全額、大法人は50%まで
控除できる金額には上限があります。中小法人等は所得の全額まで差し引けますが、それ以外の法人は所得の50%までです(法人税法第57条第1項・第11項)。
| 区分 | 主な対象 | 控除の上限 |
|---|---|---|
| 中小法人等 | 資本金1億円以下の普通法人(資本金5億円以上の法人の100%子会社などを除く) | 所得の100% |
| それ以外の法人 | 資本金1億円超の法人など | 所得の50% |
| 特例 | 設立7年以内の法人(大法人の100%子会社・上場後などを除く)、更生・再生手続き中の法人など | 所得の100% |
資本金1億円以下でも、親会社が資本金5億円以上の大法人で100%の株式を持っている場合は、中小法人等に当たりません。グループ会社の経理は、親会社の資本金も確認してください。
青色申告・連続した申告・帳簿保存の3つが要件
繰越控除を受けるには、欠損金が生じた年度に青色申告書を提出し、その後も連続して確定申告書を提出していることが必要です。あわせて、欠損金が生じた年度の帳簿書類を保存しておかなければなりません(同条第10項)。
青色申告でない年度に生じた欠損金は、災害による損失の部分しか繰り越せません(同第58条)。青色申告の始め方は節税の準備の記事で解説しています。
確定申告の期限を守る
確定申告書を期限までに提出しなかったことは、青色申告の承認の取消し事由です(法人税法第127条第1項第4号)。実務上は、2期連続で期限後申告になると取り消される扱いになっています。
取り消されると、その後に生じた欠損金は繰り越せなくなります。赤字の期ほど申告を後回しにしがちなので、期限内の提出を最優先にしてください。
数値例|中小法人と大法人で繰越控除はどう変わる?
同じ欠損金でも、会社の区分によって税金が減る時期が変わります。資本金3,000万円のA社と、資本金2億円のB社で比べてみましょう。
どちらもX2期に4,800,000円の欠損金が生じ、X3期の所得は3,000,000円、X4期の所得は6,000,000円とします(所得は欠損金を差し引く前の金額)。
| 事業年度 | A社(中小法人等)控除額 | A社 課税所得 | B社(大法人)控除額 | B社 課税所得 |
|---|---|---|---|---|
| X2期 | 欠損金 4,800,000 | 0 | 欠損金 4,800,000 | 0 |
| X3期 | 3,000,000 | 0 | 1,500,000 | 1,500,000 |
| X4期 | 1,800,000 | 4,200,000 | 3,000,000 | 3,000,000 |
| X4期末の残高 | 0 | − | 300,000 | − |
A社はX3期の所得をすべて欠損金で打ち消し、残りの1,800,000円をX4期に使い切ります。B社は毎期の所得の50%までしか差し引けないため、X3期から税金が発生し、X4期末でも300,000円が残ります。
2期間の課税所得の合計は、A社が4,200,000円、B社が4,500,000円です。B社は残りの300,000円をX5期以降に使えるので、最終的な控除の総額は同じでも、税金を納める時期が早くなります。
欠損金の繰戻し還付の要件と還付額の計算
繰戻し還付は、前期に納めた法人税の一部を取り戻す制度です。赤字の期に現金が戻るため、資金繰りの助けになります。
使えるのは中小法人等で、前期の法人税が対象
大法人などは、令和10年3月31日までに終了する事業年度に生じた欠損金について、繰戻し還付が停止されています(租税特別措置法第66条の12)。そのため、実際に使えるのは資本金1億円以下などの中小法人等です。解散した年度や災害損失には例外があります。
還付を受けるには、前期から欠損が生じた期まで連続して青色申告書を提出し、欠損が生じた期の確定申告書を期限内に提出することが必要です。還付請求書は、その確定申告書と同時に提出します(法人税法第80条)。
還付額は「前期の法人税額×欠損金÷前期の所得」で計算する
還付される法人税は、前期の法人税額に、前期の所得のうち欠損金が占める割合を掛けて計算します。地方法人税も、還付される法人税額の10.3%が一緒に還付されます(地方法人税法第23条)。
先ほどのA社で計算してみましょう。前期のX1期は所得12,000,000円で、法人税額は2,128,000円でした。X2期の欠損金4,800,000円をすべて繰り戻すとします。
| 項目 | 計算 | 金額 |
|---|---|---|
| 法人税の還付額 | 2,128,000円×4,800,000円÷12,000,000円 | 851,200円 |
| 地方法人税の還付額 | 851,200円×10.3%(円未満切捨て) | 87,673円 |
| 還付額の合計 | 938,873円 |
繰り戻した4,800,000円は、法人税ではX3期以降に繰り越せなくなります。制度の詳しい要件は国税庁のタックスアンサー(No.5763)で確認できます。
住民税と事業税は繰り戻せない
繰戻し還付で戻るのは法人税と地方法人税だけです。法人住民税(法人税割)は、還付を受けた法人税額を「控除対象還付法人税額」として、翌期以降の法人税割の計算で差し引きます。
事業税には繰戻し還付の制度がありません。事業税の計算では、繰り戻した欠損金も翌期以降の所得から差し引く繰越控除として使います。法人税と地方税で欠損金の残高が違ってくるので、別々に管理してください。
繰越控除と繰戻し還付はどちらを選ぶ?判断のポイント
中小法人等は、欠損金を繰り戻すか、繰り越すかを選べます。一部だけを繰り戻し、残りを繰り越すこともできます。判断のポイントは次のとおりです。
| 判断のポイント | 繰戻し還付が向くケース | 繰越控除が向くケース |
|---|---|---|
| 資金繰り | すぐに現金が必要 | 当面の資金に余裕がある |
| 翌期以降の見通し | 黒字に戻る見込みが立たない | 翌期から黒字が見込める |
| 前期の税率 | 前期の所得が大きく、高い税率がかかった | 前期の所得が小さかった |
| 地方税 | 住民税は控除対象還付法人税額で調整 | 事業税も同じ欠損金で減らせる |
繰戻し還付は早く現金が戻る一方、還付請求をきっかけに税務署から内容の確認を受けることがあります。請求書の計算根拠と、欠損の原因を説明できる資料をそろえておきましょう。
迷ったら税金の合計と時期で比べる
どちらを選んでも、税金の総額が大きく変わらないことが多くあります。違いが出るのは、税金が戻る時期と、事業税・住民税を含めた合計額です。
決算の着地見込みが出た段階で、両方のケースを試算して顧問税理士と相談すると、申告直前に慌てずに済みます。
決算前に取れる節税の手は、決算前の節税対策の記事でまとめています。
経理実務|欠損金の管理と申告・会計処理の手順
欠損金は一度生じると最長10年付き合うことになります。担当者が替わっても引き継げるよう、管理の手順を決めておきましょう。
発生した事業年度、金額、使った金額、残高、使える期限を一覧にします。法人税・住民税・事業税で残高が違う場合は、税目ごとに列を分けます。
別表七(一)は欠損金の残高を管理する明細書です。前期の申告書の「翌期繰越額」と、当期の「控除未済欠損金額」が一致しているかを毎期確認します。
還付請求書は確定申告書と同時に提出します。後から出すことはできないので、決算の段階で繰り戻すかどうかを決めておきます。
還付を受ける金額は決算で未収計上します。還付金は益金に算入しないため(法人税法第26条第1項)、収益に計上した金額は別表四で減算します。
還付金の仕訳例
A社が繰戻し還付を請求し、X2期の決算で未収計上したあと、X3期に入金されたときの仕訳です。
| 場面 | 借方 | 貸方 |
|---|---|---|
| X2期の決算時 | 未収還付法人税等 938,873 | 法人税等還付税額 938,873 |
| X3期の入金時 | 現金預金 938,873 | 未収還付法人税等 938,873 |
還付と一緒に還付加算金を受け取った場合、還付加算金は益金に算入されるので雑収入で処理します。別表四での減算の書き方は別表四・別表五(一)の記事で解説しています。
繰り越す欠損金は、税効果会計では繰延税金資産の対象になります。将来の課税所得で回収できる見込みがあるかの判断は、繰延税金資産の記事を参考にしてください。
欠損金でよくあるミスと注意点
欠損金は金額が大きく、ミスがあると数年先の税金まで影響します。申告の前に、次の表で確認してください。
| よくあるミス | 正しい対応 |
|---|---|
| 欠損の期に申告書を期限後に出す | 期限内に提出する(繰戻し還付は期限後だと使えない) |
| 新しい年度の欠損金から差し引く | 古い年度の欠損金から順に差し引く |
| 資本金だけで中小法人等と判断する | 親会社が資本金5億円以上で100%子会社なら対象外 |
| 繰戻し還付を後から請求しようとする | 確定申告書と同時に還付請求書を提出する |
| 事業税の欠損金を法人税と同じ残高で管理する | 繰り戻した分は事業税だけ残るので、税目ごとに管理する |
欠損金の繰越控除の要件は、国税庁のタックスアンサー(No.5762)でも確認できます。
まとめ
- 欠損金は、翌期以降に差し引く繰越控除と、前期の法人税を取り戻す繰戻し還付の2つで生かせる
- 繰越控除は最長10年で、中小法人等は所得の全額、大法人は所得の50%まで差し引ける
- 繰戻し還付は中小法人等が対象で、還付請求書は確定申告書と同時に提出する
- 住民税と事業税は繰り戻せないため、欠損金の残高は税目ごとに管理する
- 還付金は未収計上し、益金不算入のため別表四で減算する
まずは自社の別表七(一)を開いて、欠損金の残高と使える期限を確認してみてください。
ティー赤字の期の申告をていねいに仕上げておくと、黒字に戻ったときの税金がしっかり減らせますよ。