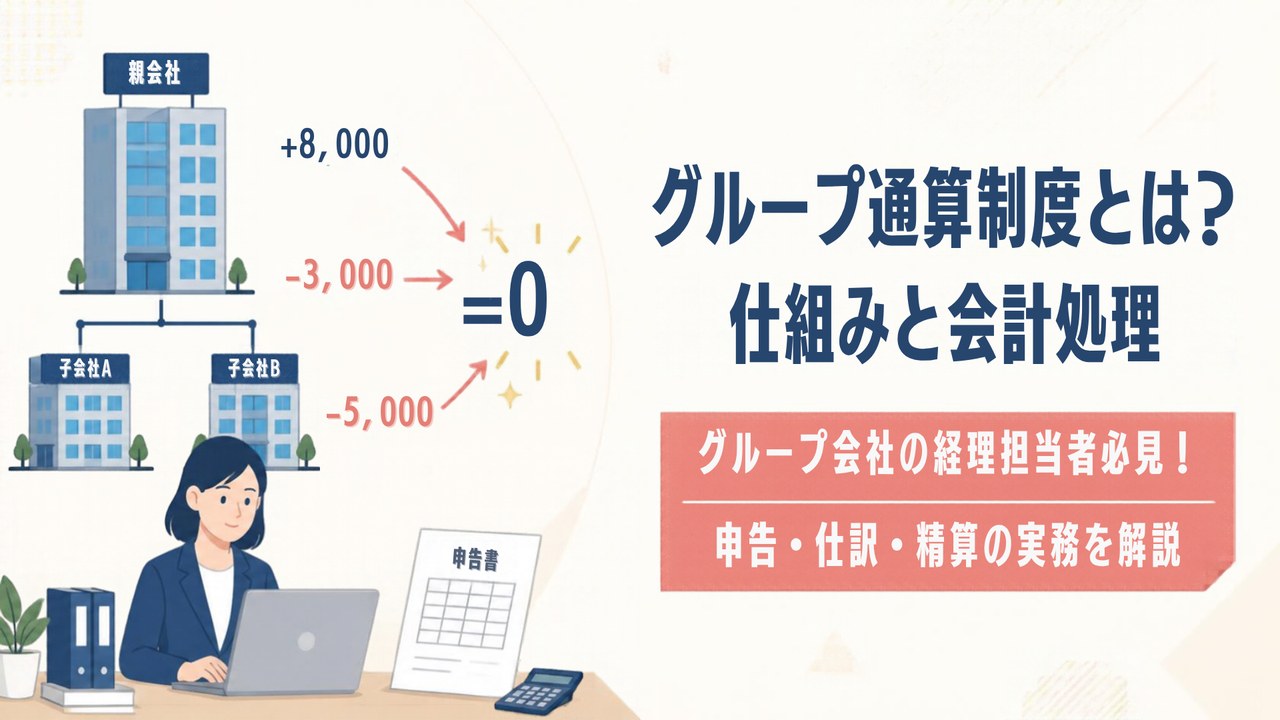
親会社や子会社の経理で、「グループ通算制度に入ると、うちの申告や仕訳は何が変わるの?」と聞かれて、すぐに答えられるでしょうか。連結納税のイメージのままだと、申告や地方税の計算でずれが生じます。
この記事では、上場企業の経理として会計システムにも関わってきた私の目線で、グループ通算制度の仕組みと会計処理を実務の手順に落として整理します。特に、通算税効果額の仕訳と、決算・申告のスケジュールが中心です。
 ティー
グループ通算制度は「各社が自分で申告しつつ、グループ内で損益を通算する」制度です。この一文を頭に置いて読み進めてくださいね。
- グループ通算制度の概要と連結納税との違い
- 承認申請の期限と加入・離脱の手続き
- 損益通算・欠損金の通算・遮断措置の仕組み
- 住民税・事業税が単体課税になる注意点
- 通算税効果額の仕訳と年間スケジュール・チェックリスト
グループ通算制度とは?連結納税との違い
各法人が個別に申告し、その中で損益を通算する制度
グループ通算制度は、完全支配関係(100%の親子関係)にある企業グループ内の各法人を納税単位として、各法人が個別に法人税額を計算・申告し、その中で損益通算などの調整を行う制度です。連結納税制度を見直す形で、2022年4月1日以後に開始する事業年度から適用されています。
連結納税では連結親法人がグループ全体の所得をまとめて申告していましたが、グループ通算制度では子法人も自社の法人税・地方法人税の申告をする点が大きな違いです。
| 項目 | 連結納税制度(旧) | グループ通算制度 |
|---|---|---|
| 申告する法人 | 連結親法人がまとめて申告 | 各通算法人が個別に申告 |
| 税額の計算 | グループの連結所得を一体で計算 | 各社で計算し、損益通算などで調整 |
| 修正・更正 | グループ全体で再計算 | 原則として他の法人に影響させない(遮断措置) |
| 電子申告 | 資本金1億円超など大法人が対象 | 資本金にかかわらず全法人がe-Tax |
| グループ内の授受 | 個別帰属額 | 通算税効果額 |
| 住民税・事業税 | 単体で計算 | 単体で計算(変わらない) |
なお、通算法人は他の通算法人の法人税について連帯納付の責任を負います。グループで期限を管理する意識が必要です。
ティー「連結納税」と「連結決算」は別物です。税務のグループと会計の連結範囲は一致しないことがあるので、まずは対象会社の一覧を両方の目線で作っておきましょう。
適用要件と承認申請・加入・離脱の手続き
対象は親法人と100%子法人のすべて
対象になるのは、親法人と、その親法人による完全支配関係がある内国法人の子法人です。対象となる子法人は全社が参加する必要があり、一部の子法人だけを選ぶことはできません。外国法人が間に入る関係や、清算中の法人などは対象外です。
承認申請は最初の事業年度開始日の3か月前の日まで
適用を受けるには、親法人と子法人の全社の連名で承認申請書を作り、親法人の所轄税務署長を経由して国税庁長官に提出します。期限は原則として、適用を受けようとする最初の事業年度開始の日の3か月前の日です。3月決算の会社が2027年4月1日開始の事業年度から適用するなら、2026年12月31日が期限になります。
| 場面 | 主な取扱い | 実務のポイント |
|---|---|---|
| 開始 | 全社連名で承認申請。開始日の前日までに処分がなければ承認されたものとみなされる | 申請書の会社一覧に漏れがないか確認 |
| 加入 | 完全支配関係を有することとなった日に承認があったものとみなされる | 加入日の前日で事業年度が区切られる(加入時期の特例あり) |
| 事業年度 | 通算子法人の事業年度は通算親法人の事業年度に合わせる | 決算期が違う子法人は申告上の期間が変わる |
| 離脱 | 完全支配関係がなくなった日の前日で事業年度が終了 | 株式売却の時期と投資簿価修正を事前に試算 |
| 取りやめ | やむを得ない事情がある場合に限り国税庁長官の承認が必要 | 税負担が軽くなるだけの理由では認められない |
e-Taxの届出も忘れずに
通算法人は、資本金の額にかかわらずe-Taxで法人税・地方法人税を申告する必要があります。書面で申告すると、期限内でも無申告として扱われるおそれがあります。通算法人となった最初の事業年度開始の日から1か月以内に「e-Taxによる申告の特例に係る届出書」も出しておきましょう。
ティー買収で子会社が増えるときは、加入日に事業年度が区切られます。子会社側の申告が1本増えると考えて段取りを組みましょう。
損益通算・欠損金の通算など主な仕組み
損益通算は所得の比で欠損を配分する
損益通算では、欠損法人の欠損金額の合計を、所得法人の所得の比で配分して損金に算入します。同じ金額を欠損法人の欠損の比で配分して、欠損法人の益金に算入します。親法人P社と子法人S1社・S2社の例で見てみましょう(単位:万円、仮の数値)。
| 項目 | P社 | S1社 | S2社 | 合計 |
|---|---|---|---|---|
| 通算前所得(欠損) | 1,000 | 500 | ▲300 | 1,200 |
| 損益通算 | ▲200 | ▲100 | 300 | 0 |
| 通算後の所得 | 800 | 400 | 0 | 1,200 |
S2社の欠損300を、P社とS1社の所得の比(1,000:500)で配分するため、P社に200、S1社に100が損金算入されます。
欠損金の通算は「特定」と「非特定」に分ける
過年度の繰越欠損金もグループ内で通算しますが、使い方は区分ごとに異なります。
| 区分 | 中身 | 使い方 |
|---|---|---|
| 特定欠損金額 | 時価評価除外法人の開始・加入前の欠損金など | その法人の所得からだけ控除できる |
| 非特定欠損金額 | 上記以外の欠損金 | グループの損金算入限度額の比で配分して控除 |
開始・加入時の時価評価と欠損金の切捨て
制度の開始や加入のときは、原則として資産の時価評価と欠損金の切捨てがあります。ただし、完全支配関係の継続が見込まれるなどの要件を満たす法人は時価評価が不要です。
| 区分 | 時価評価 | 開始・加入前の欠損金 |
|---|---|---|
| 時価評価除外法人 | 不要 | 原則持ち込める(新たな事業を開始した場合などは一部切捨て) |
| 上記以外(時価評価法人) | 必要 | 原則として切り捨て |
遮断措置・全体計算・投資簿価修正
申告後に1社で修正や更正があっても、損益通算に使う金額は当初申告額に固定され、原則としてその法人の申告だけを是正します。これが遮断措置です。ただし、グループ全体で所得がないのに所得が生じる場合などは、グループ全体で再計算されます。研究開発税制や外国税額控除は、グループ全体の数字を使って控除額を計算します。
また、通算子法人が離脱するときは、その株式の帳簿価額を子法人の簿価純資産価額に合わせる「投資簿価修正」を行います。売却益に直結するので、売る前に税務の簿価を確認しましょう。
当初申告額は必ず保存する
遮断措置では、各社の当初申告額が後の計算の基準になります。各社の通算前所得、欠損金、試験研究費の額などを一覧で保存しておくと、修正申告や税務調査で慌てません。
ティー配分計算は手作業だと大変です。税務システムで各社の数字を集めて自動計算するのが現実的ですね。
住民税・事業税は単体課税|地方税の注意点
損益通算は国税だけの話
グループ通算制度の対象は法人税と地方法人税です。法人住民税と事業税は通算されず、各法人の単体の数字で計算します。住民税の法人税割は、通算による影響を除いた法人税額をもとに計算する仕組みです。
| 税目 | グループ通算 | 計算の単位 |
|---|---|---|
| 法人税 | 対象 | 各社で申告し、損益通算などを反映 |
| 地方法人税 | 対象 | 法人税と同じく通算を反映 |
| 法人住民税(法人税割) | 対象外 | 通算の影響を除いた法人税額がもと |
| 事業税(所得割など) | 対象外 | 各社単体の所得で計算 |
そのため、欠損の子会社がある年は、法人税は減っても事業税・住民税は減らないことがあります。予算や税金の見込みを立てるときは、国税と地方税を分けて試算しましょう。
申告期限の延長は地方税も確認
法人税の申告期限を延長しても、住民税・事業税の申告期限の延長には別の手続きが必要な場合があります。都道府県・市町村ごとの取扱いを、税理士や各自治体の案内で確認しておきましょう。
ティー「通算したのに地方税が思ったより多い」という声はよく聞きます。社内説明では国税と地方税を別の表にしておくと話が早いです。
グループ通算制度の会計処理|通算税効果額の仕訳と税効果会計
通算税効果額は「法人税等」に含めて処理する
会計処理は、企業会計基準委員会(ASBJ)の実務対応報告第42号「グループ通算制度を適用する場合の会計処理及び開示に関する取扱い」に従います。通算税効果額は、当期の法人税などに準ずるものとして、損益計算書の法人税等を示す科目に含めて表示します。グループ内の債権・債務は未収入金や未払金などに含めます。
通算税効果額とは、損益通算などで減った法人税・地方法人税に相当する金額として、グループ内で授受するお金です。授受した金額は、税務上、益金にも損金にも算入しません。授受するかどうかや計算方法は、グループで合理的に決めます。
数値例:P社所得1,000、S社欠損300の場合
P社の通算前所得が1,000万円、S社の通算前欠損が300万円とします。説明を簡単にするため、法人税と地方法人税をあわせた税率を25%と仮定します(実際は法人税23.2%、地方法人税は法人税額の10.3%など)。
| 項目 | P社 | S社 | 合計 |
|---|---|---|---|
| 通算前所得(欠損) | 1,000 | ▲300 | 700 |
| 損益通算 | ▲300 | 300 | 0 |
| 課税所得 | 700 | 0 | 700 |
| 納める法人税等(25%) | 175 | 0 | 175 |
| 通算税効果額 | 75を支払う | 75を受け取る | 0 |
| 負担する法人税等 | 250 | ▲75 | 175 |
P社は通算しなければ250の税金でしたが、S社の欠損のおかげで175に減りました。この差額75をP社がS社に払うと、P社の負担は単体のときと同じ250、S社は欠損分の税効果75を受け取る形になります。
| 会社・時点 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| P社 決算 | 法人税、住民税及び事業税 | 175 | 未払法人税等 | 175 |
| P社 決算 | 法人税、住民税及び事業税 | 75 | 未払金 | 75 |
| S社 決算 | 未収入金 | 75 | 法人税、住民税及び事業税 | 75 |
| P社 精算 | 未払金 | 75 | 普通預金 | 75 |
| S社 精算 | 普通預金 | 75 | 未収入金 | 75 |
税効果会計のポイント
税効果会計では、グループ通算の対象となる法人税・地方法人税と、対象外の住民税・事業税を区別して考えます。個別財務諸表の繰延税金資産の回収可能性は、自社の通算前所得に加え、損益通算による益金算入の見込みも考慮して判断します。連結財務諸表では、通算グループ全体の繰延税金資産と繰延税金負債を相殺して表示します。
仕訳を楽にする勘定設定
- 法人税等の補助科目に「通算税効果額」を作り、本来の税額と分ける
- 未収入金・未払金にも通算税効果額用の補助科目を作る
- 各社の金額が対になっているか、グループ合計がゼロになるかを確認する
ティー通算税効果額は、P社の支払とS社の受取が必ず同じ金額になります。会社間の残高照合に入れておくと、ずれにすぐ気づけますよ。
通算法人の決算・申告の実務とチェックリスト
申告期限と延長の特例
通算法人の確定申告の期限は、原則として事業年度終了の日の翌日から2か月以内です。通算親法人が申請すれば、全ての通算法人の期限が原則として2か月延長されます。申請できるのは通算親法人だけで、適用を受けようとする事業年度終了の日の翌日から45日以内に出します。延長した期間には利子税がかかります。
| 時期(3月決算の例) | 主な作業 | ポイント |
|---|---|---|
| 期首(4月) | 規程・勘定設定の見直し、初年度はe-Taxの届出 | 加入・離脱の予定を把握 |
| 中間(11月まで) | 中間申告(前期実績または仮決算) | 仮決算は全社そろえる必要がある |
| 4月〜5月中旬 | 各社の決算・通算前所得の集計 | 延長特例の申請は5月15日まで |
| 5月末 | 延長なしの場合の申告・納付期限 | 利子税を抑えるため見込額を先に納付する方法もある |
| 7月末 | 2か月延長した場合の申告・納付期限 | 全社をe-Taxで送信 |
| 申告後 | 通算税効果額の精算 | 規程で決めた期日に入出金 |
決算・申告の流れ
子法人を含む各社が決算を締め、税務調整をして通算前所得または通算前欠損を出します。試験研究費の額などの全体計算に使う数字もあわせて集めます。
親法人が各社の数字を集め、損益通算、欠損金の通算、研究開発税制などの全体計算を行います。
各社の法人税・地方法人税と通算税効果額を確定し、法人税等の計上仕訳と未収入金・未払金の仕訳を入れます。
住民税・事業税は各社の単体の数字で計算し、申告書を作ります。
全通算法人の申告をe-Taxで提出して納付し、規程に従って通算税効果額を精算します。当初申告額の一覧も保存します。
グループ内の体制と規程づくり
実務で一番効くのは、子法人から数字を集める期限と様式を決めておくことです。あわせて、通算税効果額の計算方法、精算の時期、修正申告があったときの扱いをグループ内規程にしておくと、毎年の判断がぶれません。
よくあるミスとチェックリスト
- 子法人の分も含め、全社がe-Taxで期限内に申告しているか
- 住民税・事業税を通算後の数字で計算していないか
- 通算税効果額の支払と受取の金額が一致しているか
- 当初申告額の一覧を保存しているか
- 加入・離脱があった年の事業年度と時価評価を確認したか
ティー税制改正で計算ルールが変わることもあるので、毎年の改正点も確認しておきましょう。
まとめ
- グループ通算制度は、各法人が個別に申告しつつ損益通算などを行う制度
- 承認申請は原則、最初の事業年度開始日の3か月前の日まで。子法人も含めて全社e-Tax
- 修正・更正は原則として他の法人に影響しない遮断措置がある
- 住民税・事業税は単体課税なので、国税と分けて試算する
- 通算税効果額は法人税等に含め、未収入金・未払金で処理して精算する
まずは対象会社の一覧と、通算税効果額の計算方法・精算時期を確認してみてください。
ティーグループ通算は、親会社と子会社の経理が同じ表を見て動けるかがカギです。今期の決算から、数字を集める段取りを整えていきましょう。