2026年– date –
-

【簿記1級受験者必見】持分法とは?関連会社と非連結子会社の違いと実務のポイント
持分法の処理を、全部連結との違い、関連会社と非連結子会社の適用範囲、投資差額や未実現利益の消去の仕訳まで、簿記1級と実務のポイントを解説します。 -
総平均法とは?製品原価と売上原価の計算方法と原価計算の実務ポイント
総平均法の計算式を、移動平均法・先入先出法との違い、製品の払出単価と売上原価の求め方、月次の原価計算でずれを防ぐポイントまで実務目線で解説します。 -
賞与引当金とは?計算方法と四半期の仕訳、他の引当金との違いを解説
賞与引当金の計算方法を、引当金の4要件と未払賞与との違い、四半期ごとの繰入と支給時の仕訳、支給額との差額処理まで決算実務の流れで解説します。 -
決算短信とは?作り方と開示スケジュール、サマリー情報の書き方を解説
決算短信の作り方を、東証ルールの位置づけ、期末から開示までのスケジュール、サマリー情報の主な欄の書き方まで経理担当者向けに整理します。 -
【簿記1級受験者必見】売価還元法とは?原価率の計算と売価還元低価法の期末商品評価
売価還元法の原価率を、値上・値下とその取消の扱い、売価還元低価法での原価率の分母の違い、期末商品の評価まで簿記1級の解き方とあわせて解説します。 -
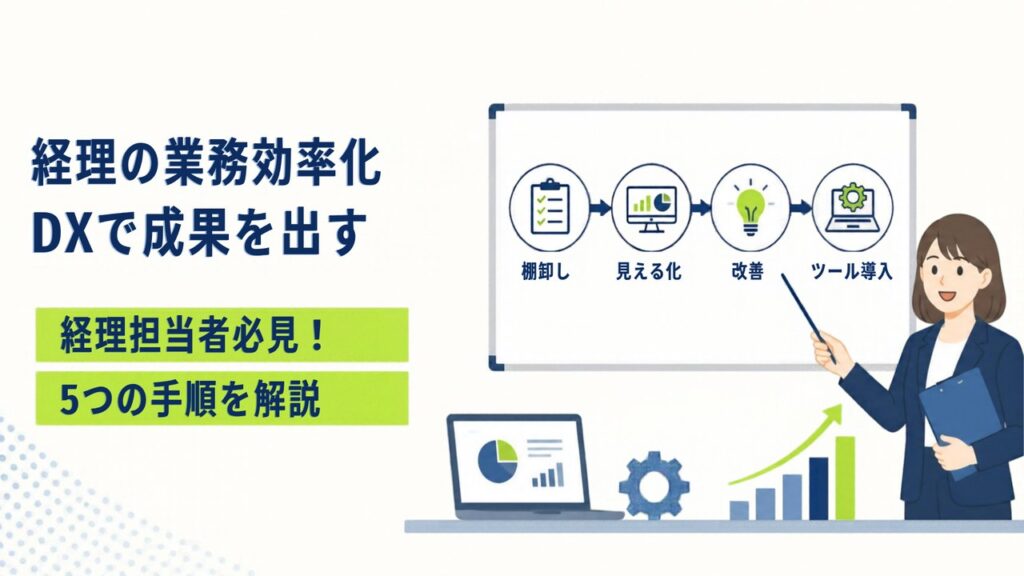
経理の業務効率化の進め方とは?DXで成果を出す5つの手順
経理の業務効率化の進め方を、業務の棚卸しとフローの可視化、ECRSによる改善、ツール選びと効果測定まで、DXで成果を出す5つの手順で解説します。 -
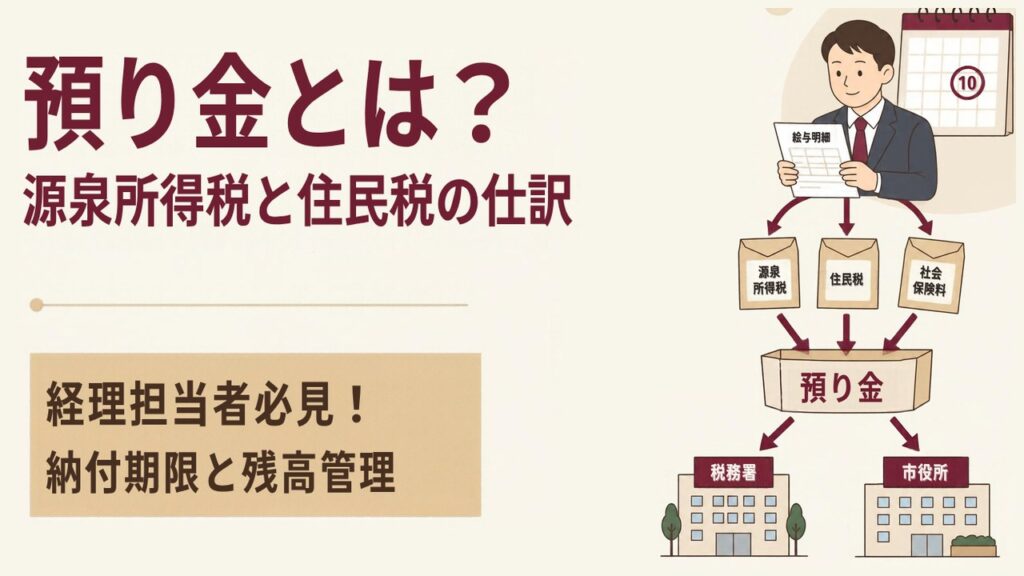
預り金とは?源泉所得税・住民税の仕訳と残高が合わない原因を解説
預り金の管理を、補助科目の切り方、源泉所得税・住民税・社会保険料の仕訳、残高が合わないときの主な原因と調べ方まで月次決算の実務目線で解説します。 -
【簿記1級受験者必見】資産除去債務とは?仕訳・利息費用・見積りの変更と実務を解説
資産除去債務の処理を、両建処理と割引現在価値、毎期の利息費用と減価償却、見積りの変更時の割引率まで、簿記1級の計算と実務の管理を通して解説します。 -
福利厚生費と交際費の違いとは?社内飲み会・忘年会の判定基準と仕訳例
福利厚生費と交際費の違いを、税務上の扱いの比較、社内飲み会や忘年会の判定基準、役員だけの会や取引先が参加した場合の仕訳例まで解説します。 -
消費税の差額とは?原因の特定方法と雑収入の処理・会計システム設定
消費税の差額が出る仕組みを、端数処理や税区分の誤りなど主な原因の特定方法、雑収入・雑損失での処理の仕訳、会計システムの設定まで解説します。